猜你想问
这份研报主要分析了什么内容?
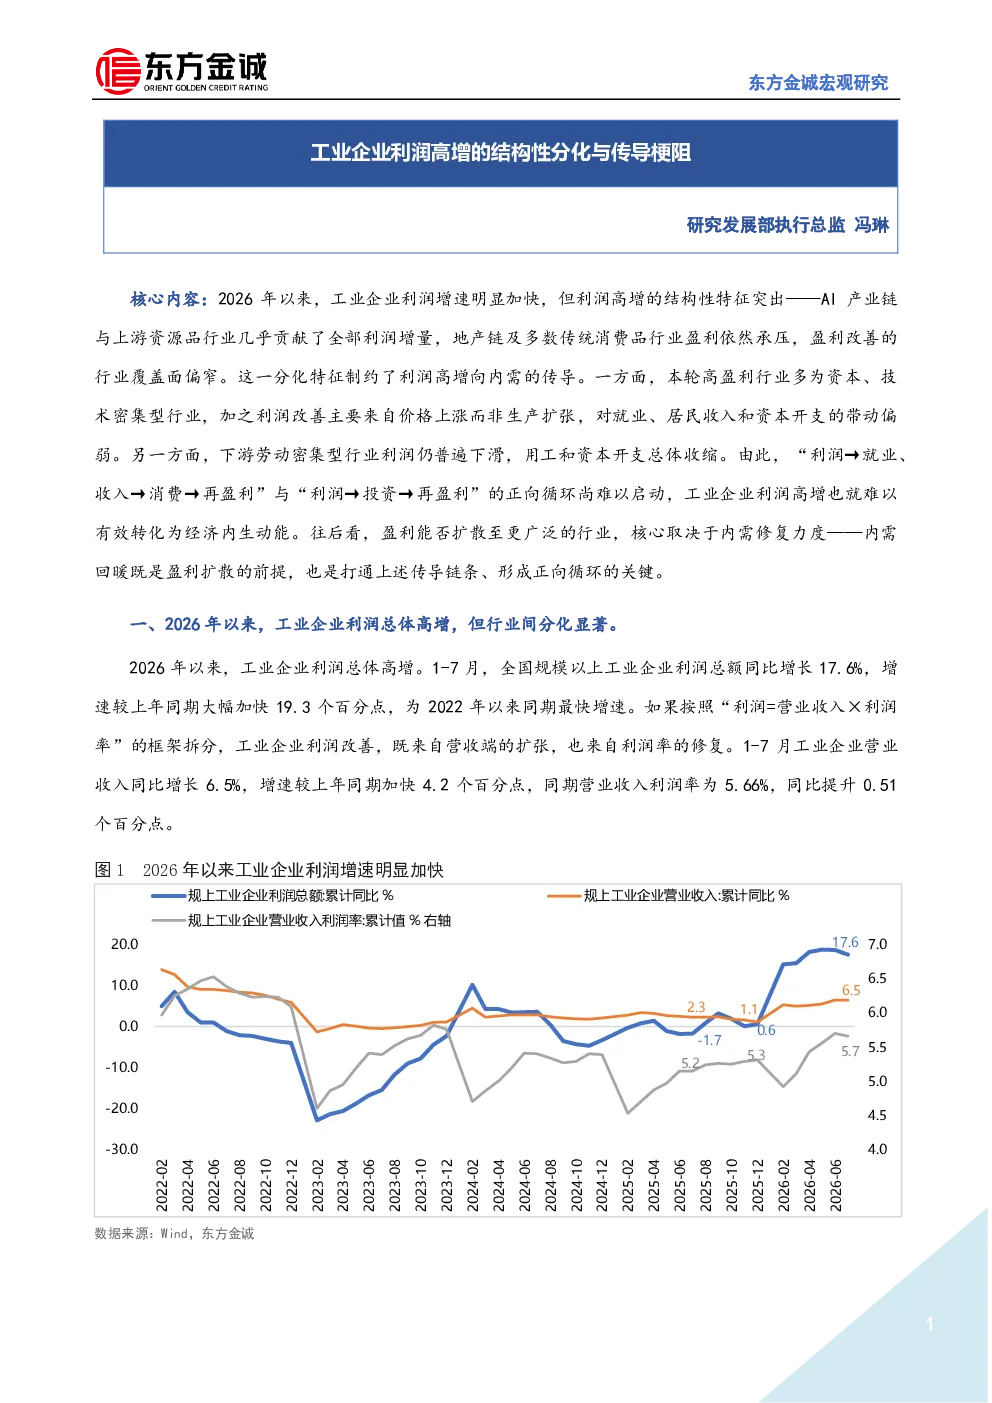
这份研报分析了2026年以来工业企业利润总体高增但行业间分化显著的现象。报告指出,1-7月全国规模以上工业企业利润同比增长17.6%,增速加快,但行业覆盖面偏窄。AI算力链条和原油-化工链条利润高增,电子、集成电路、有色金属等行业表现突出;而房地产、建筑链条和下游消费品行业利润下滑,房地产投资下滑、基建投资拖累、消费需求疲弱是主因。报告还探讨了‘新强旧弱’、‘外强内弱’、‘供强需弱’的宏观线索,以及利润改善向内需传导存在的梗阻,指出当前工业生产扩张未能充分转化为内需拉动,居民收入和就业带动作用有限,资本开支也未显著扩张。
AI算力链条和原油-化工链条利润高增的原因是什么?
AI算力链条利润高增主要受全球AI投资热潮带动,半导体产业链需求升温、价格大幅上涨,推动电子行业利润同比增长1.1倍,集成电路行业利润同比增长18.5倍。同时,算力基础设施大规模建设带动有色金属需求集中释放,价格上行,推动有色金属矿采选业、有色金属冶炼和压延加工业利润分别增长74.9%和91.8%。原油-化工链条利润高增则受国际油价大幅上行影响,石油和天然气开采业、石油煤炭及其他燃料加工业、化学纤维制造业、化学原料和化学制品制造业利润分别增长15.4%、449.7%、56.6%和107.7%。煤炭开采与洗选业利润增长50.4%,主要受原油和天然气供应收缩推动燃煤发电、煤化工用煤需求提升,以及供给端受产能政策影响产量下滑,共同提振煤炭价格。
报告重点分析了哪些行业发展趋势?
报告重点分析了AI算力链条和原油-化工链条的盈利增长趋势,指出AI硬件、电子产品及‘新三样’等商品出口高速增长,高技术制造业增加值增速明显快于规上工业整体。同时,报告也关注房地产、建筑链条和下游消费品行业的利润下滑趋势,指出黑色金属冶炼和压延加工业、非金属矿物制品业利润下降,主要受房地产投资下滑、基建投资未见明显发力拖累;汽车制造、家具制造、纺织服装服饰等行业利润出现两位数下滑,侧面印证消费需求疲弱。报告认为,本轮工业企业利润高增是结构性的,与经济结构转型在盈利层面的直接映射。
当前市场对工业企业利润的整体判断是什么?
当前市场对工业企业利润的整体判断是结构性分化显著。一方面,AI算力链条和原油-化工链条利润高增,反映经济结构转型和高技术制造业的强劲表现;另一方面,房地产、建筑链条和下游消费品行业利润下滑,显示房地产深度调整和消费需求疲弱的问题依然突出。报告指出,工业生产呈现‘总量放缓、结构升级’的分化格局,高技术制造业增加值增速明显快于规上工业整体,但能源、有色金属相关行业生产扩张速度不升反降,利润高增主要依靠价格上涨。内外需走势明显分化,出口高速增长,但固定资产投资和社会消费品零售总额增速回落,供给能力未能充分转化为内需拉动。
研报提示了哪些相关风险?
研报提示的风险主要集中在利润传导梗阻和内需修复不确定性上。报告指出,工业企业利润高增未能有效带动居民就业和收入增长,多数城镇居民的实际收入与收入预期并未明显改善,增量利润更多在企业部门留存,存在居民收入预期不稳的风险。此外,利润高增的有色、煤炭、石化等行业扩大资本开支的空间有限,盈利仍在下滑的传统行业缺乏投资扩产意愿,工业资本开支已从疫后补偿性扩张转入产能消化和结构重塑阶段,可能制约未来经济增长动能。报告认为,盈利能否扩散至更广泛的行业,核心取决于内需修复力度,当前经济内生动能仍显不足,存在内需修复不及预期的风险。