猜你想问
这份研报的核心内容是什么?
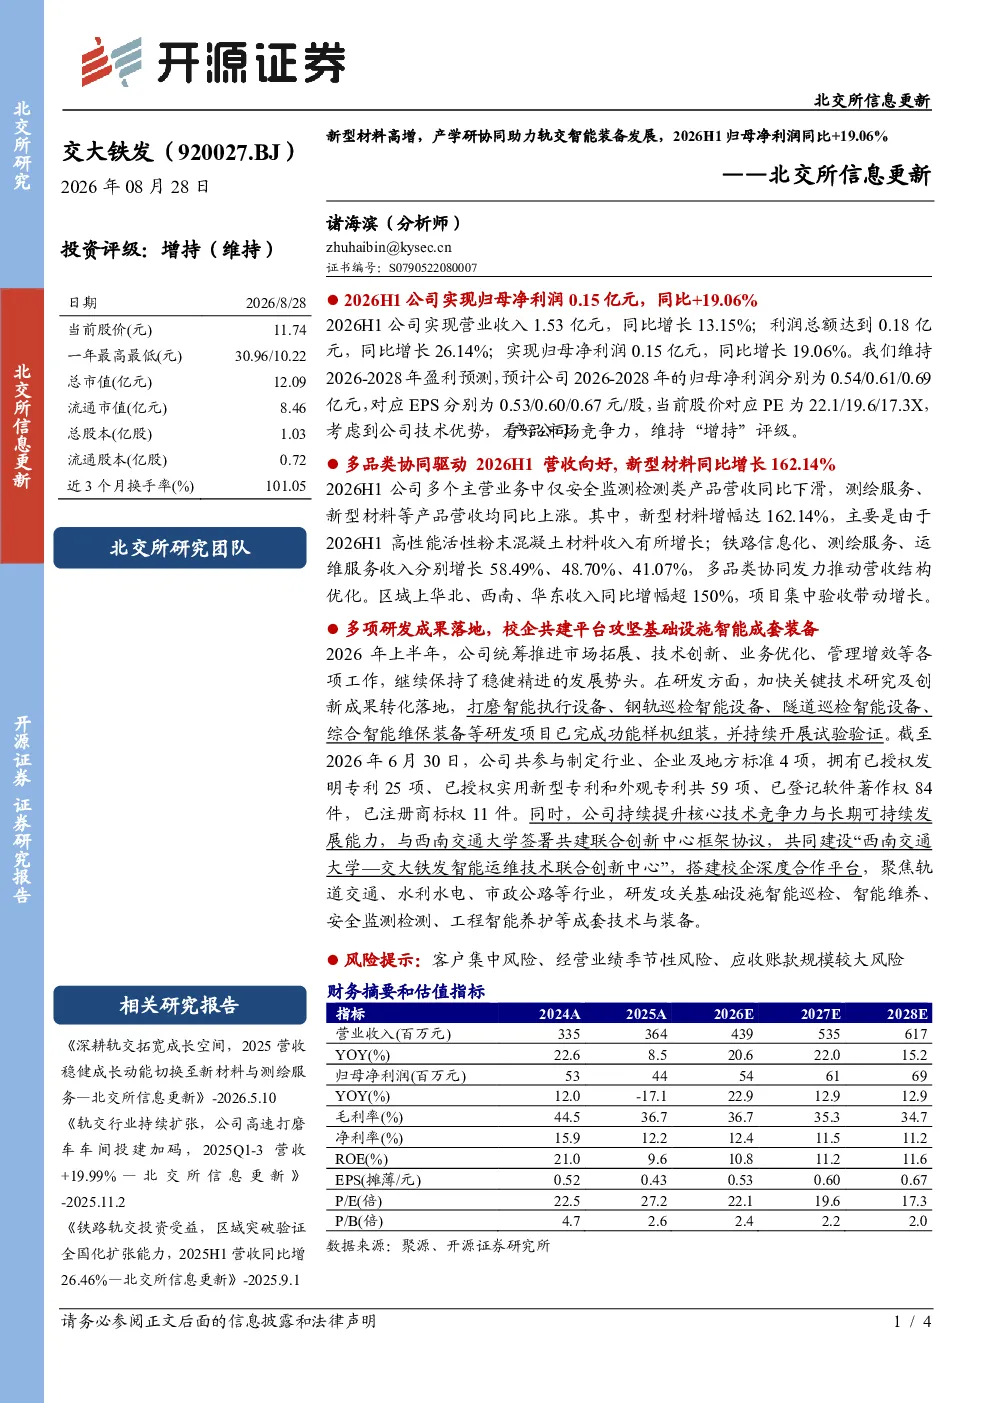
这份研报指出交大铁发在2026年上半年实现稳健增长,新型材料业务表现突出,营收结构优化,研发成果落地并深化校企合作。公司维持“增持”评级,新型材料同比增长162.14%,铁路信息化、测绘服务、运维服务分别增长58.49%、48.70%、41.07%。华北、西南、华东收入同比增幅超150%。研发成果包括智能执行设备等4个项目完成样机组装,参与制定4项行业标准,拥有25项发明专利、59项实用新型专利等。公司与西南交通大学共建联合创新中心,聚焦轨道交通等领域智能装备研发。
轨交智能装备行业的发展趋势如何?
轨交智能装备行业发展呈现多品类协同驱动营收结构优化的趋势。新型材料业务增长显著,带动整体业绩提升。产学研协同助力技术创新,校企合作深化研发成果转化。区域表现上,华北、西南、华东收入同比增幅超150%,显示市场拓展成效。行业标准化进程加速,专利积累丰富,技术创新能力增强。未来,智能化、新材料应用将成为行业发展的主要方向,技术优势显著的公司将具备更强的市场竞争力。
研报重点分析了哪些方向?
研报重点分析了交大铁发在2026年上半年的业绩表现,特别是新型材料业务的增长情况。报告详细拆解了公司营收结构,显示新型材料、铁路信息化、测绘服务、运维服务等业务均有显著增长。同时,报告关注了公司的研发成果,包括智能执行设备等4个项目完成样机组装,参与制定4项行业标准,以及拥有的专利数量。此外,校企合作情况,如与西南交通大学共建联合创新中心,也是分析的重点。通过对这些方面的分析,报告评估了公司的技术优势和市场竞争力。
当前轨交智能装备市场的现状如何?
当前轨交智能装备市场呈现稳健增长态势,技术创新成为竞争关键。交大铁发等领先企业通过新型材料应用、智能化设备研发,推动行业升级。多品类业务协同发展,营收结构持续优化。区域市场拓展成效显著,华北、西南、华东等地收入增幅突出。行业标准化进程加快,专利竞争激烈,产学研合作深化研发能力。整体来看,市场潜力巨大,技术领先、产品竞争力强的企业将获得更多发展机会。
研报提示了哪些风险?
研报提示了交大铁发面临的主要风险,包括客户集中风险,即部分客户订单可能对公司业绩产生较大影响。经营业绩季节性风险,可能因行业周期性波动导致业绩波动。此外,应收账款规模较大风险也不容忽视,可能影响现金流状况。这些风险需要公司关注并采取措施进行管理,以保障持续稳健经营。