猜你想问
海昇药业2026年业绩增长的主要动力是什么?
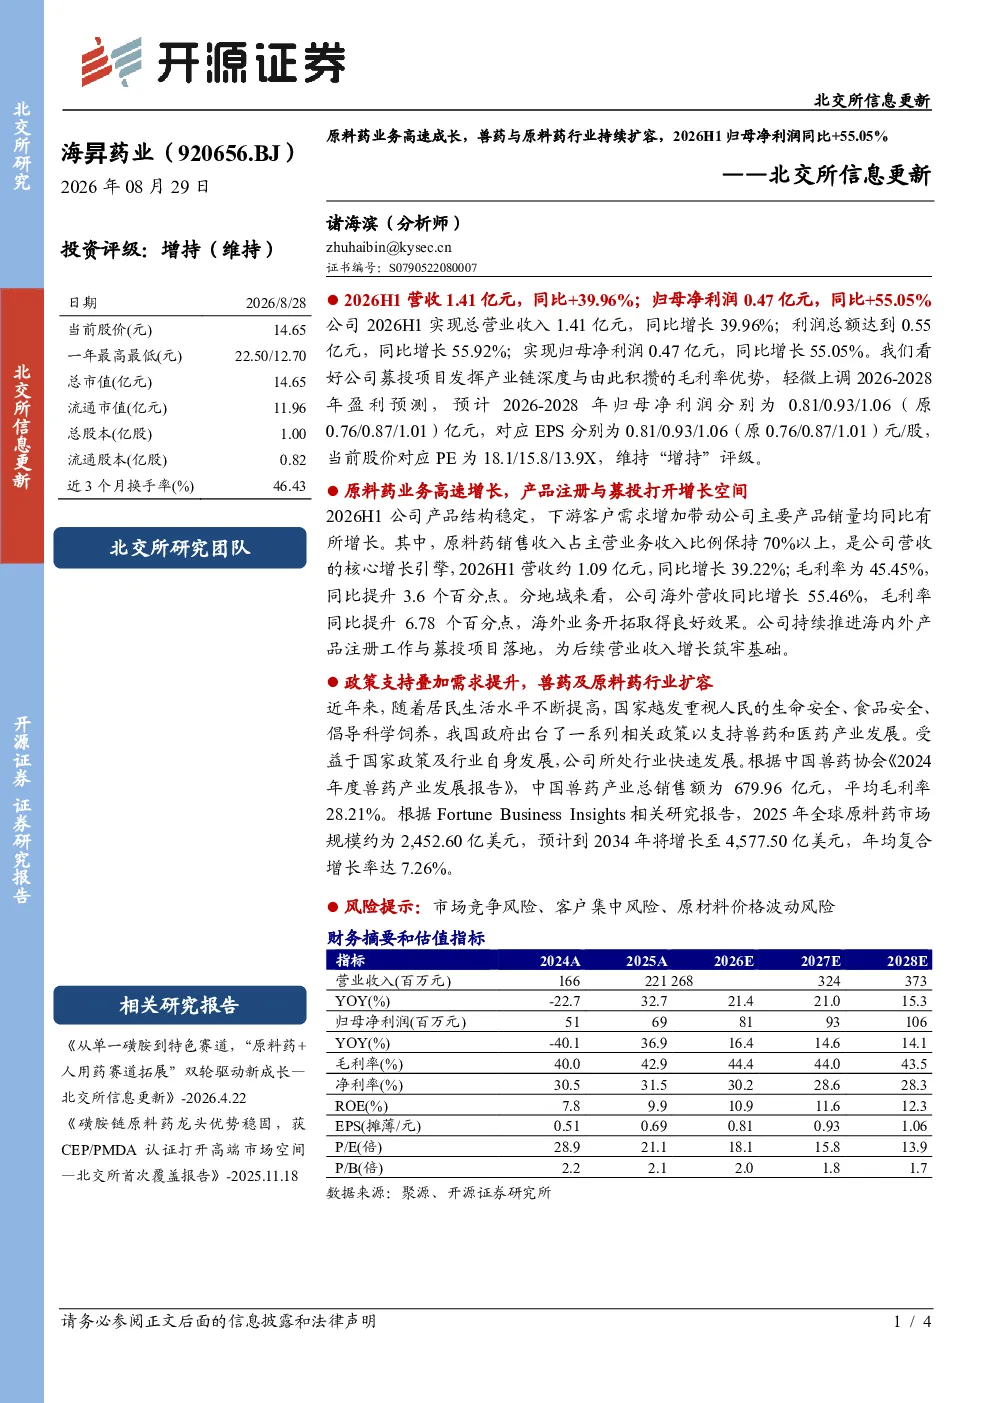
海昇药业2026年上半年业绩高速增长的主要动力是原料药业务。公司原料药销售收入约1.09亿元,同比增长39.22%,毛利率达到45.45%,同比提升3.6个百分点。此外,海外市场拓展成效显著,海外营收同比增长55.46%,毛利率同比提升6.78个百分点。公司通过产品注册和募投项目进一步打开增长空间,为业绩持续增长奠定基础。
兽药及原料药行业未来发展趋势如何?
兽药及原料药行业受益于政策支持和需求提升,市场扩容前景良好。中国兽药产业总销售额已达679.96亿元,平均毛利率28.21%。全球原料药市场规模预计从2025年的约2,452.60亿美元增长至2034年的4,577.50亿美元,年均复合增长率达7.26%。行业政策持续利好,市场需求稳步提升,为相关企业带来广阔的发展空间。
报告对海昇药业的重点分析方向有哪些?
报告对海昇药业的重点分析方向包括原料药业务的增长潜力、海外市场的拓展成效以及募投项目的产业链布局。原料药业务是公司主要增长引擎,毛利率持续提升。海外市场营收增长显著,毛利率表现优异。募投项目将发挥产业链深度和毛利率优势,进一步巩固公司竞争优势。报告还分析了公司产品注册进展对未来的贡献。
当前兽药及原料药市场现状如何?
当前兽药及原料药市场呈现稳步扩容态势。中国兽药产业总销售额已达679.96亿元,行业平均毛利率28.21%。全球原料药市场规模持续增长,预计2025年约2,452.60亿美元,2034年将达到4,577.50亿美元,年均复合增长率7.26%。政策支持叠加市场需求提升,行业整体发展前景乐观,但市场竞争也日益激烈。
研报提示的主要风险有哪些?
研报提示的主要风险包括市场竞争风险、客户集中风险和原材料价格波动风险。市场竞争方面,兽药及原料药行业参与者众多,竞争加剧可能影响公司市场份额和盈利能力。客户集中风险需关注主要客户的变化对业绩的潜在影响。原材料价格波动风险则可能导致成本上升,影响毛利率水平。这些风险需持续关注和应对。