猜你想问
这份研报的核心内容是什么?
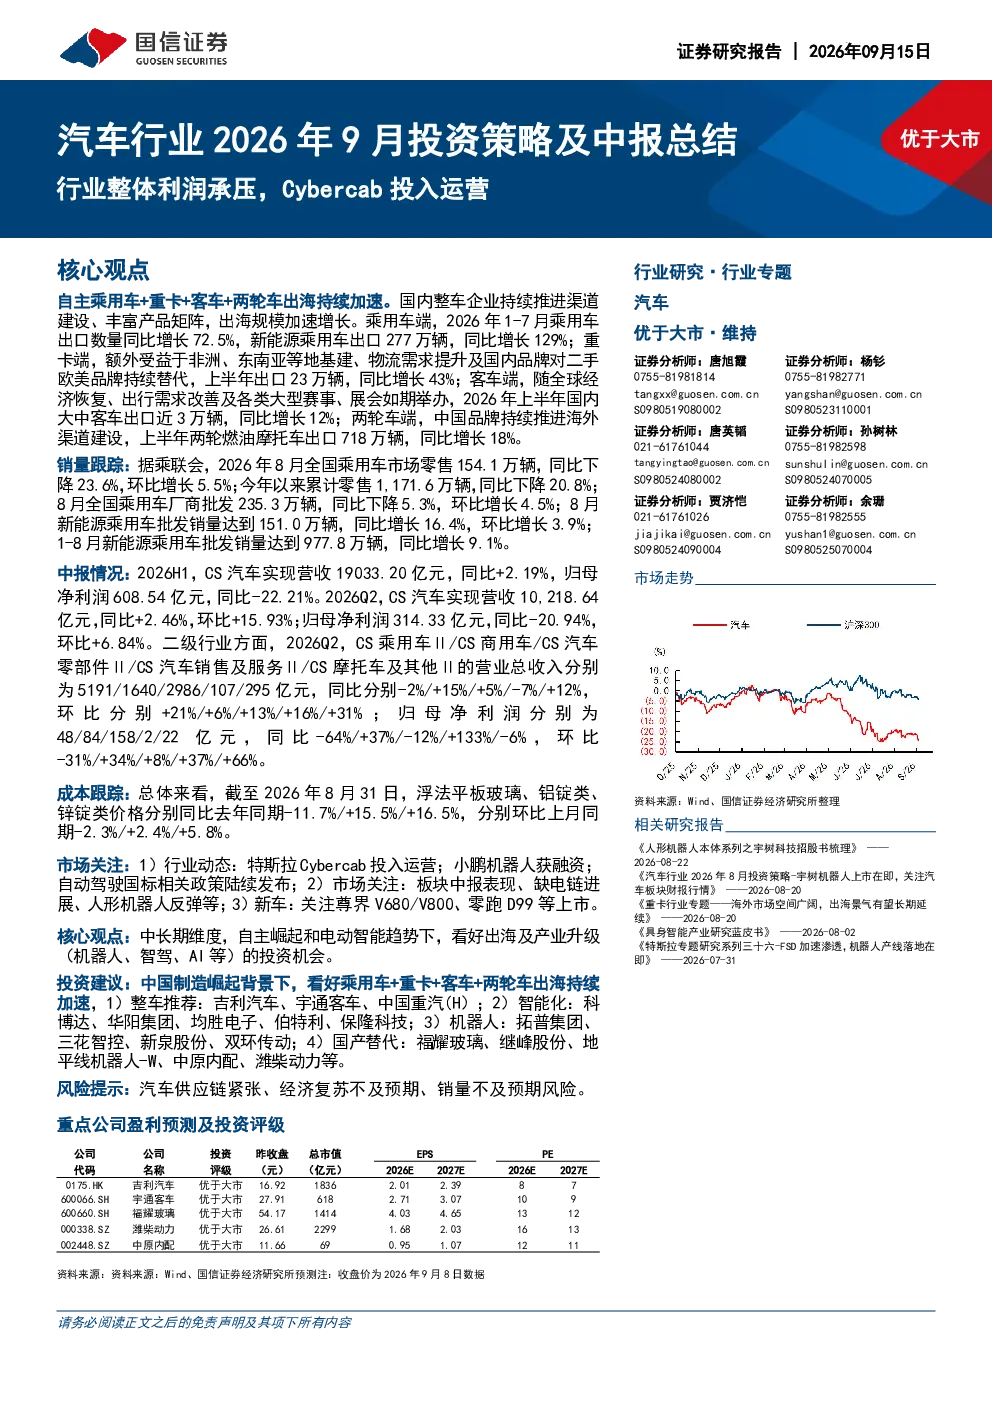
本报告分析了2026年汽车行业的投资策略及中报情况。核心观点显示,自主乘用车、重卡、客车和两轮车出海持续加速,国内整车企业出海规模加速增长。2026年1-7月新能源乘用车出口同比增长129%,重卡出口同比增长43%。报告还跟踪了2026年8月全国乘用车市场零售及批发数据,显示乘用车市场零售同比下降23.6%,但新能源乘用车批发销量同比增长16.4%。中报数据显示CS汽车营收增长但利润下滑,主要原因是乘用车内需承压和成本上行。报告建议关注自主崛起和电动智能趋势下的投资机会。
汽车行业的发展趋势如何?
中国汽车行业已度过销量增速最快的黄金十年,进入成熟期过渡阶段,但长期保有量和销量仍有空间。自主乘用车、重卡、客车和两轮车出海持续加速,国内整车企业持续推进渠道建设、丰富产品矩阵。预计2026年汽车行业销量整体持平,新能源乘用车销量增速预计将有所放缓。品牌化、全球化、智能化是行业发展趋势,需关注自主品牌崛起和增量零部件机遇。
报告重点分析了哪些方向?
报告重点分析了2026年汽车行业中报情况及投资策略。中报数据显示CS汽车营收增长但利润下滑,二级行业方面,乘用车、商用车、汽车零部件、汽车销售及服务、摩托车及其他收入和利润同比环比均呈现分化表现。报告还跟踪了成本变化情况,如浮法平板玻璃价格同比下滑,铝锭类和锌锭类价格同比上涨。投资建议方面,看好出海及产业升级(机器人、智驾、AI等)的投资机会,推荐吉利汽车、宇通客车、中国重汽等整车企业,以及科博达、均胜电子等智能化企业。
当前汽车市场现状如何判断?
当前汽车市场呈现分化态势。乘用车市场零售在2026年8月同比下降23.6%,但新能源乘用车批发销量同比增长16.4%,显示出新能源车较强的市场韧性。中报数据显示,汽车板块营业总收入小幅增长,净利润同比下降、环比回升。CS汽车2026年营收增长,但利润较明显下滑,主要原因是乘用车内需承压和成本上行。行业整体利润承压,但自主出海和智能化趋势带来新的增长点。
研报提示了哪些风险?
本报告提示了汽车行业的主要风险,包括汽车供应链紧张、经济复苏不及预期、销量不及预期等。供应链紧张可能导致原材料成本上升,影响企业盈利能力;经济复苏不及预期将影响消费者购车意愿,拖累销量增长;销量不及预期则可能导致企业库存积压,进一步压缩利润空间。投资者需关注这些风险因素,谨慎评估投资决策。