猜你想问
匠心家居的股票激励计划具体内容是什么?
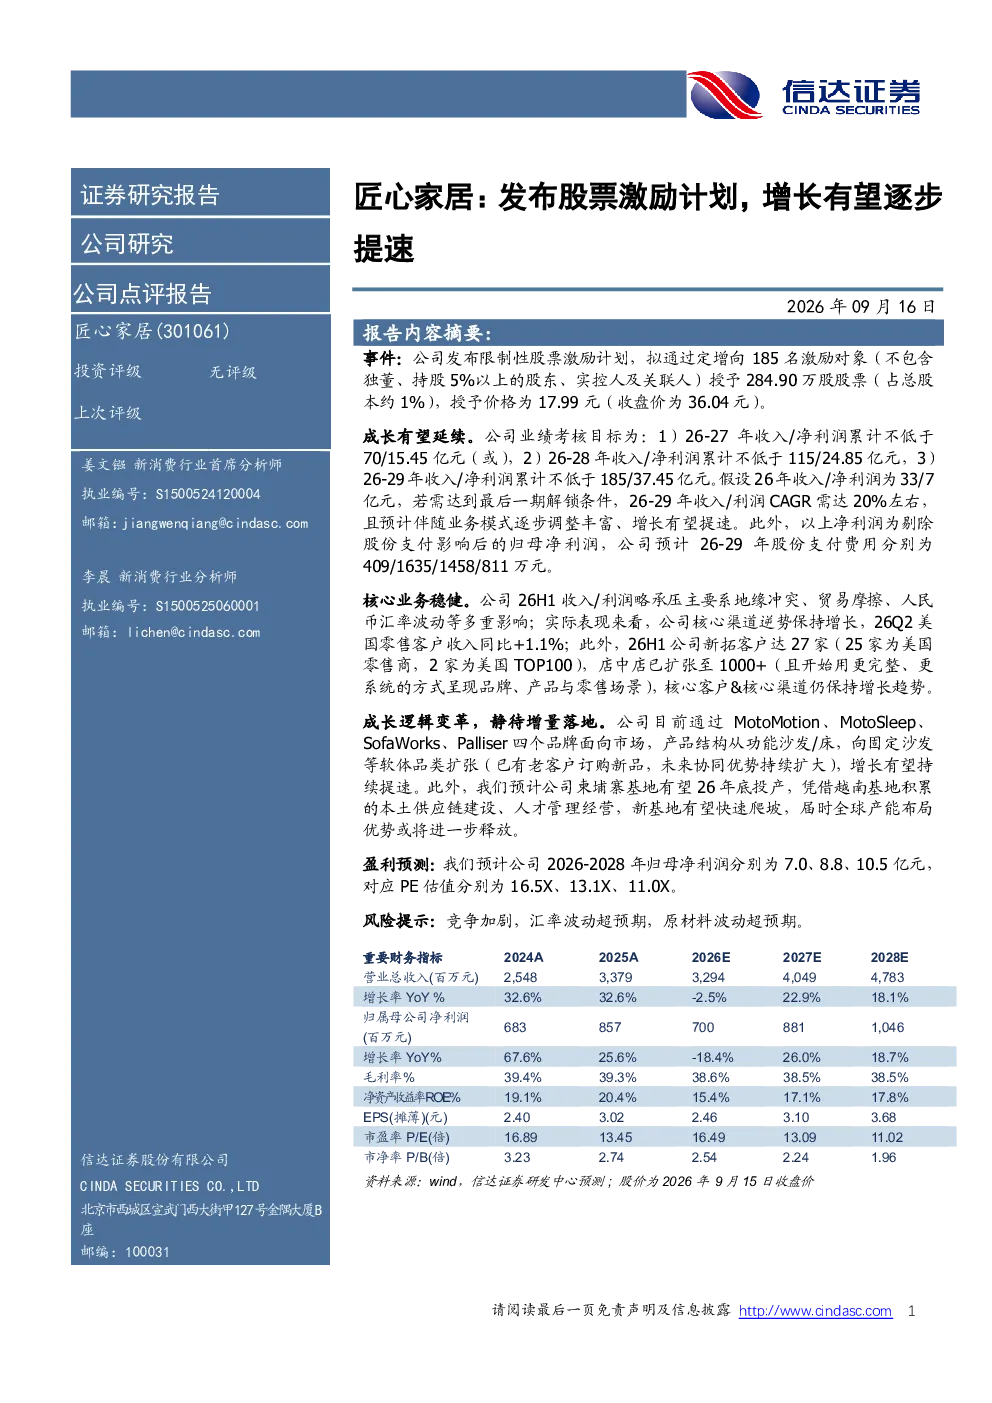
匠心家居发布了股票激励计划,设定了2026-29年的业绩考核目标,要求收入/净利润累计不低于70/15.45亿元至185/37.45亿元。假设2026年收入/净利润为33/7亿元,为达最后一期解锁条件,2026-29年收入/利润复合年均增长率(CAGR)需达20%左右。剔除股份支付影响后,2026-29年归母净利润预测分别为7.0、8.8、10.5亿元,对应PE估值分别为16.5X、13.1X、11.0X。
家电行业未来发展趋势如何?
家电行业未来发展趋势显示,公司通过MotoMotion、MotoSleep、SofaWorks、Palliser四个品牌面向市场,产品结构从功能沙发/床向固定沙发等软体品类扩张,老客户已订购新品,协同优势持续扩大。同时,公司计划在柬埔寨建立新基地,利用越南基地经验快速爬坡,进一步释放全球产能布局优势。这些举措有望推动公司业务模式逐步调整丰富,实现增长提速。
本报告重点分析了哪些方面?
本报告重点分析了匠心家居的股票激励计划及其业绩考核目标,预测了2026-2028年的收入/净利润表现,并揭示了公司通过多品牌战略和产能扩张实现增长的逻辑。报告还关注了公司业务表现,指出虽然2026年上半年受多重因素影响收入/利润略承压,但核心渠道逆势保持增长,新拓客户和店中店扩张成效显著。
当前家电市场状况如何判断?
当前家电市场状况显示,匠心家居2026年上半年收入/利润略承压,主要受地缘冲突、贸易摩擦、人民币汇率波动等多重因素影响。但公司核心渠道逆势保持增长,2026年Q2美国零售客户收入同比+1.1%,新拓客户达27家,店中店扩张至1000+,核心客户&核心渠道仍保持增长趋势。这些积极因素表明市场虽面临挑战,但公司基本面仍具韧性。
本报告提示了哪些风险?
本报告提示了匠心家居面临的风险,包括竞争加剧、汇率波动超预期、原材料波动超预期等。这些风险可能对公司业绩和盈利能力产生影响。例如,股份支付费用在2026-2029年分别为409/1635/1458/811万元,需关注其对利润的潜在影响。此外,地缘冲突、贸易摩擦等外部环境变化也可能带来不确定性。