猜你想问
这份研报主要分析了哪些核心内容?
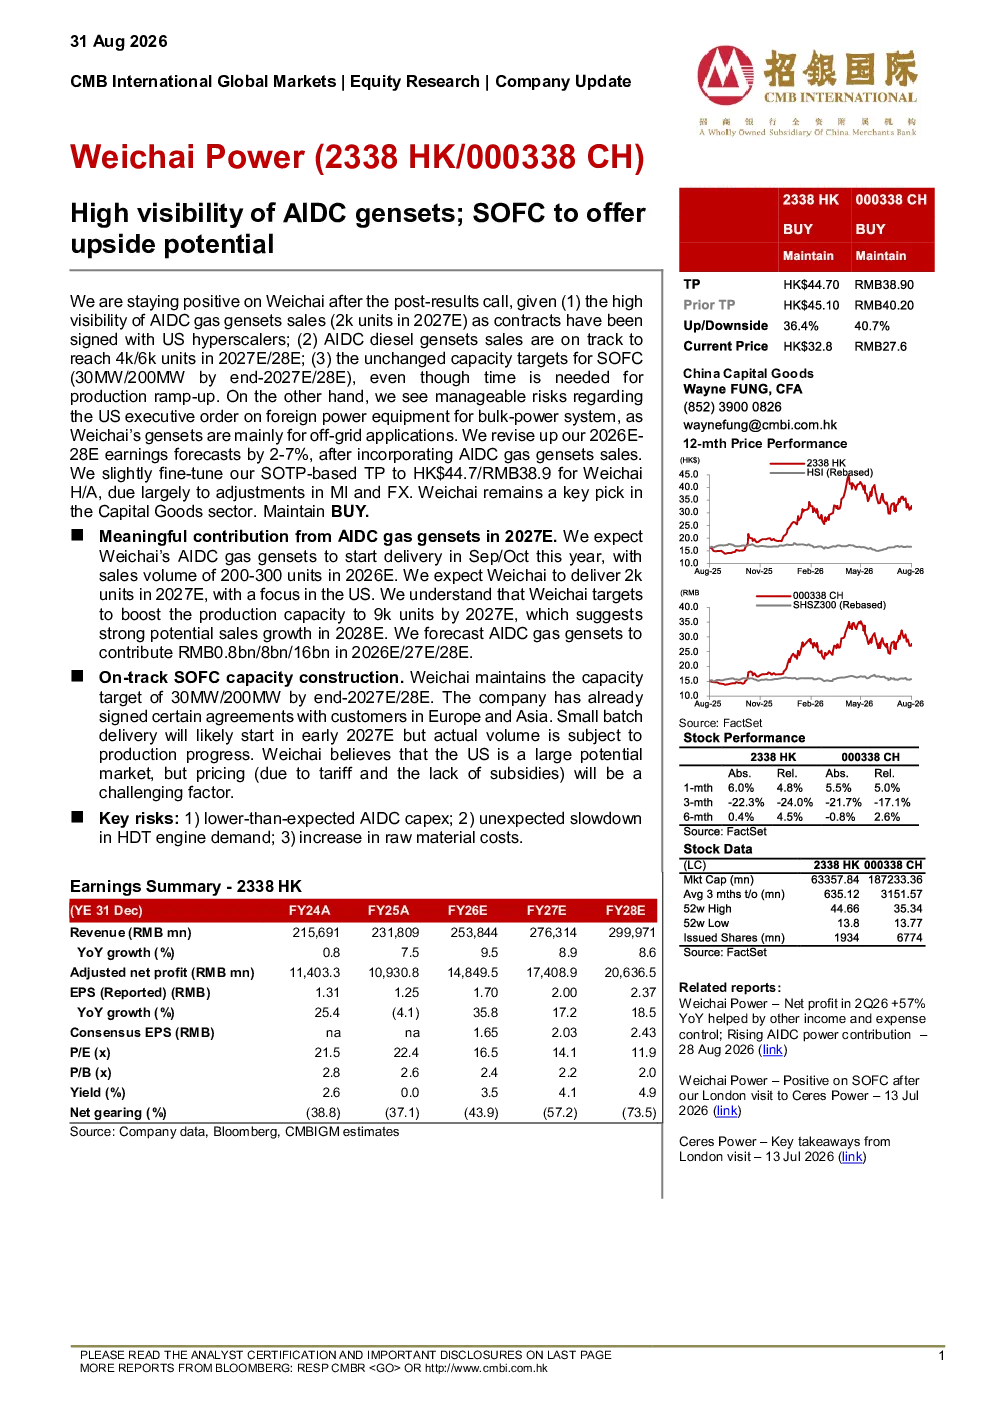
这份研报主要分析了威柴动力在AIDC燃气发电机和固体氧化物燃料电池领域的业务发展。报告指出威柴2026年第二季度净利润同比增长57%,主要得益于其他收入及费用控制,以及AIDC电力贡献率上升。分析师预计威柴今年的AIDC燃气发电机将于9月/10月开始交付,2026年销量为200-300台,2027年交付2000台,重点聚焦美国市场。威柴目标将在2027年将产能提升至9000台,2028年销售增长潜力巨大。AIDC燃气发电机在2026年、2027年、2028年预计将分别贡献8亿、80亿、160亿元人民币。此外,报告还分析了威柴2026-2028年的盈利预测上调2-7%的原因,以及基于SOTP的威柴H/A目标价调整情况。
AIDC发电机组和固体氧化物燃料电池行业的发展趋势如何?
AIDC发电机组和固体氧化物燃料电池行业展现出强劲的增长潜力。根据研报,威柴动力预计其AIDC燃气发电机销量将在2026年达到200-300台,2027年交付2000台,2028年销售增长潜力巨大。AIDC燃气发电机在2026年、2027年、2028年预计将分别贡献8亿、80亿、160亿元人民币。固体氧化物燃料电池方面,产能目标保持不变,截至2027年底/28年底分别为30MW/200MW,尽管产能爬坡需要时间。这些数据表明,AIDC发电机组和固体氧化物燃料电池市场具有广阔的发展前景,特别是在美国市场。
研报重点分析了威柴动力的哪些方面?
研报重点分析了威柴动力的AIDC燃气发电机和固体氧化物燃料电池业务。报告详细预测了AIDC燃气发电机的销量和产能增长,以及其对公司盈利的贡献。此外,报告还上调了威柴2026-2028年的盈利预测,并略微调整了基于SOTP的威柴H/A目标价。报告强调了威柴在AIDC燃气发电机市场的强劲增长潜力和SOFC产能的稳步提升,认为威柴凭借这些优势展现出良好的发展前景。
目前AIDC发电机组和固体氧化物燃料电池的市场现状如何?
目前AIDC发电机组和固体氧化物燃料电池市场正处于快速发展阶段。根据研报,威柴动力预计其AIDC燃气发电机销量将在2026年达到200-300台,2027年交付2000台,2028年销售增长潜力巨大。AIDC燃气发电机在2026年、2027年、2028年预计将分别贡献8亿、80亿、160亿元人民币。固体氧化物燃料电池方面,产能目标保持不变,截至2027年底/28年底分别为30MW/200MW。这些数据表明,AIDC发电机组和固体氧化物燃料电池市场具有广阔的发展前景,特别是在美国市场。
研报提示了哪些主要风险?
研报提示了几个主要风险,包括AIDC资本支出低于预期、HDT发动机需求出现意外放缓,以及原材料成本上升。这些风险可能对公司业务发展产生不利影响。例如,AIDC资本支出低于预期可能导致产能增长不及预期,HDT发动机需求放缓可能影响公司整体收入,原材料成本上升则可能增加公司生产成本。投资者在关注公司发展潜力的同时,也需要关注这些潜在风险。