猜你想问
这份报告主要分析了什么内容?
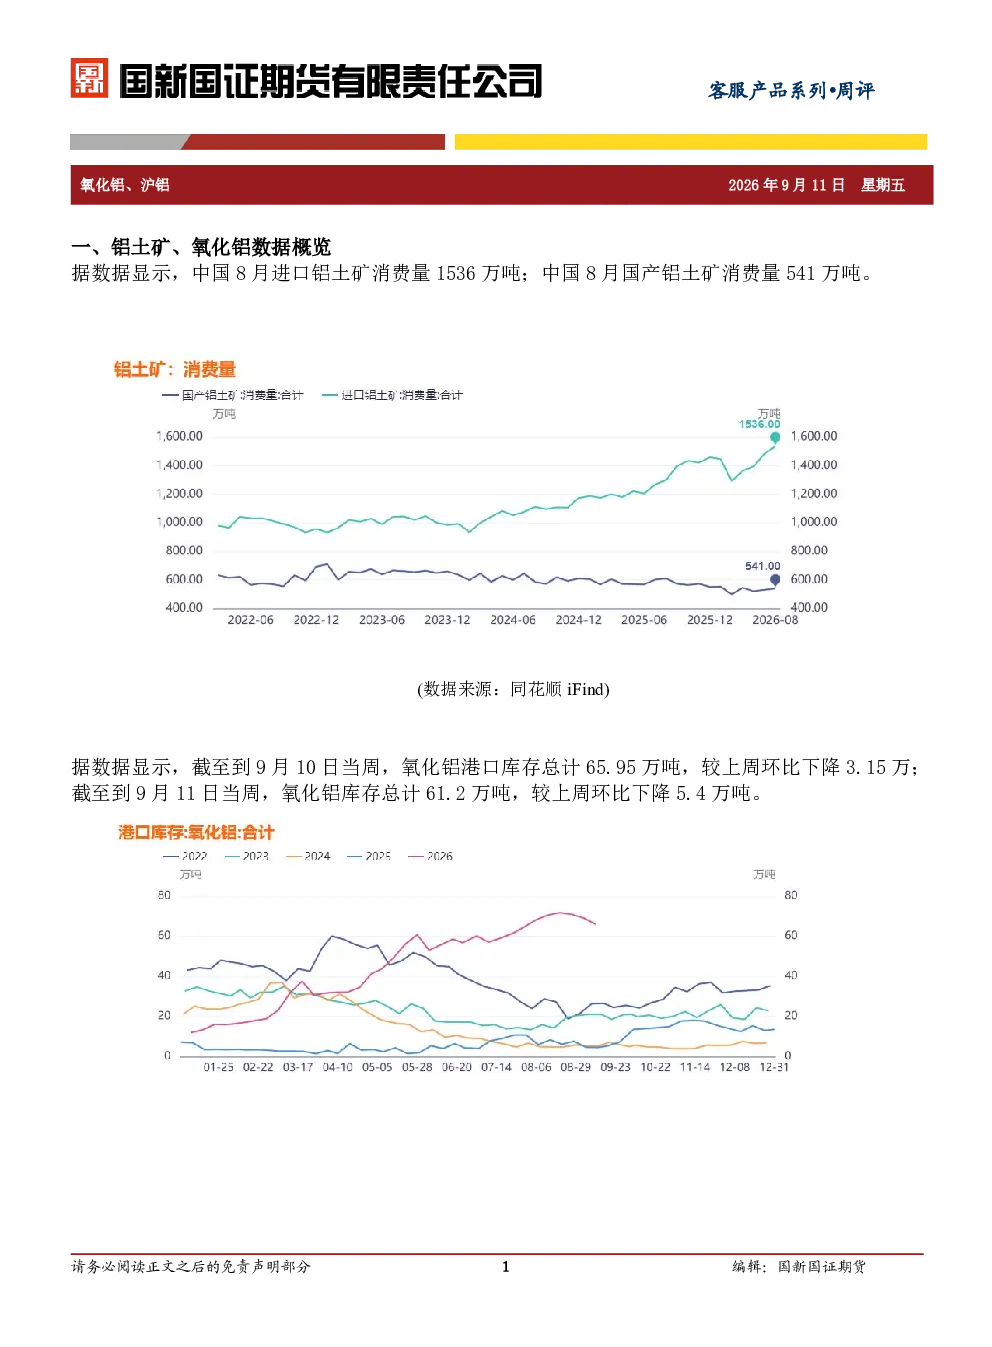
这份报告主要分析了铝土矿与氧化铝、电解铝的基本面数据概览,包括中国8月进口铝土矿消费量、氧化铝港口库存变化、电解铝产能及产量数据等。同时,报告还综述了氧化铝和沪铝主力合约的区间震荡情况、供给压力、库存格局以及宏观、供应、需求和库存等方面的市场现状。
氧化铝和沪铝的行业发展趋势如何?
氧化铝行业呈现供给压力较大、整体供应维持宽松的特点,主力合约区间震荡。沪铝方面,全球供应仍有缺口,国内电解铝近乎满产但无增产弹性,下游开工率小幅回升,9月传统旺季修复性增长,LME铝库存低位,国内铝锭库存去库,铝棒库存波动,反映下游需求偏弱。
报告重点分析了哪些方向?
报告重点分析了氧化铝和沪铝的库存变化、价格走势及影响因素。氧化铝方面关注港口库存去化和期货库存增加的格局,沪铝方面则分析了宏观通胀压力、中东产能复产、国内电解铝产能利用率、下游开工率及库存动态等关键因素。
当前铝市场的现状如何判断?
当前铝市场现状表现为氧化铝供应维持宽松,价格区间震荡;沪铝方面,全球供应缺口与国内产能满产并存,下游需求小幅回升但整体偏弱,库存呈现分化格局,LME铝库存低位而国内铝锭库存去库。市场受宏观通胀压力和供应端变化共同影响。
这份研报有哪些风险提示?
本报告提示投资者关注氧化铝和沪铝市场面临的宏观风险,如美国通胀压力提升对金属市场的影响;供应端风险,如中东产能复产提速可能加剧全球供应缺口;需求端风险,下游开工率回升幅度不及预期可能影响传统旺季修复性增长;以及库存变化带来的市场波动风险。报告强调客户需独立评估并咨询投资顾问。
你可能感兴趣
客服产品系列•周评 国新国证期货-沪铜周评
国新国证期货2026-06-27
客服产品系列:周评:沪铜
国新国证期货2025-10-13
客服产品系列•周评:本周震荡收跌
国新国证期货2026-03-02
客服产品系列•周评:本周震荡收跌
国新国证期货2026-04-20
客服产品系列•周评:分歧加剧,宽幅震荡
休闲服务国新国证期货2026-04-20
客服产品系列•周评:本周震荡上涨
休闲服务国新国证期货2025-10-27
客服产品系列•周评
国新国证期货2026-02-02
客服产品系列•周评
国新国证期货2026-01-26
客服产品系列•周评:本周震荡下跌
国新国证期货2025-09-15
客服产品系列•周评
休闲服务国新国证期货2025-07-28