猜你想问
这份研报的核心内容是什么?
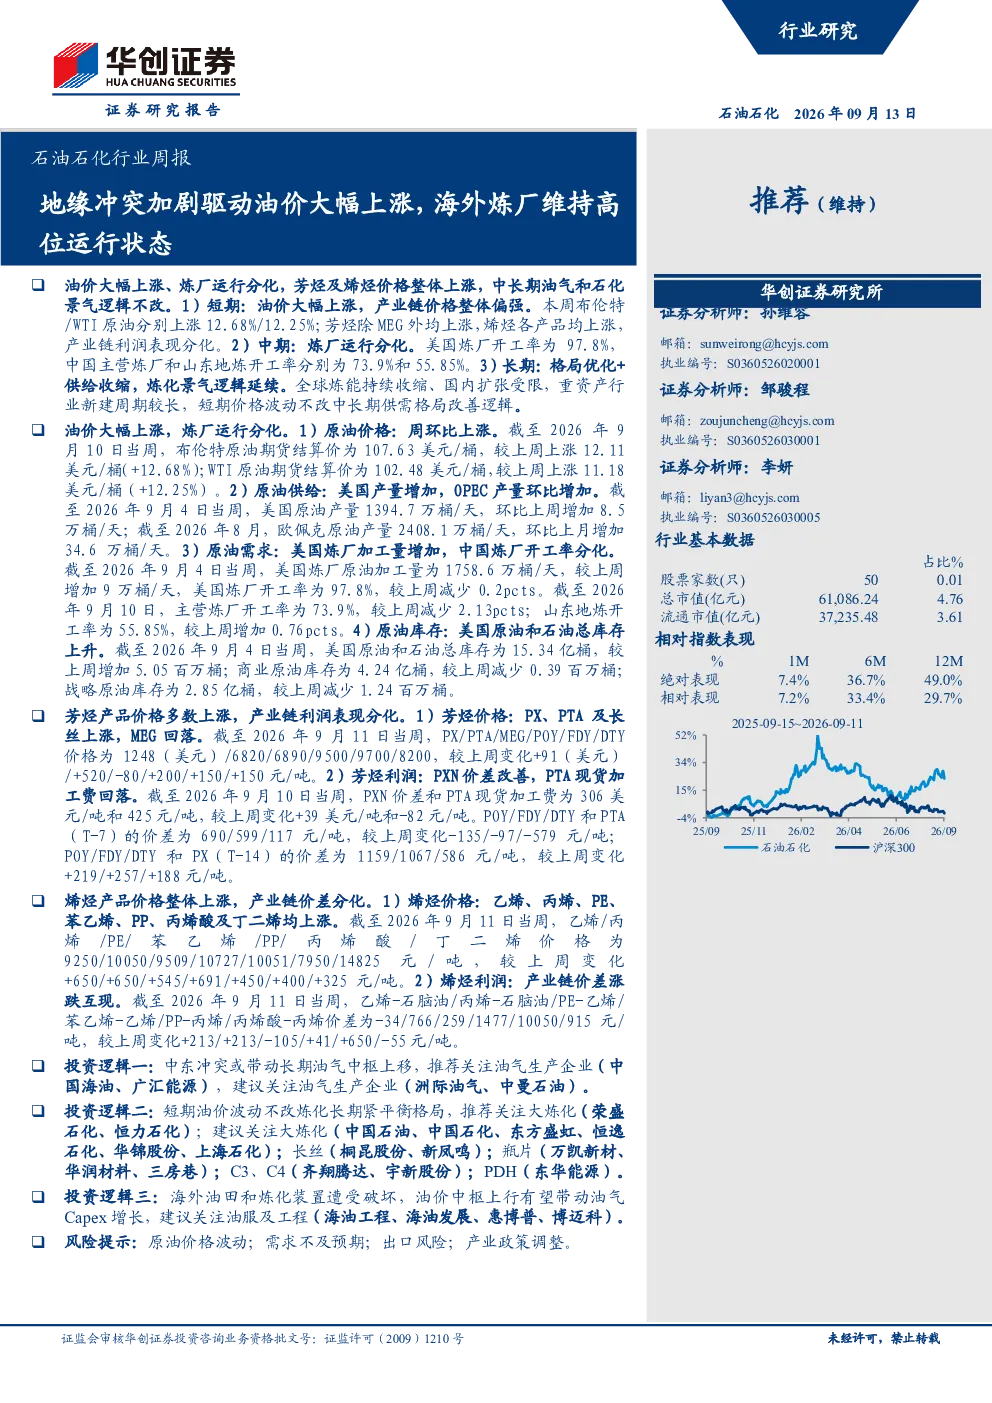
本报告指出地缘冲突加剧驱动油价大幅上涨,海外炼厂维持高位运行状态,导致芳烃及烯烃价格整体上涨。报告强调中长期油气和石化景气逻辑不改,主要基于全球炼能持续收缩、国内扩张受限等因素,短期价格波动不改中长期供需格局改善逻辑。
石化行业未来发展趋势如何?
石化行业未来发展趋势向好,主要得益于全球炼能收缩和国内扩张受限,重资产行业新建周期较长,有利于供需格局改善。同时,地缘冲突持续影响油价,海外炼厂高位运行将支撑芳烃及烯烃价格,中长期景气逻辑明确。
报告重点分析了哪些方面?
报告重点分析了油价上涨对产业链的影响、炼厂运行状态以及中长期供需格局。具体包括布伦特/WTI原油价格上涨情况、芳烃及烯烃价格变化、国内外炼厂开工率数据,以及油气生产企业、大炼化及下游产品、油服及工程等投资方向的推荐。
当前石化市场现状如何判断?
当前石化市场现状显示油价上涨明显,布伦特/WTI原油价格分别上涨12.68%/12.25%,产业链价格分化,芳烃除MEG外均上涨,烯烃各产品均上涨。美国炼厂开工率高达97.8%,而中国主营炼厂和山东地炼开工率分别为73.9%和55.85%,整体供需关系受地缘冲突和炼能结构影响。
研报提示了哪些风险?
研报提示的主要风险包括原油价格波动、需求不及预期、出口风险和产业政策调整。原油价格波动可能影响产业链整体利润水平,需求不及预期可能导致产品价格承压,出口风险涉及国际市场变化,产业政策调整则可能影响行业竞争格局和投资方向。
你可能感兴趣
石油沥青周报:油价维持高位,炼厂利润承压
华泰期货2024-04-14
石油加工行业原油周报:中东地缘冲突主导,国际油价高位震荡
化石能源信达证券2026-03-22
原油沥青周报:原油:地缘支撑油价走高,关注需求和宏观承受度,沥青:供需预期好转,炼厂库存维持去化
广发期货2024-04-08
石油石化行业跟踪周报:原油周报:巴以冲突持续,国际油价波动上涨
化石能源东吴证券2023-10-22
石油石化行业跟踪周报:原油周报:中东紧张局势加剧,油价震荡运行
化石能源东吴证券2024-01-14
石油沥青周报:炼厂库存维持高位,等待需求季节性改善
华泰期货2024-07-14
石化周报:地缘冲突持续发酵,油价或高位宽幅震荡
化石能源民生证券2025-06-21
石油石化行业跟踪周报:中东局势加剧紧张,国际油价上涨
化石能源东吴证券2024-01-21
石油石化行业周报:地缘事件产生风险溢价,原油价格大幅上涨
基础化工长城证券2019-06-23
原油库存周报:美国炼厂低负荷运行,商业原油大幅累库推动油价震荡走弱
通惠期货2025-02-06