猜你想问
这份研报主要讲了什么内容?
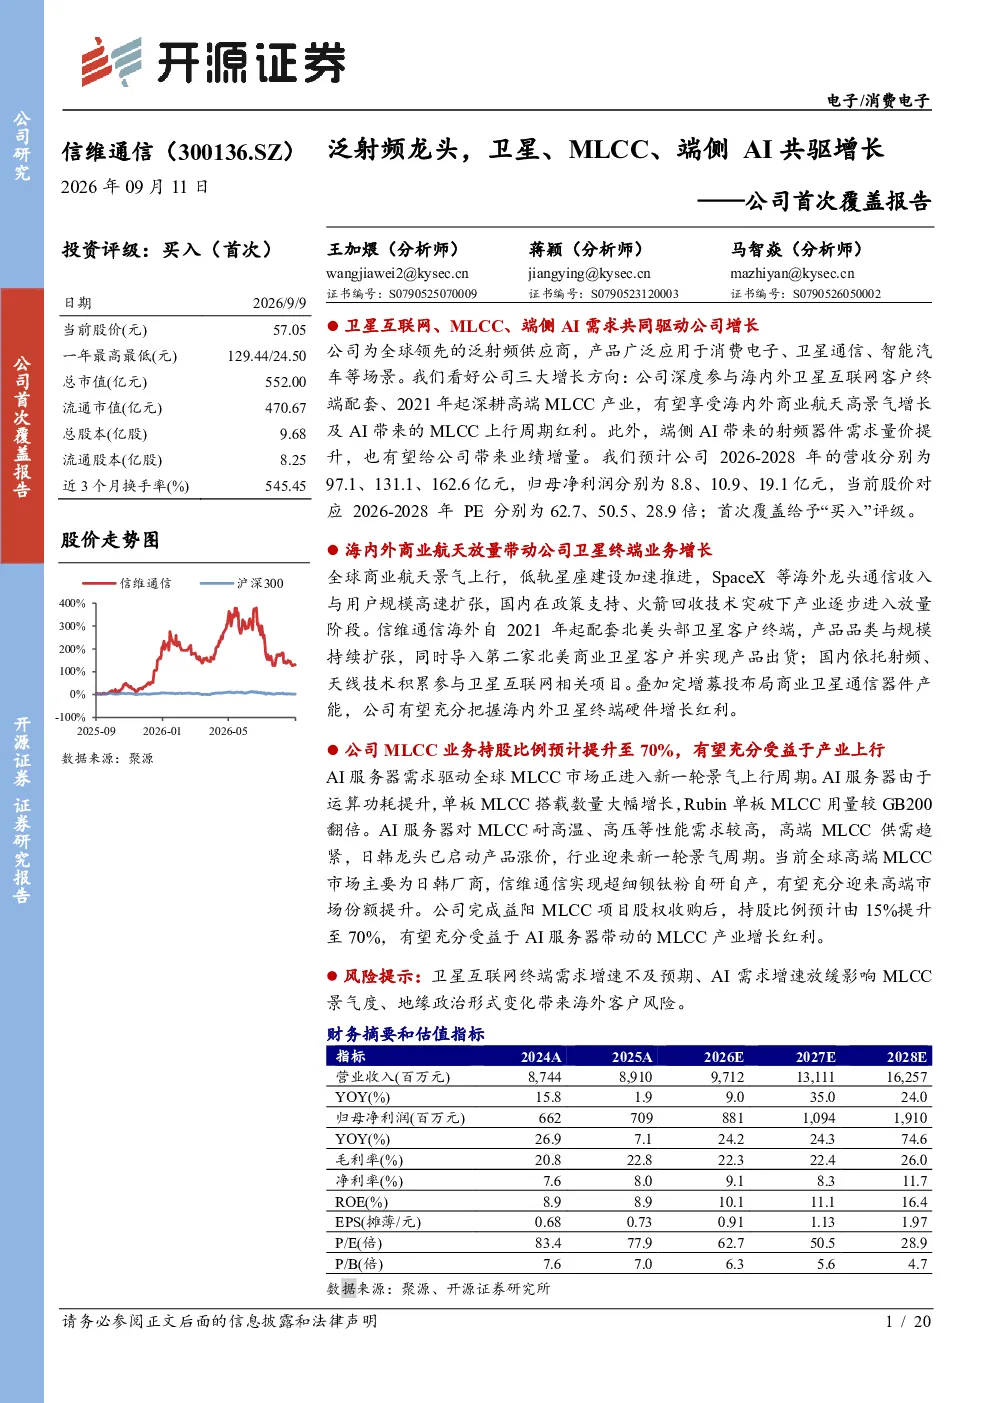
这份研报是对信维通信的首次覆盖报告,分析了该公司作为泛射频龙头,在卫星通信、MLCC产业和端侧AI三大领域的增长潜力。报告详细介绍了信维通信的业务范围、财务表现、股权架构,并重点探讨了公司在卫星终端配套、高端MLCC及端侧AI射频器件方面的市场地位和发展前景。此外,还包含了公司未来几年的盈利预测和主要风险提示。
当前泛射频赛道的发展趋势如何?
当前泛射频赛道呈现多元化发展趋势,主要受三大因素驱动:一是全球商业航天景气上行,带动卫星互联网终端需求增长;二是AI技术发展推动MLCC市场进入新一轮景气周期;三是端侧AI应用普及提升射频器件需求量价。信维通信凭借在泛射频技术领域的积累,正积极布局这些增长方向,有望充分受益于行业景气度提升。
报告重点分析了信维通信的哪些业务方向?
报告重点分析了信维通信的三大业务增长方向:一是深度参与海内外卫星互联网客户终端配套,把握卫星终端硬件增长红利;二是深耕高端MLCC产业,享受商业航天高景气及AI上行周期红利;三是拓展端侧AI射频器件市场,通过量价提升实现业绩增量。公司在这些领域均具备较强的技术优势和市场竞争力。
从市场现状来看,信维通信处于什么地位?
从市场现状来看,信维通信是国内领先的泛射频供应商,产品覆盖从基础材料到终端模组的完整链条。公司在LCP材料和高端MLCC领域实现国产替代突破,客户涵盖全球多家知名科技企业。虽然短期收入存在波动,但长期经营韧性凸显,技术溢价能力持续显现,研发投入保持高位,技术创新持续加码。
研报中提示了哪些主要风险?
研报提示了三大主要风险:一是卫星互联网终端需求增速可能不及预期,影响公司卫星终端业务发展;二是AI需求增速放缓可能影响MLCC市场景气度,进而影响公司MLCC业务表现;三是地缘政治形式变化可能带来海外客户风险,对公司的国际化业务造成不利影响。这些风险需持续关注。
你可能感兴趣
信维通信首次覆盖报告泛射频解决方案领军企业,卫星通信和MLCC助力跨越式发展
国泰海通证券2026-07-26
公司首次覆盖报告:泛模拟龙头,“功率+电源+射频+传感”协同发力
电子设备开源证券2020-07-27
存储+MCU国内龙头,端侧AI与国产替代共驱增长
信息技术太平洋证券2025-12-23
国科微(300672)首次覆盖报告:AI赋能视显SoC基本盘,存储与汽车电子共驱新成长周期
电子设备西部证券2026-04-15
首次覆盖报告:CCL供需共振驱动量价齐升,公司海内外算力导入共拓新局
有色金属西部证券2026-02-05
首次覆盖报告:3C组装龙头,充分受益AI端侧落地
机械设备国泰君安证券2024-07-24
公司首次覆盖报告:国内射频芯片龙头,前景广阔
电子设备开源证券2020-11-06
公司首次覆盖报告:国内PCB样板与IC载板龙头,AI浪潮点燃新增长
电子设备信达证券2023-08-11
公司首次覆盖报告:射频微波业务技术领先的行业龙头,多类型战机与导弹等下游放量催化业绩较高增长
轻工制造开源证券2020-07-20
首次覆盖报告:深耕消费电子赛道,苹果创新周期+半导体共驱成长
机械设备诚通证券2025-02-18