猜你想问
券商半年报主要透露了哪些业绩亮点?
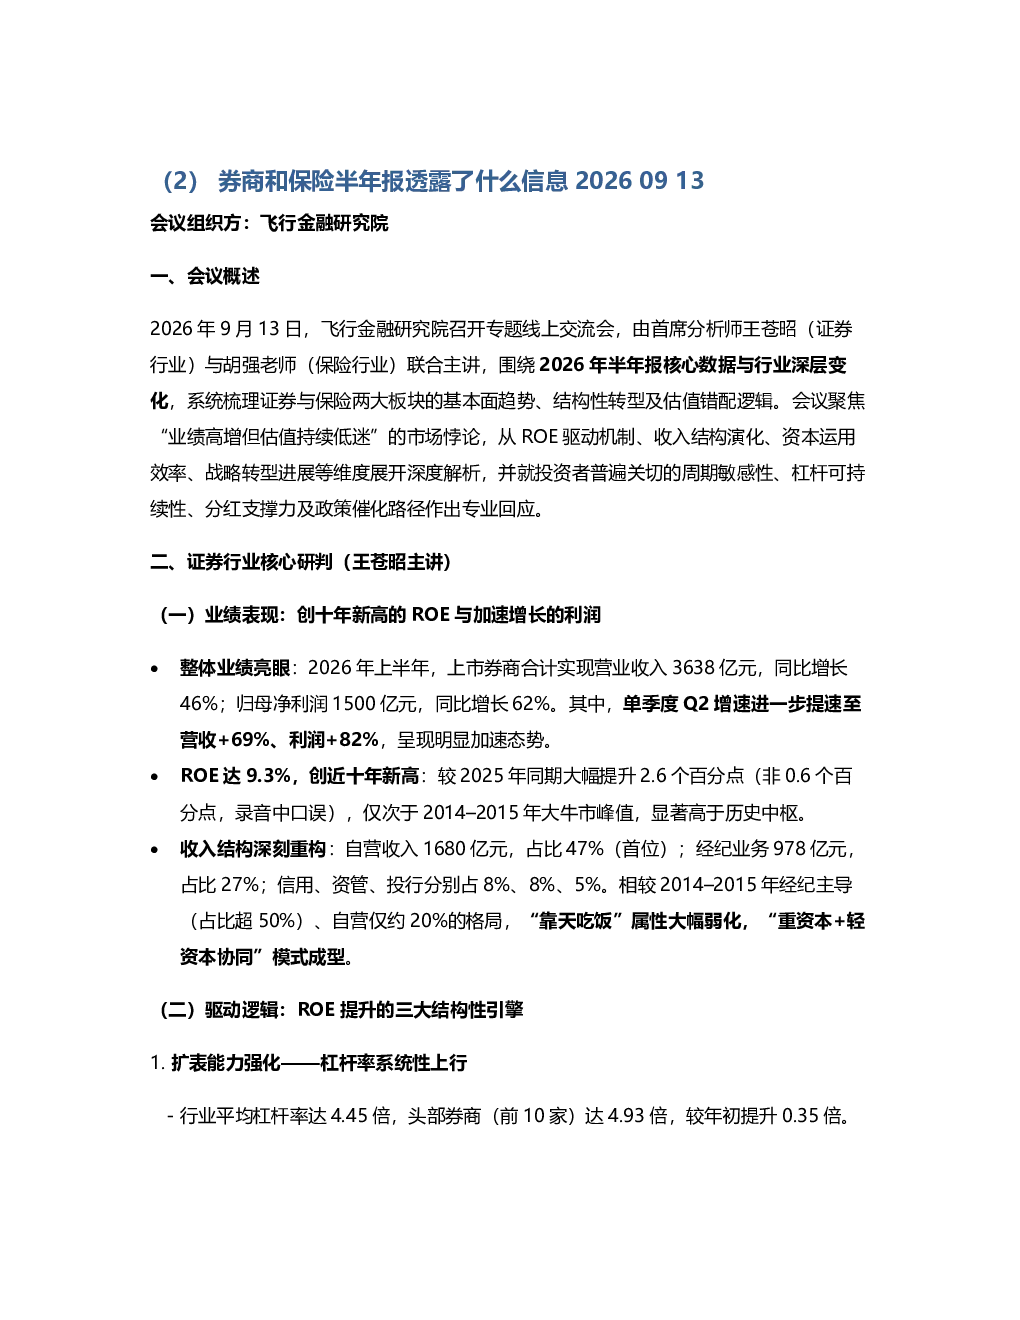
2026年上半年,上市券商营收3638亿元(+46%),净利润1500亿元(+62%),ROE达9.3%(创十年新高)。收入结构重构,自营收入占比47%(首位),经纪业务27%,信用、资管、投行各占8%、8%、5%。主要亮点包括:1)自营业务贡献突出,年化收益率稳定在3.5%-5.5%;2)财富管理收入大幅增长,经纪业务收入978亿元(+54%);3)国际化业务拓展,境外子公司国际业务收入占比20%-30%
保险行业未来发展趋势如何?
保险行业未来发展趋势呈现三大特点:1)医疗养老生态赋能销售,如太保“芯动家”带动银保新单转化率近30%;2)AI深度赋能全链条,太保智能体代理人举绩力+39.1%;3)资产负债管理新规推动行业集中度提升。银保渠道“强者恒强”,车险保费持平,非车险保费+5.2%
券商报告重点分析了哪些方向?
券商报告重点分析了:1)业绩表现,ROE提升的三大引擎:扩表能力强化、财富管理兑现期、国际化新空间;2)风险与资本管理,两融余额3.02万亿元(+63%),信用类资产占比降至6.1%以下;3)估值错配,PB仅1.17倍,应转向PB-ROE中枢抬升逻辑
当前市场对券商和保险行业的现状判断是什么?
当前市场对券商和保险行业的现状判断:1)券商行业信用风险压力已过,资本补充依赖内生积累与并购整合;2)保险行业业绩全面向好,净利润同比+73.5%,新业务价值结构优化;3)保险科技投入回报见效,AI已进入见效期,预计2026年下半年起科技降本增效将反映在费用率下降与NBVmargin提升中
研报提示了哪些风险?
研报提示了以下风险:1)券商国际化业务需关注地缘风险,通过分散区域布局、本地化合规团队及限额管理缓释;2)保险科技投入短期内可能影响短期利润,但长期看将提升效率;3)监管政策变化可能影响行业集中度与业务结构,需持续关注政策动向
你可能感兴趣
券商和保险半年报透露了什么信息20260913 原文
未知机构2026-09-13
计算机行业投资策略周报:微软、谷歌、Meta的财报都透露了什么?
信息技术财通证券2023-07-30
快评:工业统计“缺口”透露了什么?
莫尼塔2018-01-04
地方两会透露了什么稳增长信号?
东吴证券2022-01-09
2023年一季度货币政策执行报告点评:一季度报告,透露了什么?
国金证券2023-05-15
教育行业:“双巨头”好未来、新东方的财报透露了什么
文化传媒中泰证券2017-04-30
宏观点评:开发性金融债支持基建透露了什么信号?
东吴证券2022-07-01
宏观月报:以史为鉴,2月PMI透露了什么信号?
东吴证券2022-03-01
宏观点评:美日“领跑”股市透露了什么信号?
东吴证券2024-01-22
宏观点评:日本央行意外“加息” 透露了什么信号?
东吴证券2022-12-20