猜你想问
这份研报主要分析了火电板块的哪些投资价值?
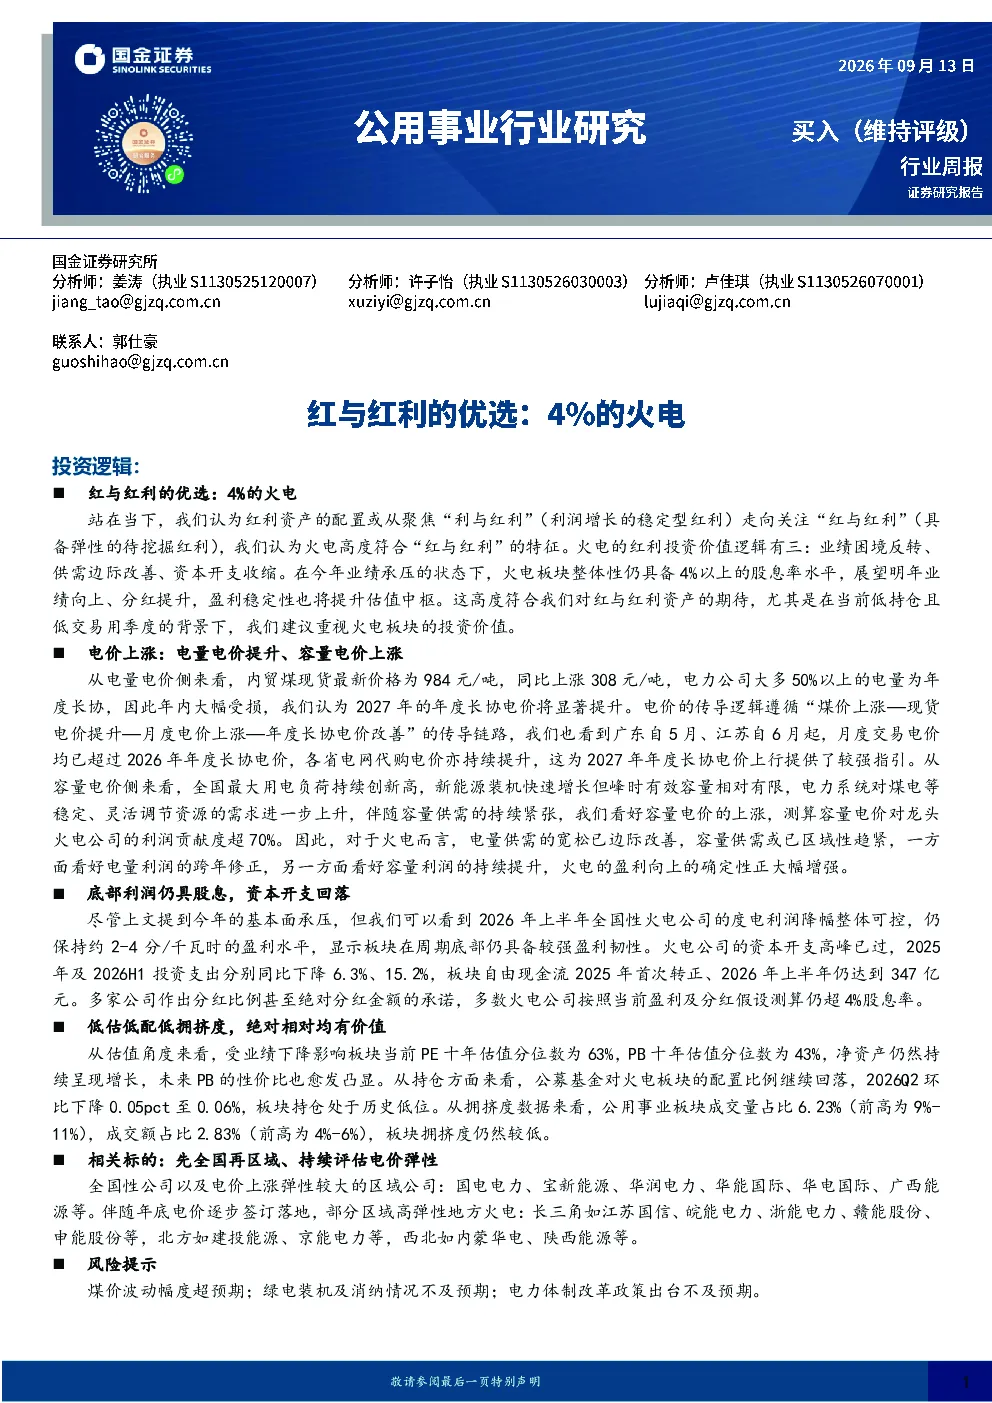
这份研报分析了火电板块的业绩困境反转、供需边际改善和资本开支收缩三大投资价值逻辑。报告指出尽管2026年面临电价下跌和煤价上涨的业绩压力,但火电板块仍具备弹性红利,月度电价上涨将推动2027年电量电价提升,业绩有望底部向上。同时,火电作为灵活性电源受益于电力供需边际紧张,容量电价上涨和市场化交易将提升边际利润,业绩底部将抬升。此外,电力板块资本开支高峰已过,火电板块自由现金流2025年首次转正,2026年上半年达347亿元,可覆盖分红,整体具备4%以上的股息率水平。
火电板块未来的发展趋势如何?
火电板块未来的发展趋势向好,电量供需宽松程度边际弱化,而火电作为灵活性电源将受益于电力供需边际紧张,容量电价上涨和市场化交易将提升边际利润。电量利润有望跨年修正,容量利润将持续提升,火电盈利向上的确定性增强。同时,火电公司资本开支高峰已过,自由现金流改善,多数公司承诺分红,股息率有望维持高位。此外,当前火电板块估值处于历史低位,持仓和拥挤度较低,具备投资价值。
报告中重点分析了火电板块的哪些方面?
报告中重点分析了火电板块的业绩困境反转、供需边际改善和资本开支收缩三个方面。业绩方面,尽管2026年面临压力,但火电板块仍好于预期,月度电价上涨将推动2027年电量电价提升,业绩有望底部向上。供需方面,火电作为灵活性电源受益于电力供需边际紧张,容量电价上涨和市场化交易将提升边际利润。资本开支方面,电力板块资本开支高峰已过,火电板块自由现金流2025年首次转正,2026年上半年达347亿元,可覆盖分红。
当前火电板块的市场现状如何?
当前火电板块市场现状显示,板块估值处于历史低位,PE十年估值分位数为63%,PB十年估值分位数为43%,净资产持续增长,未来PB的性价比凸显。持仓方面,公募基金对火电板块的配置比例处于历史低位,板块拥挤度仍然较低。同时,火电公司资本开支高峰已过,自由现金流改善,多数公司承诺分红,股息率有望维持高位。综合来看,火电板块具备低配低估低拥挤度的特点,绝对相对均有价值。
火电板块投资存在哪些风险?
火电板块投资存在的主要风险包括煤价波动幅度超预期、绿电装机及消纳情况不及预期以及电力体制改革政策出台不及预期。煤价波动将直接影响火电成本,若煤价大幅上涨可能侵蚀利润。绿电装机快速增长但峰时有效容量相对有限,若消纳不及预期可能影响电力系统稳定。电力体制改革政策若出台不及预期,可能对火电行业的发展带来不确定性。这些因素需密切关注,以规避潜在风险。