猜你想问
长江证券科技组周度电话会纪要核心内容是什么?
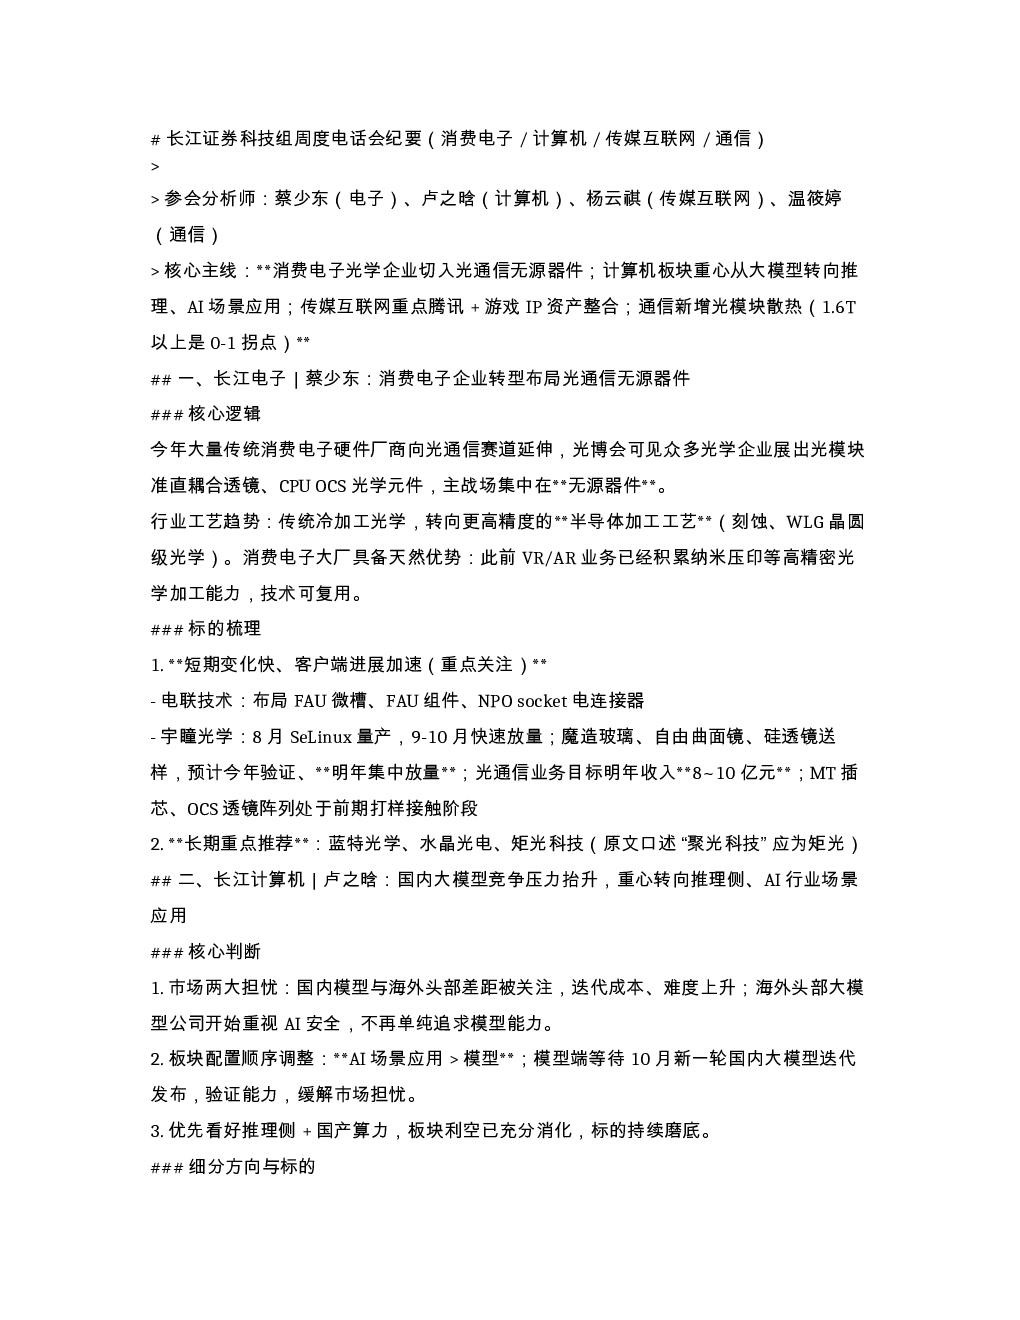
本次会议主要围绕消费电子、计算机和传媒行业进行了深入探讨。消费电子方面,重点关注光学企业切入光通信无源器件的趋势,特别是电联技术和宇瞳光学的短期布局。计算机板块则从大模型竞争转向推理与AI场景应用,强调工业等封闭场景的数据壁垒和Enterprise AI基建的长期需求。传媒行业聚焦腾讯AI与游戏业务,以及恺英网络收购娱美德理顺传奇IP的积极影响。通信领域新增光模块散热主线,1.6T成为散热方案的重要分界点,3.2T以上市场空间巨大。
消费电子行业发展趋势如何?
消费电子行业正经历从传统硬件制造向光通信赛道的延伸,无源器件成为主战场,工艺趋势转向半导体加工工艺如刻蚀和WLG晶圆级光学。短期内,电联技术和宇瞳光学等企业通过布局FAU微槽、组件、NPO socket电连接器等产品实现快速放量,长期来看,蓝特光学、水晶光电和矩光科技等企业值得关注。
报告重点分析了哪些方向?
报告重点分析了消费电子光学企业切入光通信无源器件、计算机板块从大模型竞争转向推理与AI场景应用、传媒行业腾讯AI与游戏业务整合、以及通信领域新增的光模块散热主线。其中,消费电子光学器件的工艺转型、计算机AI场景应用的落地、传媒游戏IP的整合与估值修复、以及通信光模块散热方案的演进是核心分析方向。
当前市场现状如何判断?
当前市场现状显示,消费电子光学器件领域正迎来工艺革新,计算机板块从博弈大模型转向更实际的推理与行业AI应用,传媒游戏板块估值处于低位且存在修复机会,通信领域则因NPO高集成度导致散热压力凸显,1.6T以上市场空间巨大。各行业均存在短期布局机会和长期发展潜力。
研报中提示了哪些风险?
研报中提示的主要风险包括产业方案尚未定型,技术路线如金刚石、VC均热板、石墨烯等材料的量产一致性、成本控制仍需持续验证,以及市场格局未定可能导致竞争加剧。此外,光模块散热方案从1.6T向3.2T/NPU时代的转变过程中,技术路线的选择和验证将直接影响市场空间和厂商布局,需持续跟踪行业动态。