猜你想问
这份研报主要讲了什么内容?
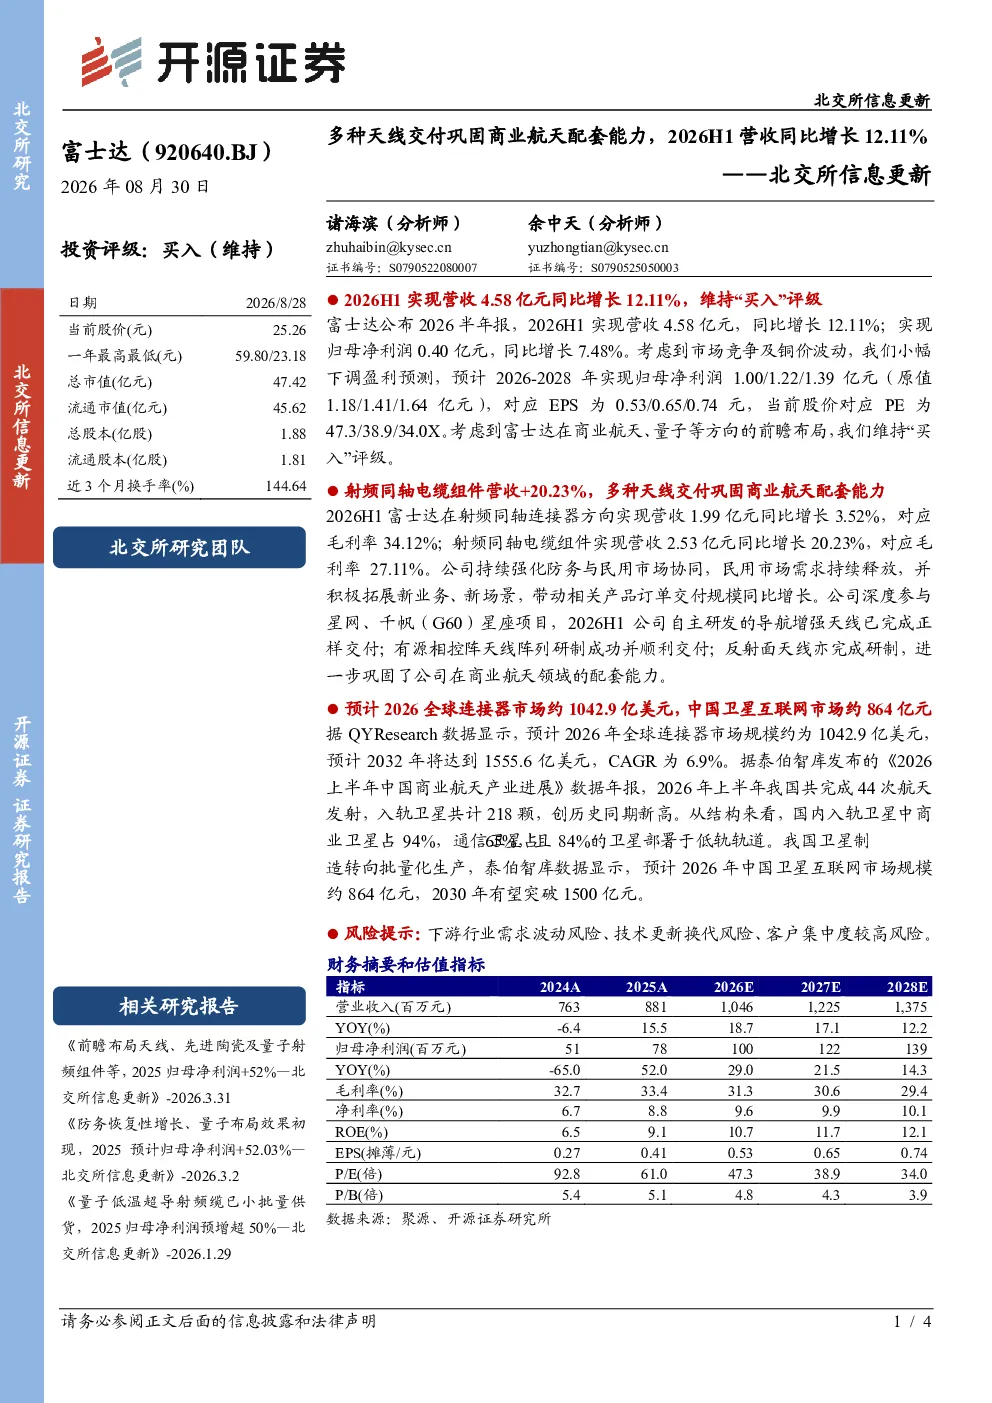
这份研报主要分析了北交所上市公司富士达2026年上半年的经营情况。公司实现营收4.58亿元,同比增长12.11%;归母净利润0.40亿元,同比增长7.48%。报告重点介绍了公司在商业航天领域的进展,特别是射频同轴电缆组件营收增长显著,达到2.53亿元,同比增长20.23%,毛利率为27.11%。公司深度参与了星网、千帆(G60)星座项目,并成功交付了导航增强天线、有源相控阵天线阵列及反射面天线,进一步巩固了其在商业航天领域的配套能力。分析师对公司的未来布局表示看好,但小幅下调了盈利预测,预计2026-2028年归母净利润分别为1.00/1.22/1.39亿元,EPS为0.53/0.65/0.74元,对应PE为47.3/38.9/34.0倍。
商业航天领域的发展趋势如何?
商业航天领域正处于快速发展阶段,市场前景广阔。根据报告分析,预计2026年全球连接器市场规模约1042.9亿美元,2032年将达到1555.6亿美元,CAGR为6.9%。特别是在中国,卫星互联网市场预计2026年规模约864亿元,2030年有望突破1500亿元。富士达作为商业航天领域的重要参与者,通过深度参与星网、千帆(G60)星座项目,并成功交付多种天线产品,展现了其在这一赛道的领先地位和持续增长潜力。未来,随着商业航天项目的不断推进,相关产业链企业将迎来更多发展机遇。
研报对富士达的重点分析方向是什么?
研报对富士达的重点分析方向主要集中在公司在商业航天领域的布局和业绩表现。报告详细介绍了公司射频同轴电缆组件的营收增长情况,以及其在星网、千帆(G60)星座项目中的天线产品交付情况。这些项目不仅为公司带来了显著的业绩增长,也巩固了其在商业航天领域的配套能力。此外,报告还分析了公司的盈利预测和市场估值,维持“买入”评级,主要基于公司在商业航天、量子等方向的前瞻布局。通过对这些重点方向的深入分析,报告展现了富士达在特定赛道中的竞争优势和发展潜力。
当前连接器市场的现状如何?
当前连接器市场正处于稳步增长阶段,展现出良好的发展态势。根据报告数据,预计2026年全球连接器市场规模约1042.9亿美元,2032年将达到1555.6亿美元,CAGR为6.9%。这一增长主要得益于5G、物联网、数据中心等领域的快速发展,对连接器产品的需求持续提升。在中国市场,卫星互联网的兴起也为连接器行业带来了新的增长点。预计2026年中国卫星互联网市场规模约864亿元,2030年有望突破1500亿元。富士达作为连接器领域的参与者,特别是在商业航天领域的布局,使其能够受益于这一市场的整体增长趋势。
研报提到了哪些风险提示?
研报中提到了几个需要关注的风险提示。首先,下游行业需求波动可能对公司的业绩产生影响,商业航天和量子等领域的市场发展存在不确定性。其次,技术更新换代较快,如果公司不能及时跟进新技术的发展,可能会影响其市场竞争力。此外,客户集中度较高也是一个潜在风险,如果主要客户的需求或合作关系发生变化,可能会对公司经营造成不利影响。这些风险因素需要投资者在关注公司发展的同时予以重视。