猜你想问
英伟达的芯片迭代如何影响液冷行业发展?
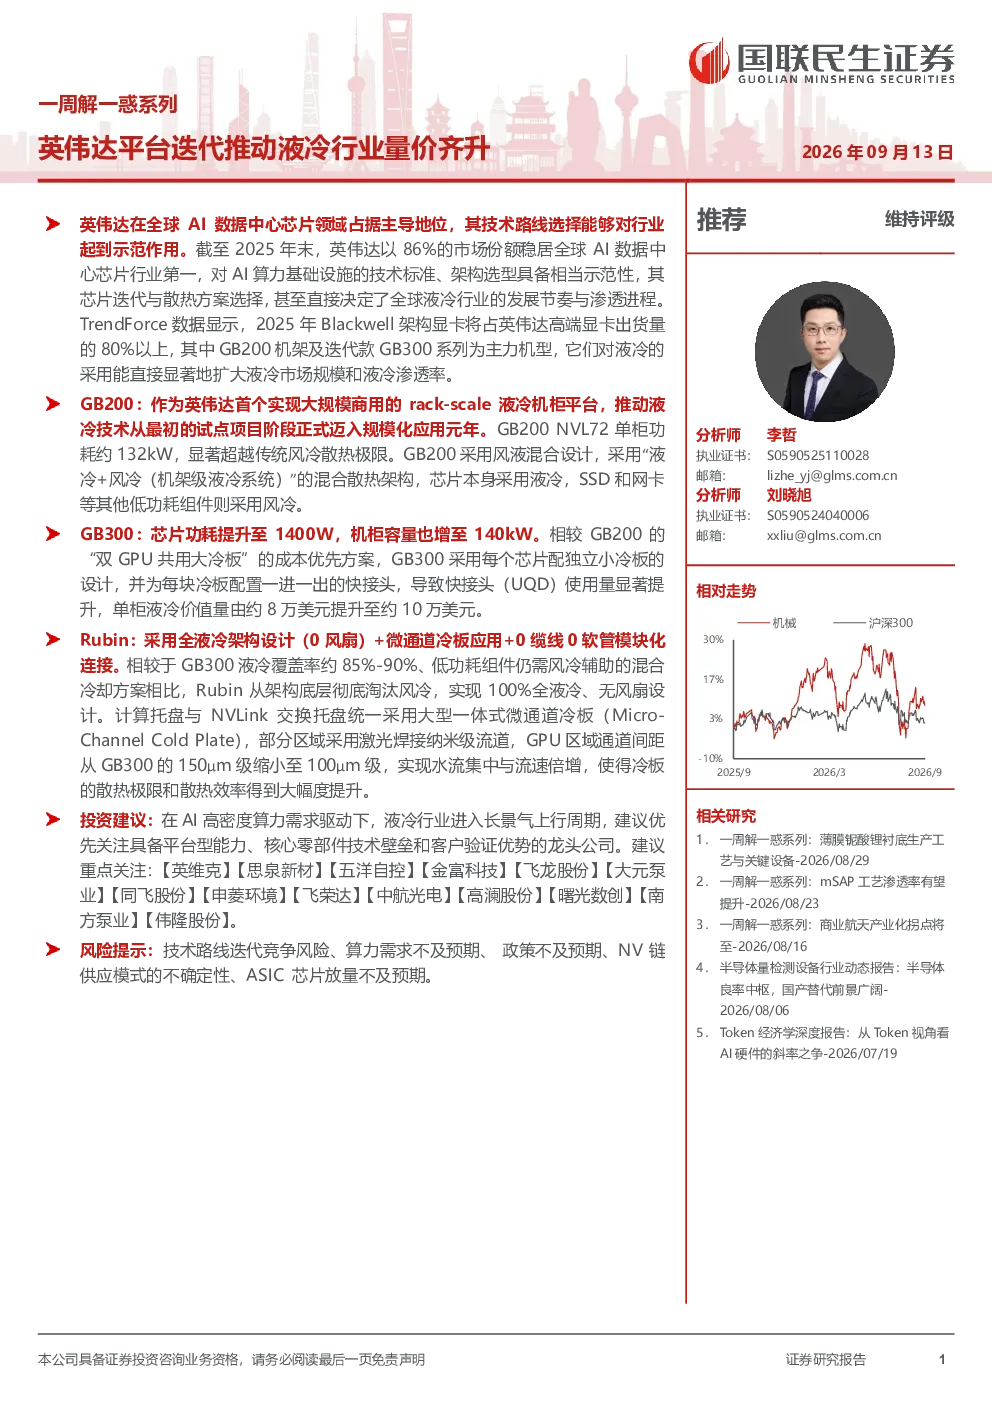
英伟达在全球AI数据中心芯片领域占据主导地位,其芯片迭代与散热方案选择直接决定了全球液冷行业的发展节奏与渗透进程。GB200平台作为首个大规模商用的rack-scale液冷机柜,采用风液混合设计,推动液冷技术进入规模化应用。GB300平台提升芯片功耗至1400W,全面采用Direct-to-Chip冷板液冷方案,显著提升单柜价值量。Rubin平台则采用全液冷架构设计,彻底淘汰风冷,实现100%全液冷、无风扇设计,大幅提升散热效率。这些平台的迭代推动了液冷技术从试点项目阶段正式迈入规模化应用元年,预计到2026年人工智能数据中心的液冷渗透率将飙升至40%
液冷行业未来发展趋势如何?
液冷行业在AI高密度算力需求驱动下进入长景气上行周期。预计人工智能数据中心的液冷渗透率将从2024年的14%飙升至2026年的40%,并在未来几年持续增长。预计2030年全球液冷组件市场规模将达到250亿美元,2025-2030年复合增长率约25%。英伟达的GB200、GB300、Rubin平台迭代不断推动液冷技术升级,从风液混合到Direct-to-Chip再到全液冷架构,技术路线持续演进,市场规模持续扩大。具备平台型能力、核心零部件技术壁垒和客户验证优势的龙头公司将受益于行业长期发展
本报告重点分析了哪些液冷平台?
本报告重点分析了英伟达的三个液冷平台:GB200、GB300和Rubin平台。GB200作为首个大规模商用的rack-scale液冷机柜,采用风液混合设计,显著超越传统风冷散热极限。GB300提升芯片功耗至1400W,全面采用Direct-to-Chip冷板液冷方案,单柜价值量由约8万美元提升至约10万美元。Rubin平台采用全液冷架构设计,彻底淘汰风冷,实现100%全液冷、无风扇设计,通过微通道冷板技术大幅提升散热效率,并实现模块化、无缆线连接,大幅缩短装配与维护时间
当前液冷市场处于什么发展阶段?
当前液冷市场正处于从试点项目阶段向规模化应用元年的过渡期。随着AI高密度算力需求的持续增长,液冷技术因其散热效率优势逐渐成为数据中心主流散热方案。英伟达平台的迭代推动了液冷技术的快速发展和市场渗透率的提升。预计到2026年人工智能数据中心的液冷渗透率将飙升至40%,市场规模将持续扩大。液冷技术正从早期的高端应用逐步向主流市场扩散,行业整体处于快速发展阶段
本报告提示了哪些投资风险?
本报告提示了以下投资风险:技术路线迭代竞争风险,不同液冷技术路线可能存在竞争关系,影响行业发展方向;算力需求不及预期,AI算力需求变化可能影响液冷市场需求;政策不及预期,相关政策变化可能影响行业发展;NV链供应模式的不确定性,关键零部件供应稳定性可能存在风险;ASIC芯片放量不及预期,芯片性能提升可能影响散热需求变化