猜你想问
这份研报主要分析了什么内容?
这份研报主要分析了铝产业链各环节的市场指标、库存情况、价格走势及利润变化。报告涵盖了沪铝、LME铝等品种的市场表现,以及铝土矿、氧化铝、电解铝、铸造铝合金等关键节点的库存和价格动态。同时,对沪铝、氧化铝、铸造铝合金、LME铝等品种的价差走势和盘面利润进行了研判,并提示了相关风险。
铝行业未来的发展趋势如何?
铝行业未来发展趋势显示,海外供应紧张支撑价格底部,国内需求存在约束。旺季溢价回吐后,预计沪铝短期震荡偏弱,价格向成本支撑区靠拢。氧化铝供应宽松压制反弹,价格预计向成本支撑区靠拢。铸造铝合金累库约束延续,相对沪铝偏弱。LME铝近端紧张托底,高位估值面临压缩。电解铝外需是主要需求支撑,但国内旺季难以形成全面扩张。氧化铝中期仍面临过剩消化,需关注进口减少、保税货转口和国产货出口等调节渠道。铸造铝合金同样需要终端订单增长快于开工恢复,否则成品累库与原料约束将继续挤压利润。
研报重点分析了哪些方向?
研报重点分析了沪铝、LME铝等品种的市场指标和库存情况,以及铝土矿、氧化铝、电解铝、铸造铝合金等关键节点的价格走势和利润变化。报告对沪铝、氧化铝、铸造铝合金、LME铝等品种的价差走势和盘面利润进行了研判,并提示了上行风险、下行风险、氧化铝风险和铸造铝合金风险。同时,对未来1-2周的沪铝、氧化铝、铸造铝合金价格走势进行了展望。
当前铝市场现状如何判断?
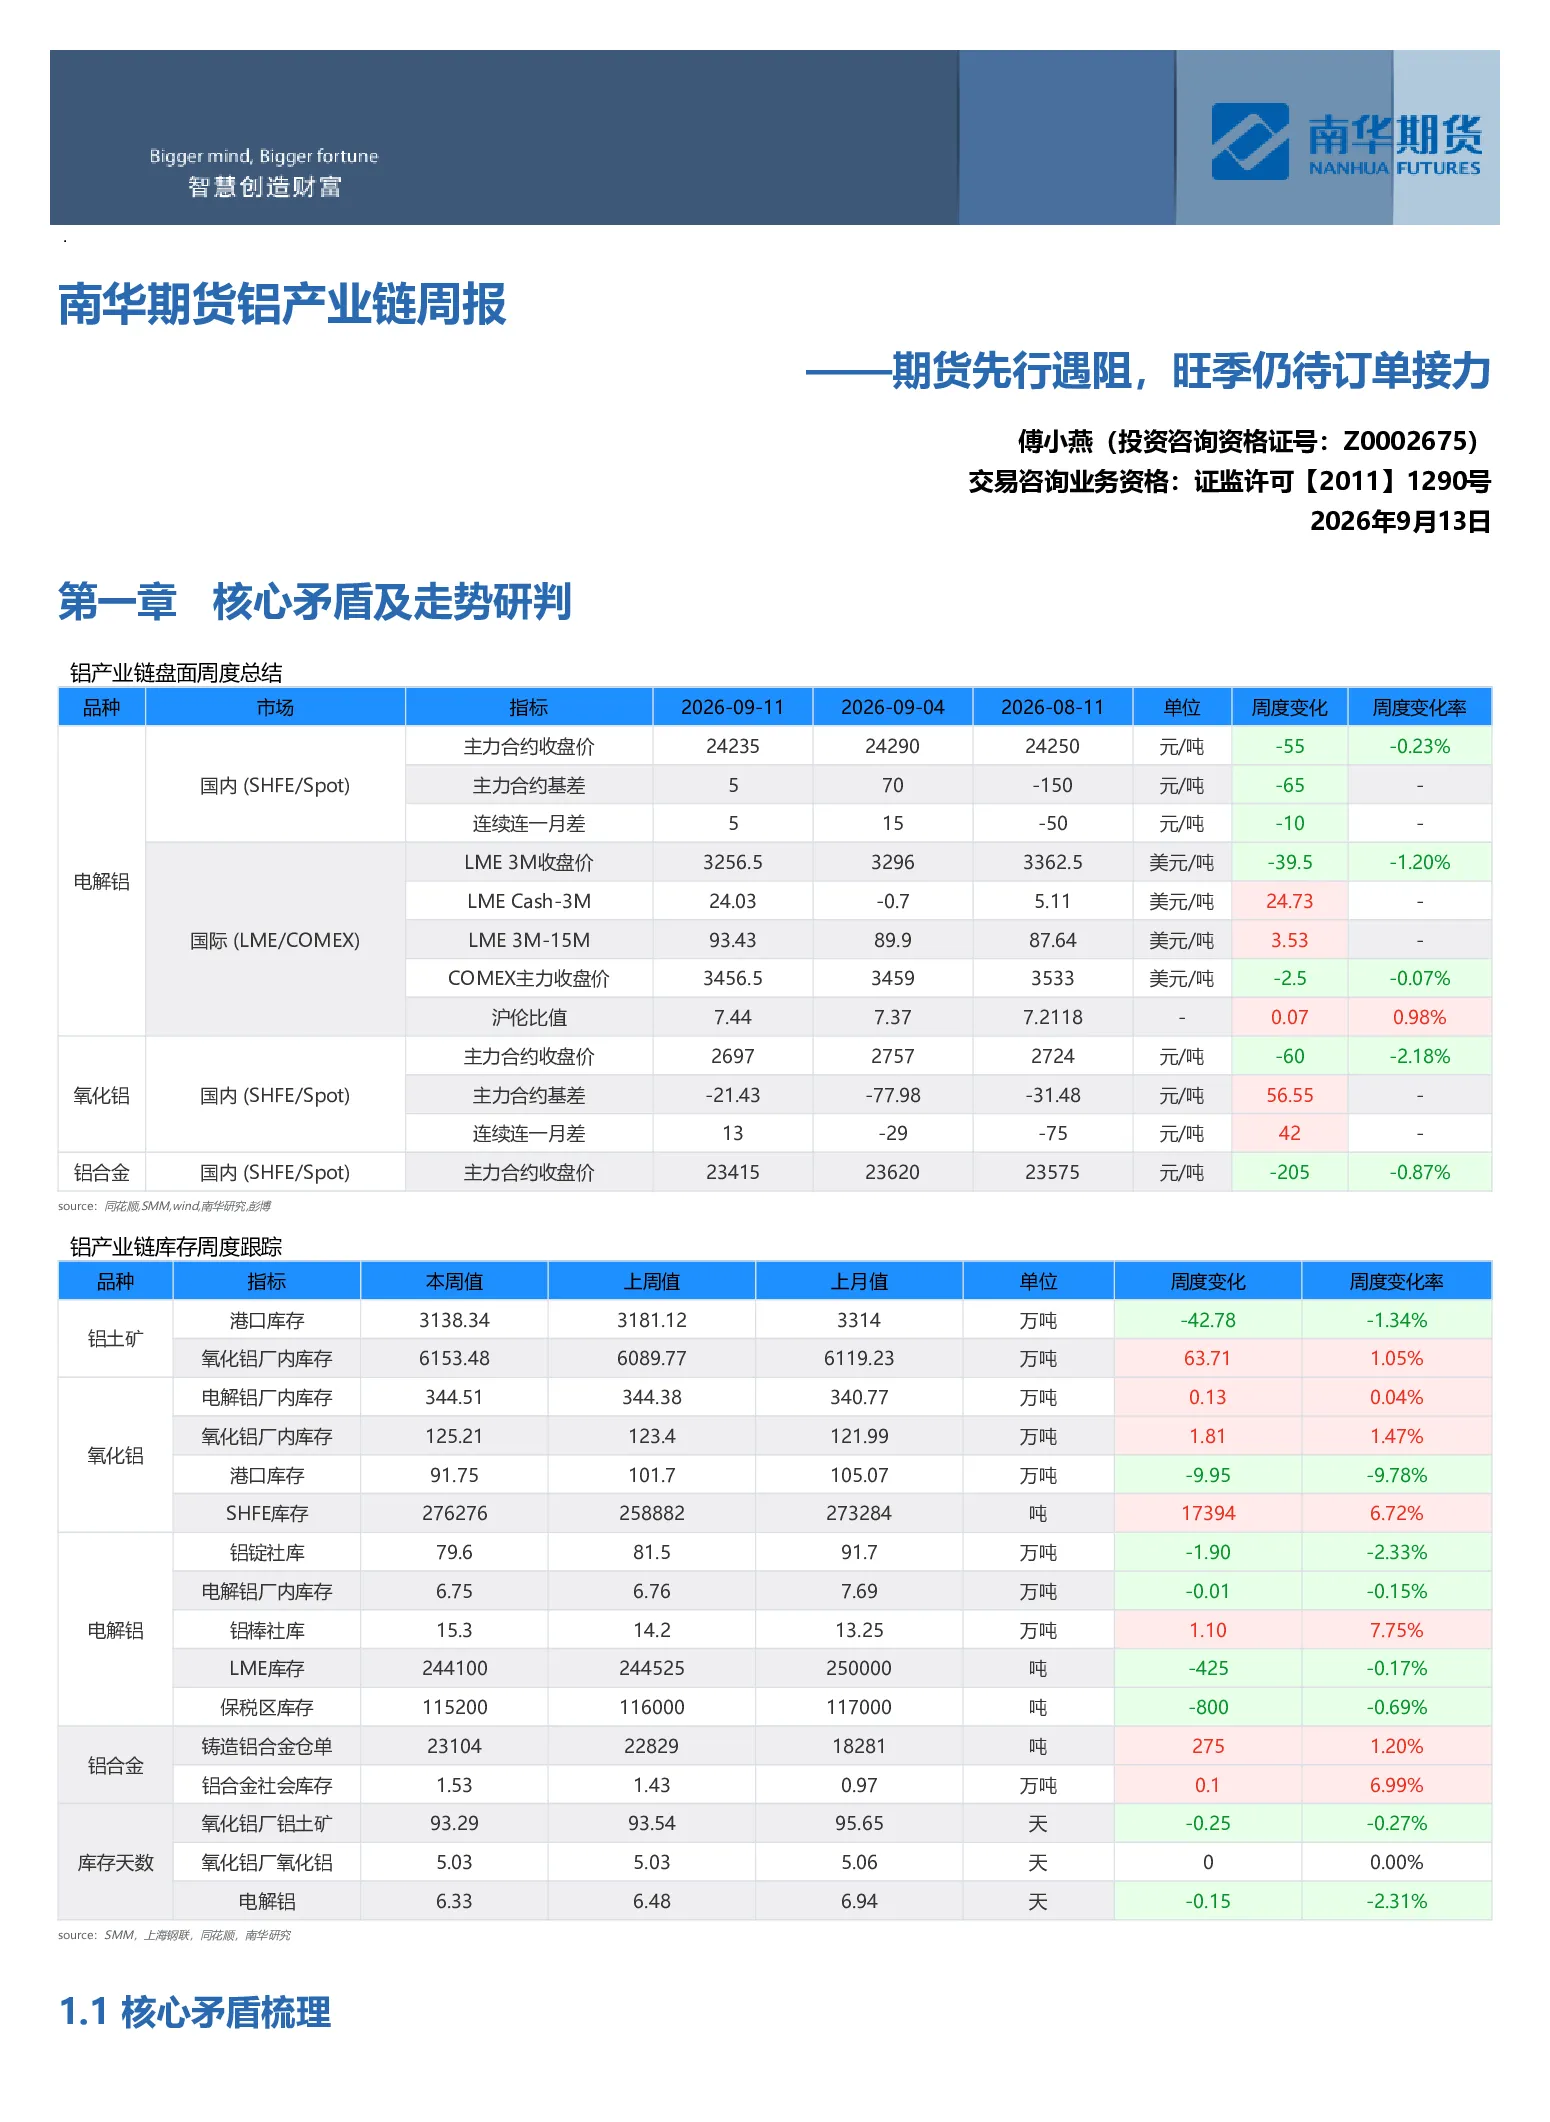
当前铝市场现状显示,沪铝主力合约收盘价24235元/吨,周跌0.23%,铝锭社库下降1.9万吨,铝棒累库1.1万吨,锭棒合计去库0.8万吨。海外供应紧张支撑价格底部,国内需求约束上方空间,短期进入旺季溢价回吐阶段。LME铝3M收盘价3256.5美元/吨,周跌1.20%,库存降至24.41万吨,Cash-3M升水扩大至24.03美元/吨。铝土矿港口库存3138.34万吨,周降1.34%;氧化铝厂内库存6153.48万吨,周增1.05%。矿端暂未形成约束,氧化铝供应宽松。电解铝铝锭社库降至79.6万吨,铝棒累库使去库对消费的指示意义减弱。沪铝主力基差由70元/吨收窄至5元/吨,现货追涨能力偏弱。铸造铝合金废铝采购约束托住成本,订单修复却未能消化供应恢复,社会库存与仓单继续增加。主力周跌0.87%,弱于沪铝。
研报提示了哪些风险?
研报提示了上行风险和下行风险。上行风险包括中东运输进一步受阻并扩大实际供应损失;议息结果显著缓解利率压力;加工订单集中释放,推动锭棒同步去库。下行风险包括铝棒积压导致铝水消纳下降、铸锭增加;海外通航恢复推动现货升水快速回落;美联储政策路径比预期更紧,进一步压低有色估值。此外,氧化铝风险包括国内集中检修或海外供应中断推动国产货出口放量,扭转国内厂库积压。铸造铝合金风险包括合规废料供应骤紧推动成本跳升;汽车及压铸订单持续偏弱,使开工恢复转化为更快累库。