猜你想问
九号公司研报主要分析了哪些业务板块?
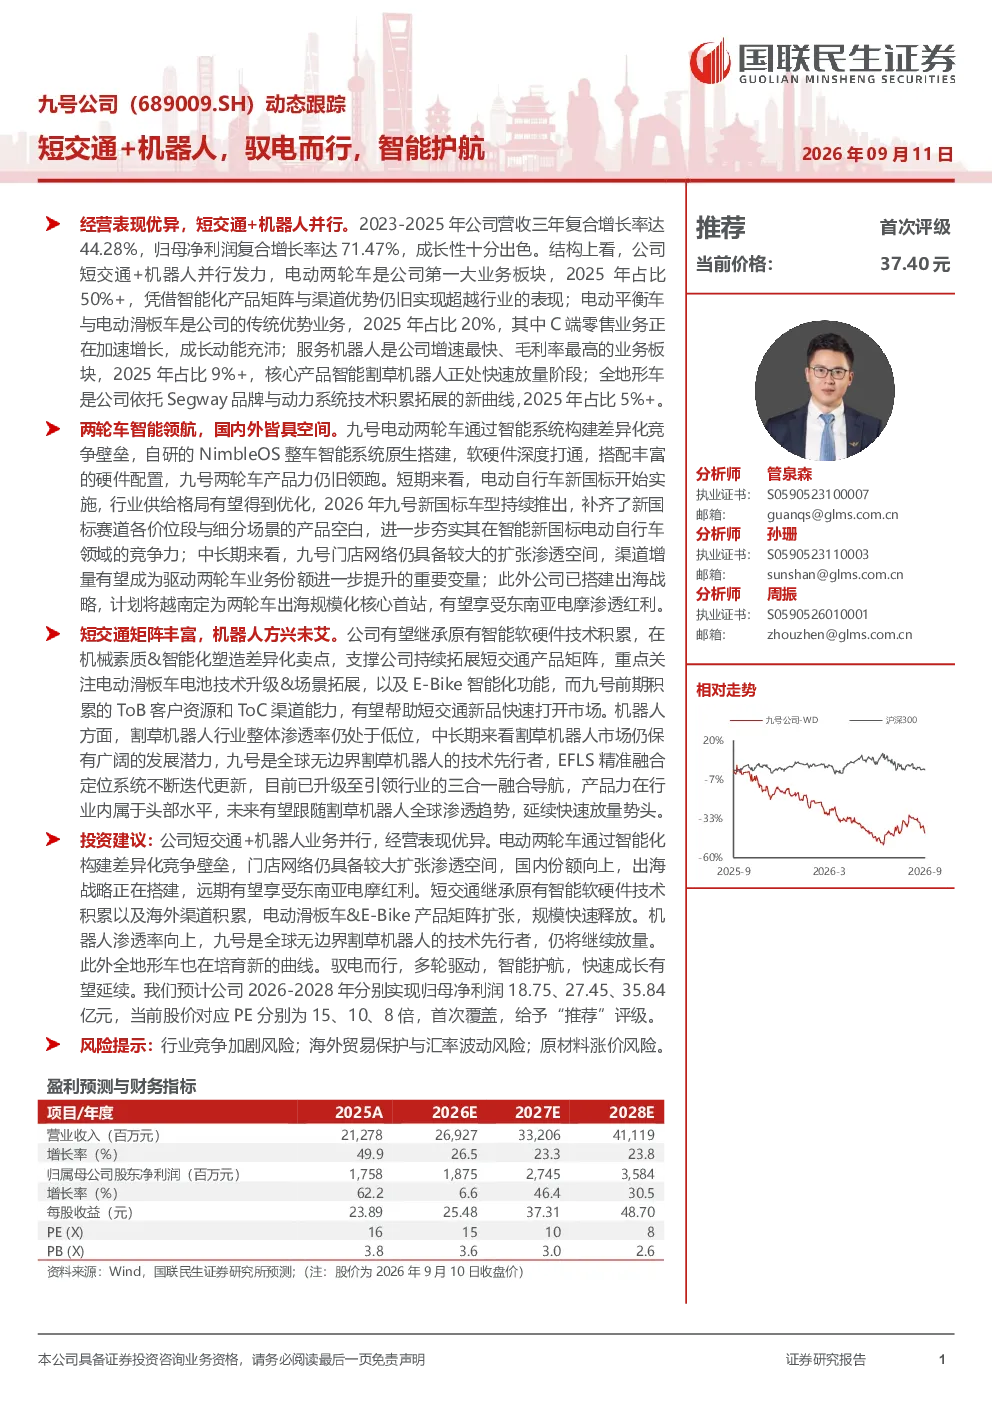
九号公司研报主要分析了短交通与机器人两大业务板块。短交通方面,电动两轮车是第一大业务板块,预计2025年占比50%以上;电动平衡车与电动滑板车是传统优势业务,2025年占比20%。服务机器人增速最快、毛利率最高,2025年占比9%以上;全地形车是公司拓展的新增长曲线,2025年占比5%以上。电动两轮车通过智能化构建差异化竞争壁垒,自研NimbleOS整车智能系统,产品力领跑行业。公司已搭建出海战略,计划以越南为核心首站,有望享受东南亚电摩渗透红利。短交通产品矩阵丰富,机器人方兴未艾,公司有望继承原有智能软硬件技术积累,持续拓展短交通产品矩阵,电动滑板车电池技术升级&场景拓展,以及E-Bike智能化功能值得关注。
短交通和机器人赛道的发展趋势如何?
短交通和机器人赛道的发展趋势向好。短交通方面,电动两轮车通过智能化构建差异化竞争壁垒,自研NimbleOS整车智能系统,产品力领跑行业。电动自行车新国标实施优化行业供给格局,九号新国标车型持续推出,进一步夯实竞争力。九号门店网络扩张空间大,渠道增量有望驱动份额提升。机器人方面,割草机器人行业渗透率仍处于低位,中长期来看市场潜力广阔。九号是全球无边界割草机器人的技术先行者,EFLS精准融合定位系统不断迭代更新,目前已升级至引领行业的三合一融合导航,产品力在行业内属于头部水平,未来有望延续快速放量势头。公司已搭建出海战略,计划以越南为核心首站,有望享受东南亚电摩渗透红利。
研报重点分析了九号的哪些竞争优势?
研报重点分析了九号的多个竞争优势。在短交通领域,公司通过智能化构建差异化竞争壁垒,自研NimbleOS整车智能系统,产品力领跑行业。电动自行车新国标实施后,九号新国标车型持续推出,进一步夯实竞争力。公司门店网络扩张空间大,渠道增量有望驱动份额提升。此外,公司已搭建出海战略,计划以越南为核心首站,有望享受东南亚电摩渗透红利。在机器人领域,九号是全球无边界割草机器人的技术先行者,EFLS精准融合定位系统不断迭代更新,目前已升级至引领行业的三合一融合导航,产品力在行业内属于头部水平。公司有望继承原有智能软硬件技术积累,在机械素质&智能化塑造差异化卖点,持续拓展短交通产品矩阵。
当前短交通和机器人市场的现状如何?
当前短交通和机器人市场的现状呈现多元化发展态势。短交通方面,电动两轮车是第一大业务板块,预计2025年占比50%以上;电动平衡车与电动滑板车是传统优势业务,2025年占比20%。服务机器人增速最快、毛利率最高,2025年占比9%以上;全地形车是公司拓展的新增长曲线,2025年占比5%以上。电动两轮车通过智能化构建差异化竞争壁垒,自研NimbleOS整车智能系统,产品力领跑行业。电动自行车新国标实施优化行业供给格局,九号新国标车型持续推出,进一步夯实竞争力。机器人方面,割草机器人行业渗透率仍处于低位,中长期来看市场潜力广阔。九号是全球无边界割草机器人的技术先行者,EFLS精准融合定位系统不断迭代更新,目前已升级至引领行业的三合一融合导航,产品力在行业内属于头部水平。公司已搭建出海战略,计划以越南为核心首站,有望享受东南亚电摩渗透红利。
研报提示了哪些主要风险?
研报提示了以下主要风险:行业竞争加剧风险。短交通和机器人行业竞争激烈,新进入者不断涌现,可能导致市场份额下降和利润率压缩。海外贸易保护与汇率波动风险。九号已搭建出海战略,计划以越南为核心首站,但可能面临贸易保护政策和汇率波动带来的挑战。原材料涨价风险。短交通和机器人产品依赖多种原材料,原材料价格波动可能影响公司成本控制和盈利能力。此外,公司业务拓展和国际化进程中也存在一定的政策风险和运营风险,需密切关注市场变化和政策调整。