猜你想问
这份研报的核心内容是什么?
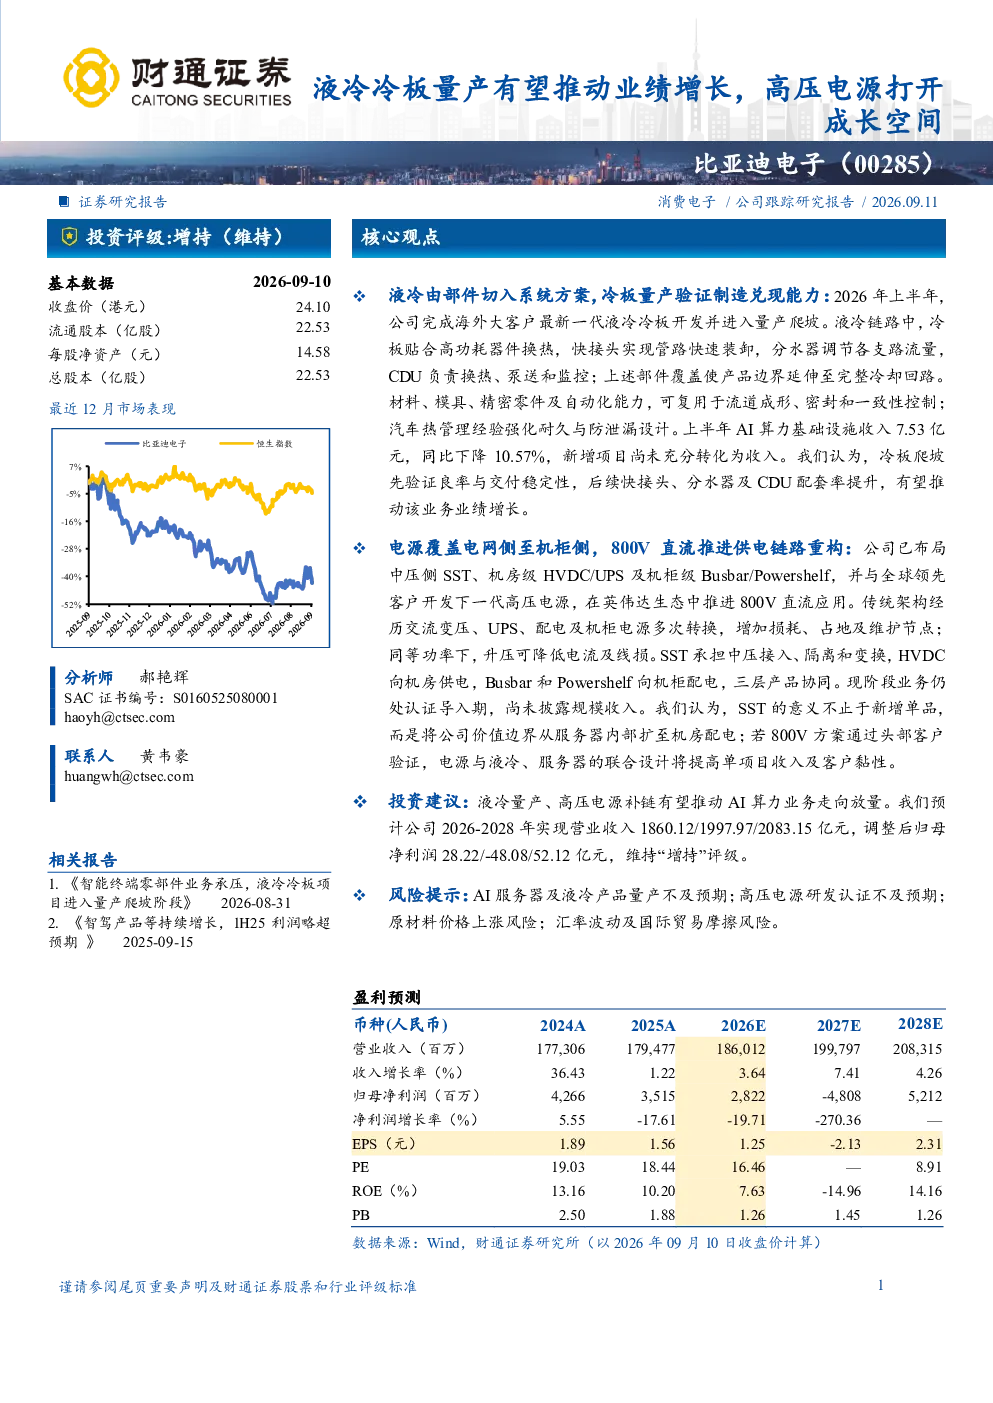
研报指出,公司通过液冷冷板量产验证制造能力,并延伸至完整冷却回路,AI算力基础设施收入同比下降,但新增项目逐步转化。电源业务覆盖电网至机柜侧,800V直流推进供电链路重构,SST、HVDC、Busbar/Powershelf协同,现阶段业务处认证导入期。液冷冷板量产验证良率与交付稳定性,后续部件配套率提升将推动业绩增长。800V方案若通过头部客户验证,电源与液冷、服务器的联合设计将提高单项目收入及客户黏性。
液冷和高压电源行业的发展趋势如何?
液冷技术正逐步从汽车领域延伸至AI算力基础设施,公司已完成海外大客户最新代液冷冷板量产,覆盖完整冷却回路,材料及自动化能力可复用。高压电源方面,800V直流推进供电链路重构,SST、HVDC、Busbar/Powershelf协同发展,现阶段业务处认证导入期,若通过头部客户验证,将推动行业技术升级和市场需求增长。
研报重点分析了哪些方面?
研报重点分析了公司在液冷冷板量产方面的进展及其对业绩的推动作用,包括海外大客户最新代液冷冷板量产、完整冷却回路覆盖、材料及自动化能力复用等。同时,报告也关注了电源业务的布局,包括中压侧SST、机房级HVDC/UPS及机柜级Busbar/Powershelf,以及800V直流应用推进情况。此外,报告还评估了液冷冷板量产对良率和交付稳定性的验证,以及800V方案通过头部客户验证后的市场潜力。
当前市场对液冷和高压电源技术的接受程度如何?
液冷技术已在汽车领域得到广泛应用,并逐步向AI算力基础设施等新领域拓展。公司已完成海外大客户最新代液冷冷板量产,验证了其制造能力,并延伸至完整冷却回路。高压电源方面,800V直流供电链路重构正逐步推进,SST、HVDC、Busbar/Powershelf等技术协同发展,但目前仍处于认证导入期,市场接受程度有待进一步验证。随着头部客户的认证通过,预计市场接受度将逐步提高。
研报提到了哪些风险提示?
研报提示了AI服务器及液冷产品量产不及预期、高压电源研发认证不及预期、原材料价格上涨、汇率波动及国际贸易摩擦等风险。这些风险可能影响公司的业绩表现和市场竞争力。例如,若AI服务器及液冷产品量产不及预期,可能导致公司收入增长放缓;高压电源研发认证不及预期,可能影响公司在该领域的市场地位;原材料价格上涨和汇率波动,可能增加公司的生产成本和财务风险;国际贸易摩擦,可能对公司的出口业务造成不利影响。