猜你想问
这份研报的核心内容是什么?
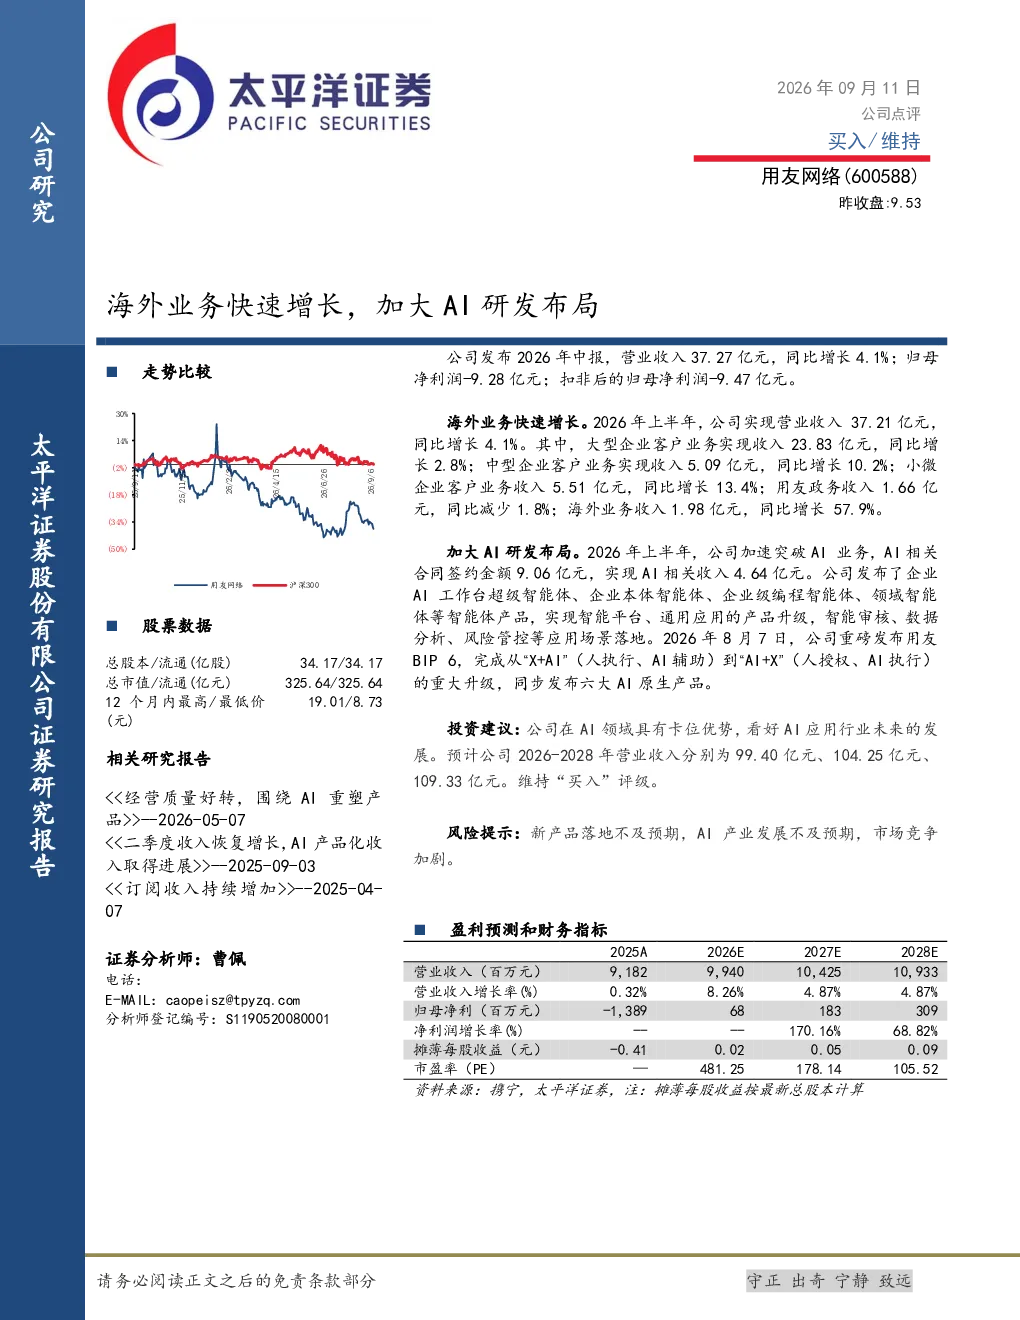
这份研报主要分析了用友网络的2026年中报,显示公司营业收入37.27亿元,同比增长4.1%,但归母净利润及扣非后归母净利润均为负值。海外业务增长显著,收入同比增长57.9%,其中大型企业客户收入增长2.8%,中型企业客户增长10.2%,小微企业客户增长13.4%,用友政务收入下降1.8%。AI业务方面,公司加速研发布局,AI相关合同签约金额9.06亿元,收入4.64亿元,并发布多款AI原生产品,完成从“X+AI”到“AI+X”的升级。
AI行业发展趋势如何?
AI行业发展趋势持续向好,用友网络积极布局AI业务,通过加速研发布局,推出AI原生产品,实现从“X+AI”到“AI+X”的升级,显示AI技术在企业服务领域的深度融合。海外业务增长显著,收入同比增长57.9%,表明AI技术在全球市场具有广阔的应用前景。但需关注新产品落地及AI产业发展带来的不确定性。
研报重点分析了哪些方向?
研报重点分析了用友网络的业务板块增长情况,特别是海外业务和AI业务的拓展。海外业务收入同比增长57.9%,其中小微企业客户增长最快,达到13.4%,显示公司在全球市场的小微企业服务能力提升。AI业务方面,公司发布多款AI原生产品,合同签约金额9.06亿元,收入4.64亿元,标志着公司在AI领域的竞争力增强。同时,报告也关注了公司整体盈利能力及不同业务板块的增长差异。
当前市场对用友网络的判断是什么?
当前市场对用友网络的判断显示公司业务板块呈现分化趋势,海外业务和AI业务增长显著,但整体盈利能力仍需提升。公司总市值325.64亿元,投资建议维持“买入”评级,预计2026-2028年营业收入分别为99.40亿元、104.25亿元、109.33亿元。市场关注公司新产品落地及AI产业发展带来的机遇与挑战。
研报中提到了哪些风险提示?
研报中提到的风险提示主要包括新产品落地不及预期、AI产业发展不及预期及市场竞争加剧。新产品落地不及预期可能导致公司AI业务增长放缓,AI产业发展不及预期可能影响公司长期竞争力,市场竞争加剧则可能压缩公司利润空间。这些风险需持续关注,以评估公司未来发展的不确定性。