猜你想问
晨光股份2026年中报核心数据有哪些?
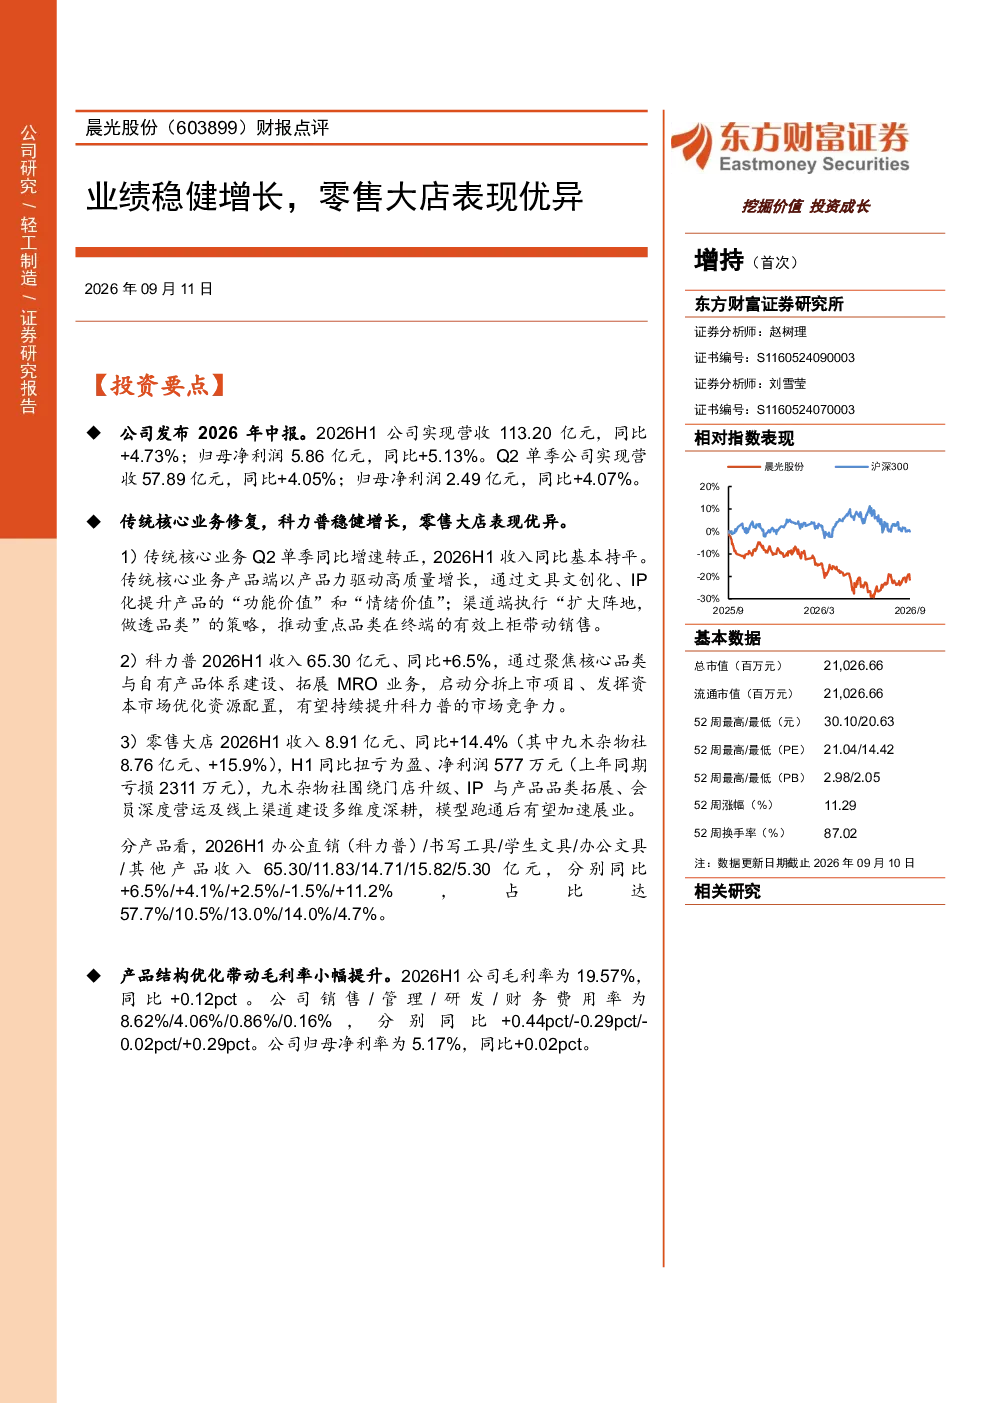
晨光股份2026年中报显示,公司实现营收113.20亿元,同比增长4.73%,归母净利润5.86亿元,同比增长5.13%。Q2单季营收57.89亿元,同比增长4.05%,归母净利润2.49亿元,同比增长4.07%。传统核心业务Q2单季同比增速转正,2026H1收入同比基本持平。产品端通过文具文创化、IP化提升价值;渠道端执行“扩大阵地,做透品类”策略。科力普2026H1收入65.30亿元,同比增长6.5%,聚焦核心品类与自有产品体系,拓展MRO业务,启动分拆上市项目。零售大店2026H1收入8.91亿元,同比增长14.4%,其中九木杂物社收入8.76亿元,同比增长15.9%,H1同比扭亏为盈,净利润577万元。九木杂物社围绕门店升级、IP与产品品类拓展、会员深度营运及线上渠道建设多维度深耕。分产品看,2026H1办公直销(科力普)/书写工具/学生文具/办公文具/其他产品收入分别为65.30/11.83/14.71/15.82/5.30亿元,同比+6.5%/+4.1%/+2.5%/-1.5%/+11.2%。毛利率小幅提升至19.57%,归母净利率为5.17%
文具行业发展趋势如何?
文具行业正经历文创化和IP化的趋势,通过提升产品附加值来增强竞争力。渠道端策略上,企业注重扩大核心阵地并做深品类运营,以提升市场渗透率和用户粘性。同时,MRO(事务性用品)业务成为新的增长点,部分企业开始启动分拆上市项目,寻求多元化发展。零售端,品牌门店通过升级、拓展品类、强化会员运营和线上渠道建设,实现业绩增长和盈利能力提升。这些趋势表明文具行业正从传统销售模式向品牌化、多元化、数字化方向转型,未来竞争将更加注重产品创新和渠道整合能力
研报对晨光股份的重点分析方向是什么?
研报对晨光股份的重点分析方向包括业绩增长情况、核心业务表现、产品策略及渠道策略。在业绩方面,关注公司整体营收和净利润的同比变化,以及Q2单季表现。核心业务分析聚焦于传统业务的同比增速变化,以及科力普和零售大店(九木杂物社)的具体业绩和策略。产品策略上,分析文具文创化、IP化对收入和毛利率的影响。渠道策略上,评估“扩大阵地,做透品类”策略的实施效果,特别是科力普的分拆上市和九木杂物社的多维度深耕。此外,还关注了各产品线的收入结构和利润率变化,以及未来几年的盈利预测
当前文具市场现状如何?
当前文具市场呈现稳健增长态势,但增速有所放缓。市场竞争激烈,品牌企业通过产品创新和渠道优化来提升竞争力。文具文创化和IP化成为重要趋势,企业通过开发联名款、主题系列等方式提升产品吸引力。渠道方面,线上线下融合加速,品牌门店通过数字化手段提升运营效率,会员体系成为关键增长点。同时,MRO业务作为新的增长点受到关注,部分企业开始布局该领域。整体来看,文具市场机遇与挑战并存,企业需持续创新和优化渠道以应对竞争
研报提示哪些风险?
研报提示了宏观经济下行风险、行业竞争加剧风险和经营管理风险。宏观经济下行可能导致消费需求减弱,影响文具产品的销售。行业竞争加剧会压缩企业利润空间,需要企业持续提升产品力和品牌力以应对。经营管理风险包括渠道管理、成本控制和新品开发等方面的挑战,需要企业加强内部管理能力。此外,文具行业受季节性因素影响较大,需关注季节性波动对业绩的影响。这些风险提示提醒投资者在评估公司前景时需综合考虑内外部环境变化