猜你想问
这份研报的核心内容是什么?
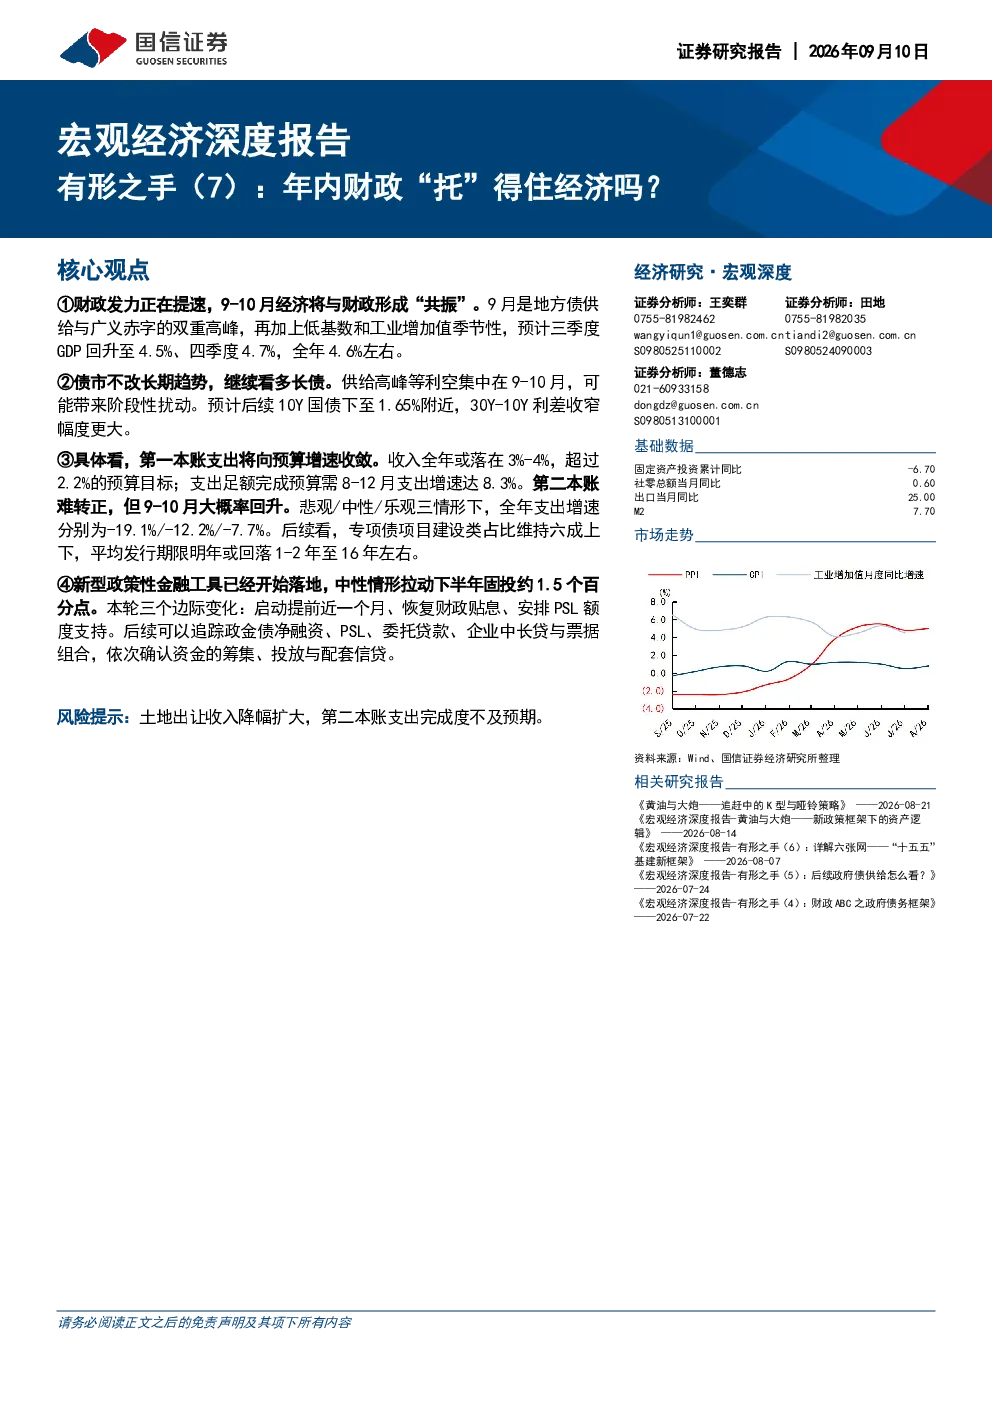
这份研报分析了年内财政对经济的支撑作用。报告预计经济增速将在三季度回升至4.5%,四季度进一步回升至4.7%,全年增速约为4.6%。报告认为短期扰动不改长期趋势,继续看多长债,预计10年期国债收益率下至1.65%附近,30年期与10年期利差收窄幅度更大。此外,报告指出第一本账支出将向预算增速收敛,收入全年增速或落在3%-4%,支出需在8-12月达到8.3%的增速才能完成预算。第二本账支出增速取决于债务资金落地情况,9-10月可能回升,全年呈“倒U型”。新型政策性金融工具已开始落地,预计拉动下半年固投约1.5个百分点。
报告对经济行业发展趋势有何分析?
报告预计经济增速将迎来反弹,三季度GDP回升至4.5%,四季度进一步回升至4.7%,全年增速约为4.6%。报告认为短期扰动不改长期趋势,继续看多长债,预计10年期国债收益率下至1.65%附近,30年期与10年期利差收窄幅度更大。报告还指出第一本账支出将向预算增速收敛,收入全年增速或落在3%-4%,支出需在8-12月达到8.3%的增速才能完成预算。第二本账支出增速取决于债务资金落地情况,9-10月可能回升,全年呈“倒U型”。新型政策性金融工具已开始落地,预计拉动下半年固投约1.5个百分点。报告认为这些政策将有助于稳定经济,但土地出让收入下滑和财政支出完成度不及预期仍是潜在风险。
报告重点分析了哪些方向?
报告重点分析了财政对经济的支撑作用,包括经济增速预测、债市走势、财政收支情况以及新型政策性金融工具的影响。报告预计经济增速将在三季度回升至4.5%,四季度进一步回升至4.7%,全年增速约为4.6%。报告认为短期扰动不改长期趋势,继续看多长债,预计10年期国债收益率下至1.65%附近,30年期与10年期利差收窄幅度更大。此外,报告指出第一本账支出将向预算增速收敛,收入全年增速或落在3%-4%,支出需在8-12月达到8.3%的增速才能完成预算。第二本账支出增速取决于债务资金落地情况,9-10月可能回升,全年呈“倒U型”。新型政策性金融工具已开始落地,预计拉动下半年固投约1.5个百分点。报告还分析了土地收入下滑和财政支出完成度不及预期等潜在风险。
当前市场现状如何被判断?
报告判断当前市场短期扰动不改长期趋势,经济增速预计将迎来反弹,三季度GDP回升至4.5%,四季度进一步回升至4.7%,全年增速约为4.6%。报告认为10年期国债收益率可能下至1.65%附近,30年期与10年期利差收窄幅度更大。报告还指出第一本账支出将向预算增速收敛,收入全年增速或落在3%-4%,支出需在8-12月达到8.3%的增速才能完成预算。第二本账支出增速取决于债务资金落地情况,9-10月可能回升,全年呈“倒U型”。新型政策性金融工具已开始落地,预计拉动下半年固投约1.5个百分点。报告认为这些政策将有助于稳定市场,但土地出让收入下滑和财政支出完成度不及预期仍是潜在风险。
报告有哪些风险提示?
报告提示的主要风险包括土地出让收入降幅扩大和财政支出完成度不及预期。报告指出前7个月土地收入同比下滑30.8%,全年仅约2.8万亿,对第二本账支撑减弱。此外,报告认为第一本账支出需在8-12月达到8.3%的增速才能完成预算,若财政支出完成度不及预期,将对经济复苏造成压力。报告还指出新型政策性金融工具的落地效果取决于债务资金落地情况,若资金使用效率不高,可能影响其对经济的拉动作用。此外,报告认为土地收入下滑和财政支出完成度不及预期可能导致经济复苏不及预期,需密切关注相关情况。