猜你想问
这份研报的核心内容是什么?
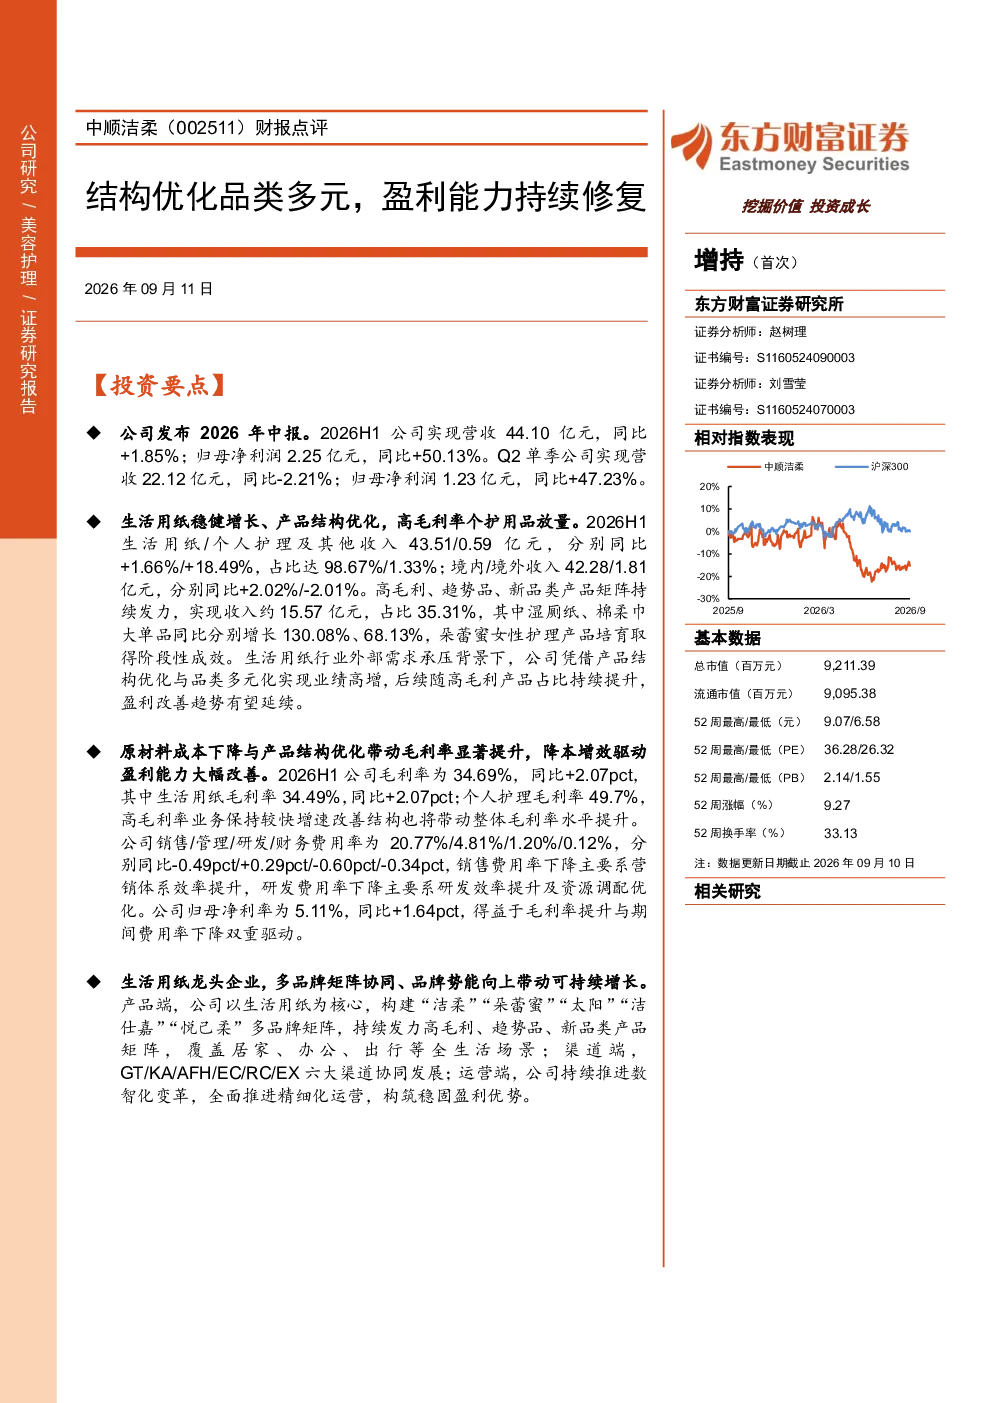
该研报点评了中顺洁柔2026年中报,显示公司营收44.10亿元(同比+1.85%),归母净利润2.25亿元(同比+50.13%)。核心在于结构优化与品类多元驱动增长,生活用纸收入43.51亿元(同比+1.66%),个人护理及其他收入0.59亿元(同比+18.49%);高毛利率产品如湿厕纸、棉柔巾分别增长130.08%、68.13%。盈利能力持续修复,毛利率提升至34.69%(同比+2.07pct),归母净利率达5.11%(同比+1.64pct)。
生活用纸行业发展趋势如何?
生活用纸行业正经历结构优化与品类多元化发展,湿厕纸、棉柔巾等高毛利率产品需求增长显著。企业通过产品创新和渠道拓展提升竞争力,个人护理及其他品类收入增长18.49%表明市场对细分产品接受度高。同时,原材料成本下降和产品结构优化助力毛利率提升,行业整体向品牌化、高端化转型,但需关注市场竞争加剧和原材料价格波动风险。
研报重点分析了哪些方向?
研报重点分析了中顺洁柔的结构优化成效与品类多元化策略,特别是高毛利率产品矩阵的贡献。报告指出湿厕纸、棉柔巾等大单品增长强劲,带动整体营收与利润提升。此外,报告还关注了境内收入增长2.02%与境外收入下降2.01%的格局变化,以及费用率优化对盈利能力的改善,毛利率提升2.07pct、净利率提升1.64pct是关键数据。
当前市场对中顺洁柔的判断是什么?
市场对中顺洁柔的判断聚焦于其结构优化与盈利修复能力。公司通过品类多元化和产品结构升级实现稳健增长,湿厕纸等高增长产品表现亮眼。报告显示毛利率与净利率持续改善,费用率控制有效,显示公司运营效率提升。尽管境外业务面临压力,但境内市场稳健增长支撑整体表现。整体来看,公司正处于转型升级关键期,盈利能力修复获得市场认可。
研报提示了哪些风险?
研报提示的主要风险包括原材料价格波动、市场竞争加剧和宏观经济下行。原材料成本直接影响毛利率,如纸浆价格变动可能削弱盈利空间。市场竞争方面,生活用纸行业参与者众多,价格战和渠道竞争加剧可能压缩利润空间。宏观经济下行则可能影响消费需求,特别是个人护理等非必需品类,需关注行业整体景气度变化对公司业绩的潜在影响。