猜你想问
这份研报的核心内容是什么?
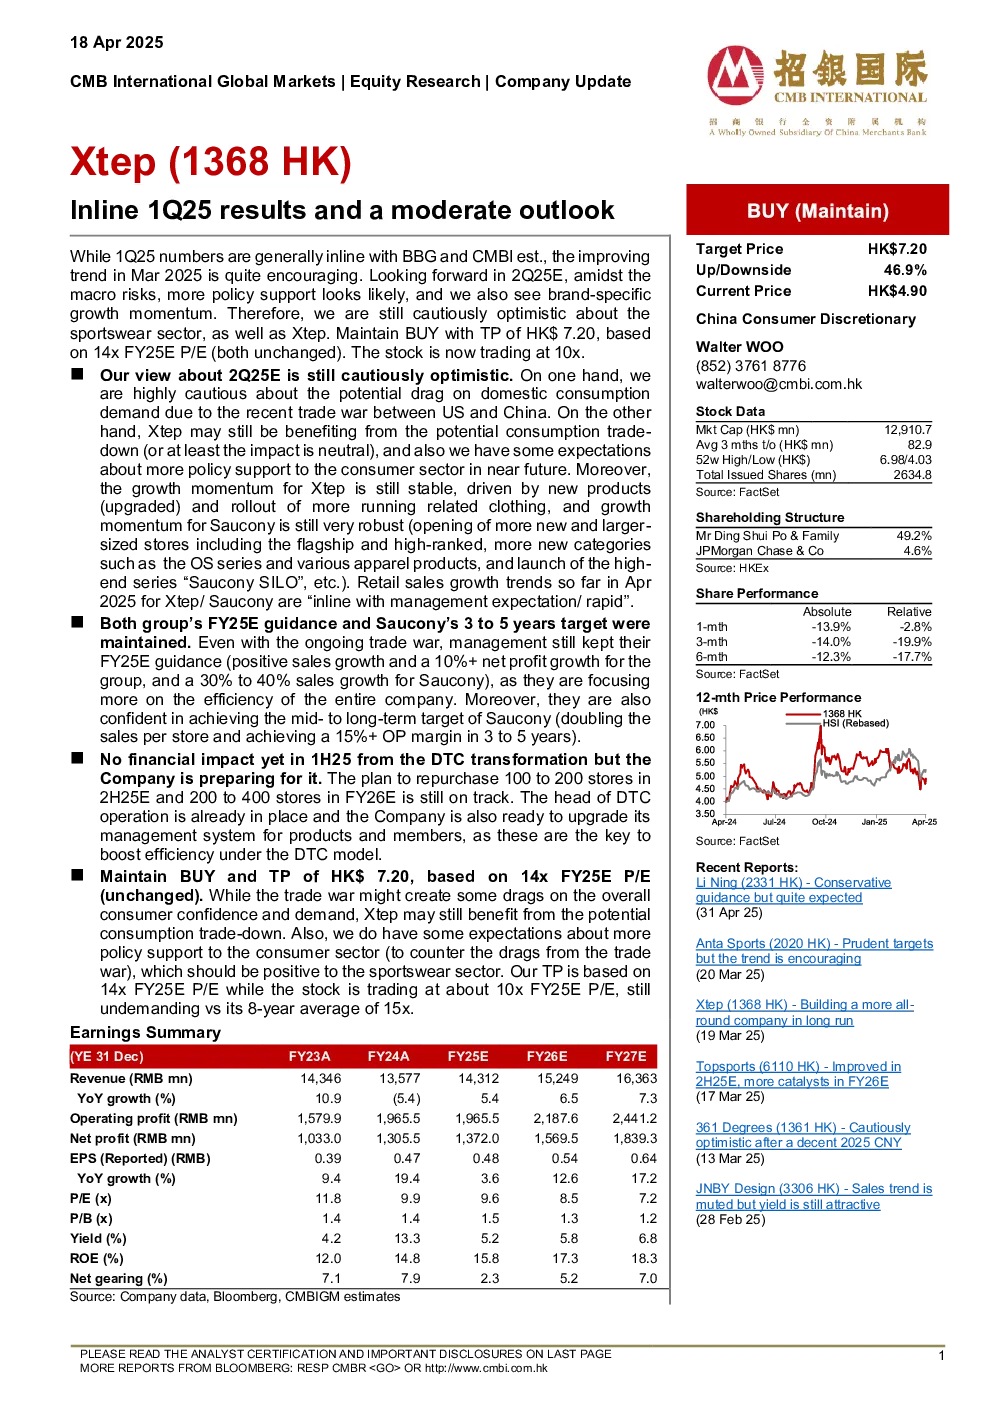
这份研报分析了安踏体育2025年第一季度的业绩表现,指出零售销售增长符合市场预期,电商销售增长超20%,线下销售保持低个位数增长,儿童品类表现优于成人。报告强调了公司受益于跑步品类的领先地位和成功的新品发布。同时,报告还关注了库存与折扣的健康状况,库存周转天数4个月,零售折扣25%-30%,管理层优先考虑库存和现金流。此外,报告对第二季度的展望持谨慎乐观态度,担忧贸易战可能影响消费信心,但也期待更多消费政策支持。Saucony品牌增长强劲,新店开业和高端系列推出推动业绩。公司维持买入评级,目标价7.20港元,基于14倍2025年预期市盈率,当前市盈率约10倍。
报告对行业发展趋势有何分析?
报告指出,尽管中美贸易战可能影响消费信心,但安踏体育可能受益于消费降级趋势,并期待更多政策支持。公司受益于跑步品类的领先地位和成功的新品发布,儿童品类表现优于成人。报告还提到,管理层优先考虑库存和现金流,消费者对折扣敏感度降低,这反映了当前消费者更注重性价比。此外,报告对DTC转型持积极态度,计划在2025年下半年和2026年回购一定数量的门店,以提升运营效率。这些分析表明,报告认为安踏体育在当前市场环境下仍具有较好的发展潜力。
报告重点分析了哪些方向?
报告重点分析了安踏体育2025年第一季度的业绩表现,包括零售销售增长、电商销售增长、线下销售增长以及儿童品类表现。报告还关注了库存与折扣的健康状况,库存周转天数和零售折扣的具体数据。此外,报告对第二季度的展望进行了分析,包括对贸易战可能影响消费信心的担忧,以及公司受益于消费降级趋势的期待。报告还重点分析了Saucony品牌的增长情况,包括新店开业和高端系列推出对业绩的推动作用。最后,报告对DTC转型进行了分析,包括计划回购门店和提升运营效率的措施。
报告对市场现状有何判断?
报告指出,安踏体育2025年第一季度的业绩表现符合市场预期,电商销售增长超20%,线下销售保持低个位数增长,儿童品类表现优于成人。报告还提到,库存周转天数4个月,零售折扣25%-30%,管理层优先考虑库存和现金流,消费者对折扣敏感度降低。这些数据表明,安踏体育在当前市场环境下仍保持稳健的业绩表现,但同时也面临一定的挑战,如贸易战可能影响消费信心。报告对第二季度的展望持谨慎乐观态度,认为公司仍具有较好的发展潜力。
报告有哪些风险提示?
报告提示,中美贸易战可能影响国内消费信心,这是公司面临的主要外部风险之一。此外,报告还提到,尽管公司受益于消费降级趋势,但消费政策支持的不确定性也是需要关注的风险因素。报告还指出,DTC转型虽然计划在2025年下半年和2026年回购一定数量的门店,但转型过程中可能面临运营效率提升不及预期的风险。此外,报告提到管理层需要关注库存和现金流的管理,以应对市场变化带来的挑战。这些风险提示表明,投资者在关注安踏体育业绩的同时,也需要关注这些潜在的风险因素。