猜你想问
2026年8月通胀数据主要受哪些因素影响?
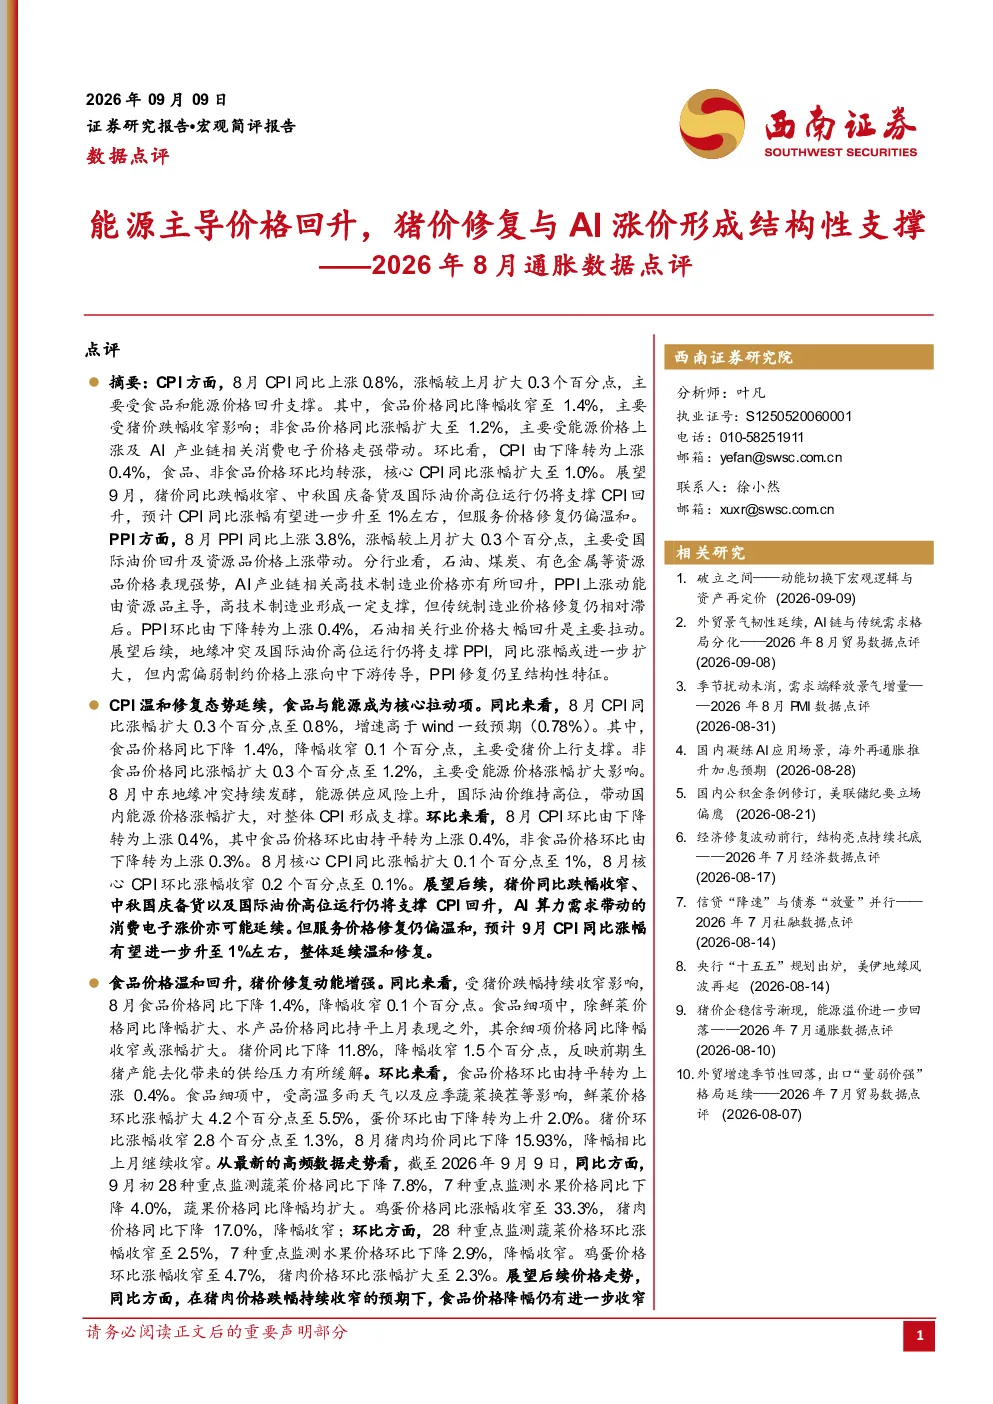
2026年8月通胀数据主要受能源价格回升和食品价格温和修复影响。CPI同比上涨0.8%,主要支撑来自食品和能源价格。食品价格同比降幅收窄至1.4%,主要受猪价跌幅收窄影响;非食品价格同比涨幅扩大至1.2%,主要受国际油价回升带动能源价格上涨影响。此外,AI产业链相关消费电子价格走强也对非食品价格形成结构性支撑。PPI同比上涨3.8%,主要受国际油价回升及资源品价格上涨带动,其中石油、煤炭、有色金属等资源品价格表现强势。
能源价格对通胀数据的影响有多大?
能源价格对通胀数据影响显著。在CPI方面,能源价格涨幅扩大3.5个百分点至4.1%,其中汽油价格涨幅大幅扩大8.3个百分点至9.3%,是推动非食品价格上涨的重要因素。在PPI方面,生产资料同比涨幅扩大至5.0%,主要来自上游资源品价格上涨,特别是石油、煤炭及其他燃料加工业、石油和天然气开采业价格同比涨幅分别扩大至11.1%和10.5%。资源品价格强势成为PPI上涨动能的主要来源。
AI产业链对通胀数据有何具体影响?
AI产业链对通胀数据的影响主要体现在非食品价格和PPI方面。在CPI中,AI产业链相关消费电子价格涨幅明显扩大,反映算力需求快速增长对消费电子价格形成支撑,推动非食品价格同比涨幅扩大至1.2%。在PPI中,高技术制造业价格有所回升,AI产业链相关高技术制造业形成一定支撑,但传统制造业价格修复仍相对滞后。AI产业链的需求景气度为高技术制造业价格修复提供了需求基础。
当前通胀市场的现状如何?
当前通胀市场呈现温和修复态势。CPI同比上涨0.8%,高于预期,食品价格降幅收窄,非食品价格涨幅扩大,核心CPI同比涨幅扩大至1.0%。PPI同比上涨3.8%,涨幅扩大,主要受资源品价格上涨带动,生产资料价格涨幅扩大至5.0%,生活资料价格降幅收窄。环比看,CPI由下降转为上涨0.4%,PPI也由下降转为上涨0.4%,显示通胀压力有所回升。但服务价格修复仍偏温和,PPI上涨动能仍主要来自上游。
通胀数据存在哪些风险提示?
通胀数据存在的主要风险包括:一是能源价格波动风险,国际油价高位运行和地缘冲突可能继续支撑PPI上涨,但内需偏弱可能制约价格上涨向中下游传导;二是食品价格不确定性,猪价虽有回升但同比跌幅仍较大,中秋国庆备货需求可能带来短期脉冲,但服务价格修复仍偏温和;三是结构性分化风险,资源品价格与高技术制造业价格修复节奏不同,传统制造业价格修复相对滞后,可能加剧通胀结构性特征。