猜你想问
茶百道上半年业绩表现如何?
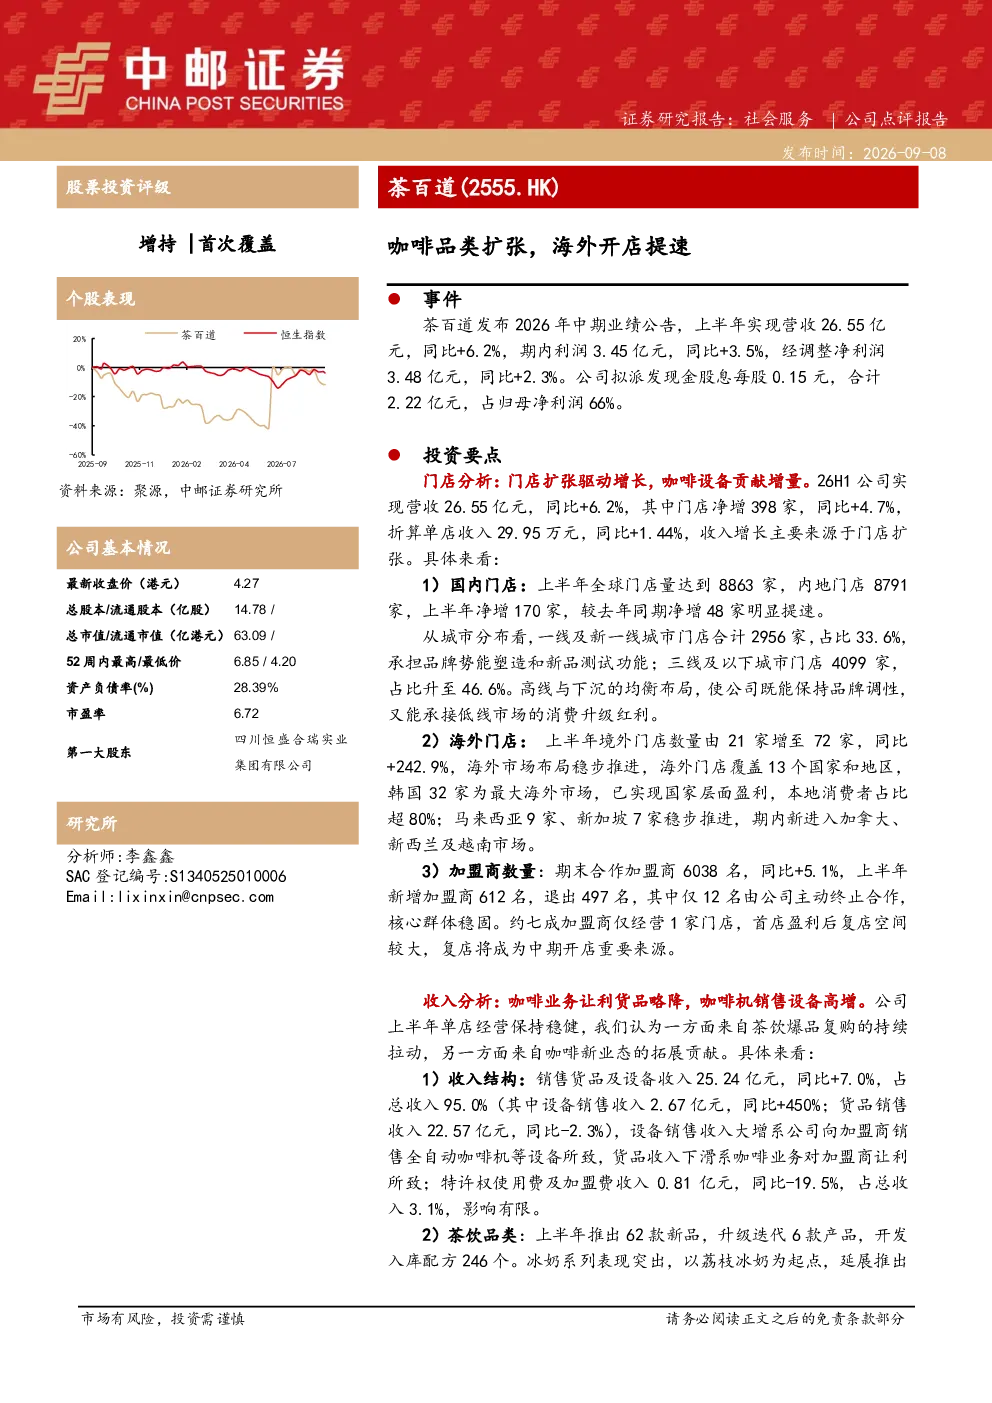
茶百道上半年营收26.55亿元,同比+6.2%;利润3.45亿元,同比+3.5%;经调整净利润3.48亿元,同比+2.3%。公司拟派发现金股息每股0.15元,合计2.22亿元,占归母净利润66%。门店扩张驱动增长,国内门店净增170家,海外门店同比+242.9%。咖啡设备贡献增量,设备销售收入同比+450%。茶饮新品表现突出,咖啡新品走“风味果咖”路线。毛利率短期承压,但费用管控有效,分销及销售费用率同比-0.8pct,行政费用率同比-1.0pct。
咖啡赛道发展趋势如何?
咖啡赛道正经历快速扩张期,头部品牌通过品类扩张和门店网络建设抢占市场份额。茶百道等企业加速咖啡业务布局,推动咖啡渗透率提升。未来趋势显示,咖啡业务将从“铺设备”转向“提复购”,注重门店质量和用户体验。同时,海外市场成为重要增长点,韩国已实现盈利,东南亚市场有望在2027年实现盈利。品牌通过提升产品创新和供应链效率,增强市场竞争力。
研报重点分析了哪些方面?
研报重点分析了茶百道门店扩张策略,特别是咖啡品类的快速渗透和设备销售增长。报告关注国内门店净增170家,海外门店同比+242.9%的强劲表现。同时,分析咖啡业务从“铺设备”到“提复购”的战略转变,以及茶饮新品和咖啡新品的创新方向。此外,报告还评估了费用管控成效,分销及销售费用率同比-0.8pct,行政费用率同比-1.0pct,显示成本控制能力。
当前市场对茶百道有何判断?
市场对茶百道整体表现持积极态度,认可其稳健的营收和利润增长。茶百道通过咖啡品类扩张和海外市场加速,展现出较强的增长潜力。报告指出,公司短期增长稳健,下半年基数压力下,咖啡业务从“铺设备”转向“提复购”,有望维持收入和利润的稳健增长。中长期来看,咖啡业务放量、门店质量提升和海外市场复制,为未来发展奠定基础。
研报提示了哪些风险?
研报提示了市场竞争加剧、全球局势变化超预期、政策超预期、原材料价格波动、食品安全、海外政策与法规变动以及汇率波动等风险。市场竞争方面,茶百道需应对新进入者和现有竞争对手的挑战。全球局势变化可能影响供应链和海外扩张计划。政策风险包括食品安全监管和行业规范调整。原材料价格波动直接影响成本控制。海外市场需关注当地法规和汇率风险。