猜你想问
甲醇价格中枢上移的原因是什么?
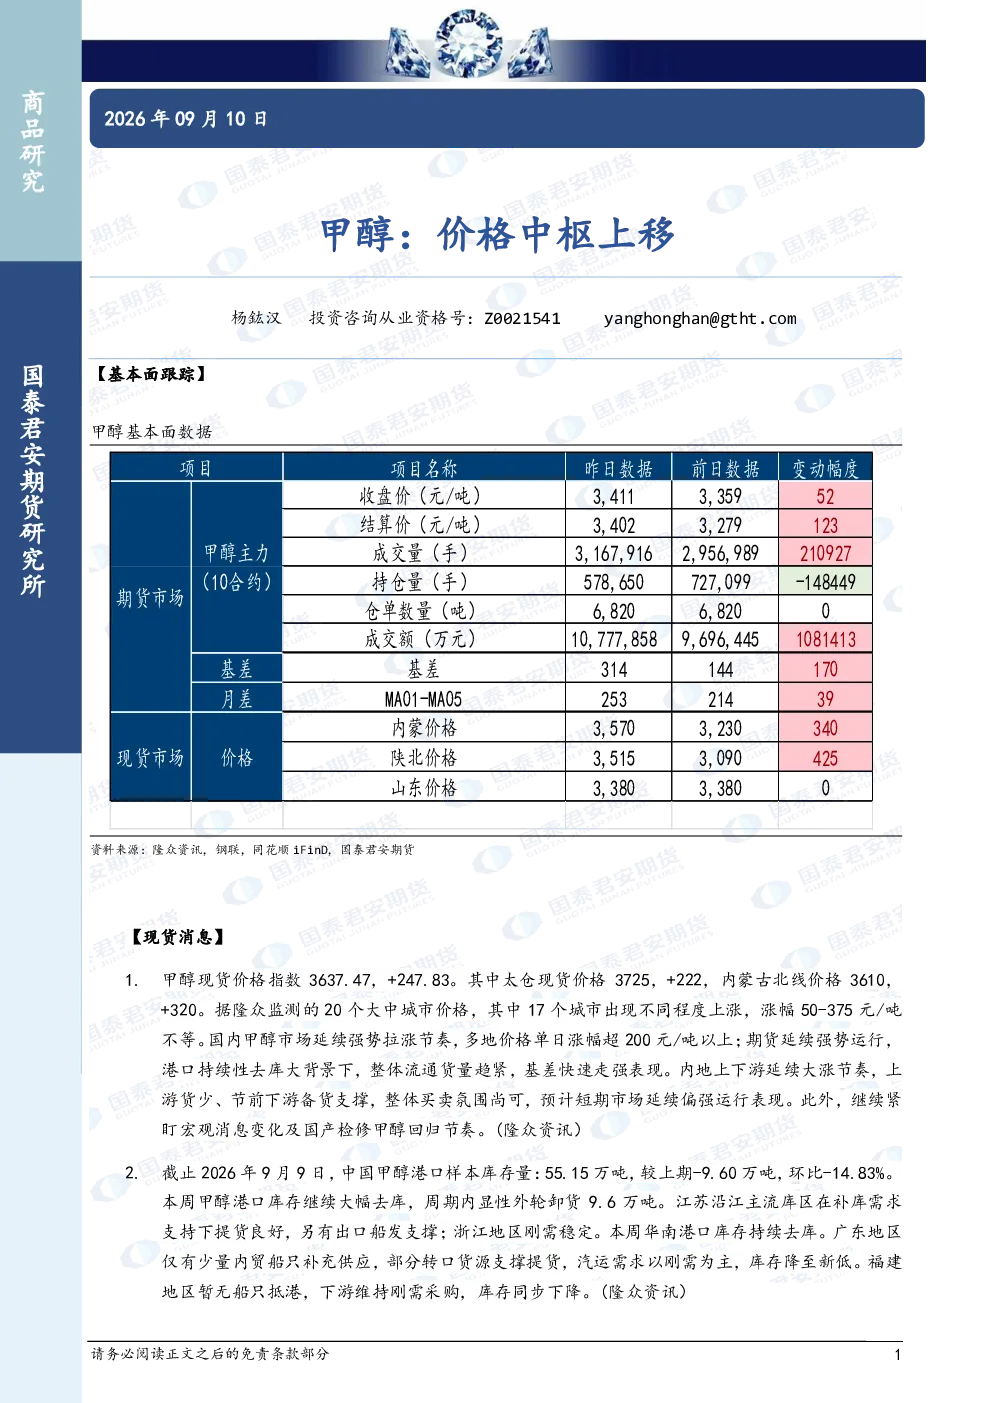
甲醇价格中枢上移主要受现货价格上涨驱动,指数上涨247.83至3637.47,多地单日涨幅超200元/吨。20个大中城市中17城价格上涨,涨幅50-375元/吨不等。期货延续强势,港口库存大幅去库,基差快速走强。内地上下游价格同步上涨,上游货少、下游备货支撑市场,短期预计偏强运行。需关注宏观消息及国产检修甲醇回归节奏。
甲醇行业发展趋势如何?
甲醇行业发展趋势显示供应端暂无增量,需求端MTO阶段性负反馈压制上方空间,传统需求短期稳定。港口库存预计转为小幅去库。内地煤炭价格上涨推动生产成本上移,甲醇估值底部抬升。整体趋势强度为1(偏强),但需关注宏观消息及国产检修甲醇回归节奏对市场的影响。
报告重点分析了哪些方向?
报告重点分析了甲醇现货价格指数上涨、港口库存大幅去库、供需关系变化及生产成本上移等方向。数据显示20个大中城市中17城价格上涨,涨幅50-375元/吨不等;中国甲醇港口库存55.15万吨,环比下降14.83%。供应端暂无增量,需求端MTO阶段性负反馈压制上方空间,传统需求短期稳定。内地煤炭价格上涨推动生产成本上移,甲醇估值底部抬升。
当前甲醇市场现状如何判断?
当前甲醇市场现状表现为价格中枢上移,基本面偏强。现货价格指数上涨247.83至3637.47,多地单日涨幅超200元/吨;期货延续强势,港口库存大幅去库,基差快速走强。内地上下游价格同步上涨,上游货少、下游备货支撑市场。供应端暂无增量,需求端MTO阶段性负反馈压制上方空间,传统需求短期稳定。内地煤炭价格上涨推动生产成本上移,甲醇估值底部抬升。
研报有哪些风险提示?
研报提示需关注宏观消息及国产检修甲醇回归节奏对市场的影响。地缘冲突变化可能导致日内波动,交易逻辑需跟随消息面调整。甲醇价格中枢上移,基本面偏强,建议多配持有,根据PP-3MA价差极值适时止盈。需做好风险管理,避免单一消息面导致的市场波动。
你可能感兴趣
甲醇:价格中枢上移
国泰君安证券2026-08-31
甲醇:价格中枢上移
国泰君安证券2026-09-02
甲醇:价格中枢上移
国泰君安证券2026-08-19
甲醇:价格中枢上移
国泰君安证券2026-07-20
甲醇/尿素周报:原油上涨甲醇价格中枢上移,未来05合约上涨空间打开
国投期货2021-02-22
甲醇:价格中枢上移
国泰君安证券2026-09-01
甲醇:价格中枢上移
国泰君安证券2026-08-24
甲醇:价格中枢上移
国泰君安证券2026-09-03
甲醇:价格中枢上移
国泰君安证券2026-09-09
2025年度报告-甲醇:醇醇欲动——供需边际改善渐明,价格中枢有望上移
东吴期货2024-12-20