猜你想问
甲醇价格中枢上移的原因是什么?
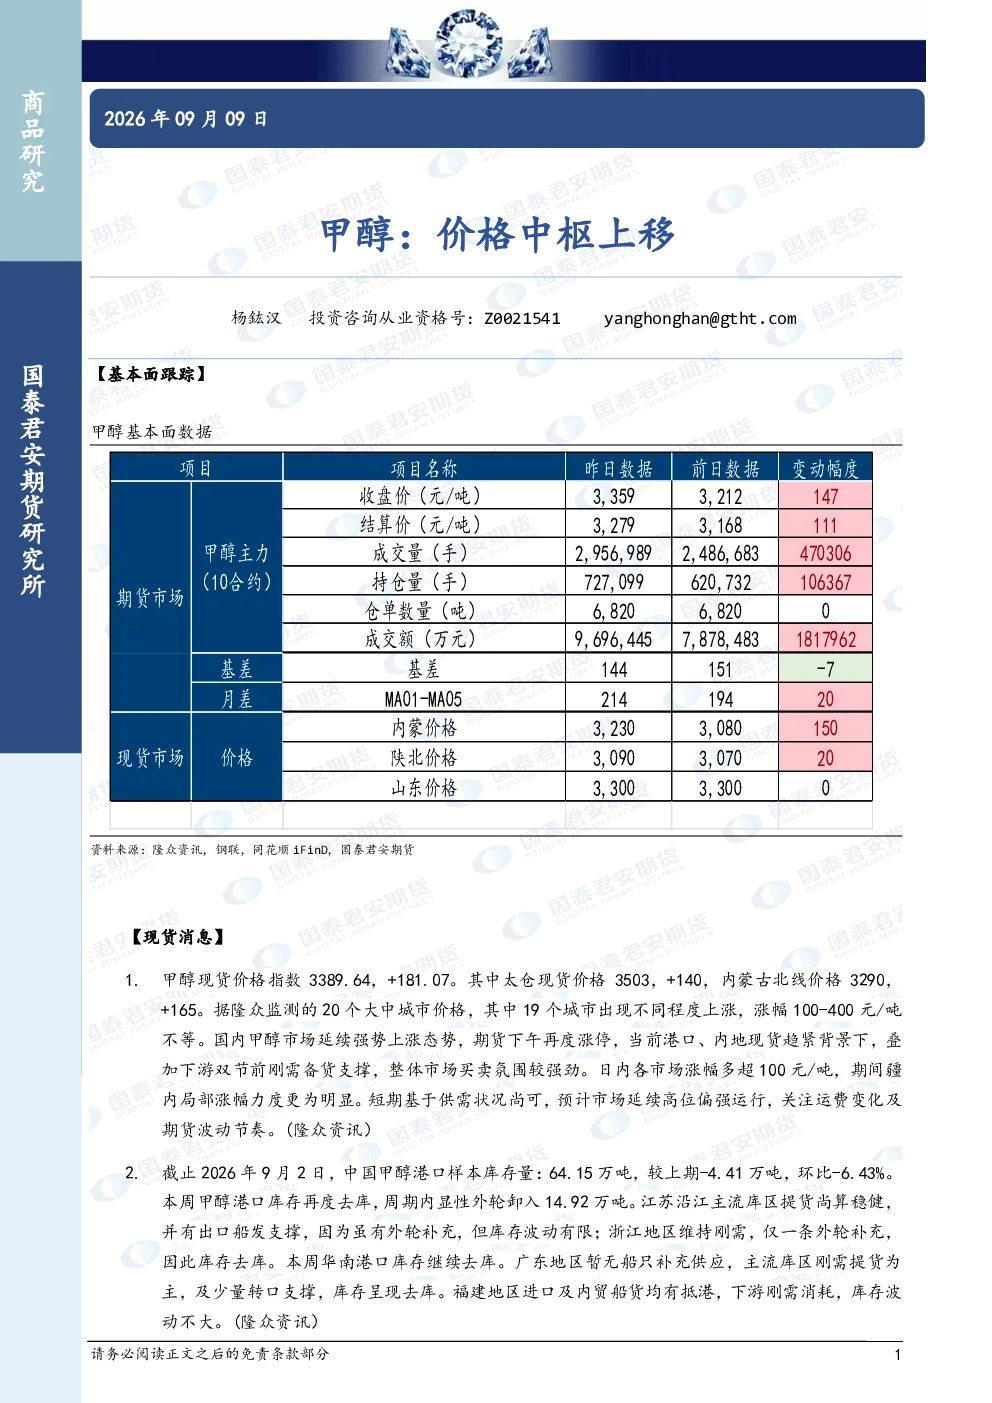
甲醇价格中枢上移主要受现货价格上涨、港口库存去库及内地供需偏强等多重因素驱动。现货价格指数上涨181.07至3389.64,港口库存64.15万吨环比下降6.43%,显示市场供需紧张。内地煤炭价格上涨推高生产成本,传统需求稳定,而MTO需求阶段性负反馈压制上方空间。短期市场高位偏强运行,需关注运费及期货波动。
甲醇行业未来发展趋势如何?
甲醇行业未来发展趋势呈现供需双强格局。供应端暂无增量,需求端传统需求稳定,但MTO阶段性负反馈压制上方空间。港口库存预计转为去库,内地煤炭价格上涨推动估值底部抬升。地缘冲突变化可能导致日内波动,需关注消息面。整体看,甲醇趋势强度偏强,但需警惕市场风险。
本报告重点分析了哪些方向?
本报告重点分析了甲醇基本面跟踪、供需分析及市场趋势强度。具体包括现货价格指数上涨181.07至3389.64,20个大中城市中19个城市价格上涨;港口库存去库至64.15万吨,江苏沿江提货稳健;供应端暂无增量,需求端MTO阶段性负反馈压制上方空间。报告建议多配持有,关注地缘冲突及期货波动节奏。
当前甲醇市场现状如何判断?
当前甲醇市场现状表现为供需偏强,价格中枢上移。现货价格指数上涨181.07至3389.64,港口库存64.15万吨环比下降6.43%,显示市场趋紧。内地煤炭价格上涨推高生产成本,传统需求稳定。20个大中城市中19个城市价格上涨,涨幅100-400元/吨不等。短期市场高位偏强运行,但需关注运费及期货波动。
本报告有哪些风险提示?
本报告提示需关注地缘冲突变化可能导致日内波动,交易逻辑需跟随地缘消息面变化。甲醇估值底部抬升受内地煤炭价格上涨推动,但MTO需求阶段性负反馈压制上方空间。港口库存预计转为去库,但需警惕市场风险。建议多配持有,根据PP-3MA价差极值止盈,强调风险管理。
你可能感兴趣
甲醇:价格中枢上移
国泰君安证券2026-08-31
甲醇:价格中枢上移
国泰君安证券2026-09-02
甲醇:价格中枢上移
国泰君安证券2026-08-19
甲醇:价格中枢上移
国泰君安证券2026-07-20
甲醇/尿素周报:原油上涨甲醇价格中枢上移,未来05合约上涨空间打开
国投期货2021-02-22
甲醇:价格中枢上移
国泰君安证券2026-09-01
甲醇:价格中枢上移
国泰君安证券2026-08-24
甲醇:价格中枢上移
国泰君安证券2026-09-03
甲醇:价格中枢上移
国泰君安证券2026-09-10
2025年度报告-甲醇:醇醇欲动——供需边际改善渐明,价格中枢有望上移
东吴期货2024-12-20