猜你想问
这份研报主要分析了什么内容?
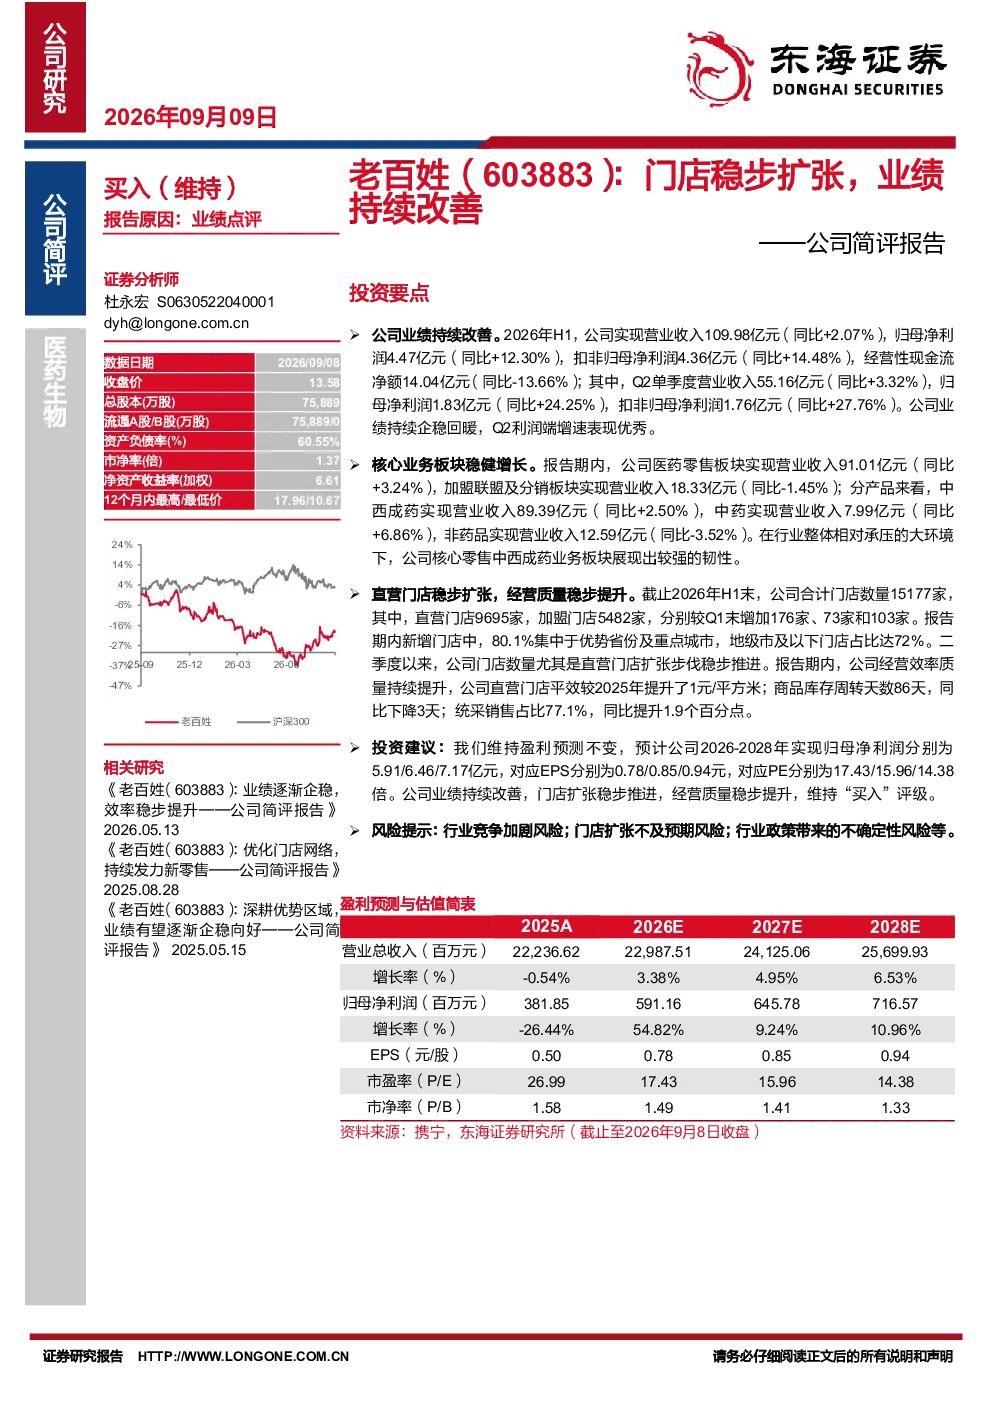
这份研报主要分析了公司2026年上半年的业绩表现和业务发展情况。报告显示,公司实现营业收入109.98亿元,同比增长2.07%;归母净利润4.47亿元,同比增长12.30%;扣非归母净利润4.36亿元,同比增长14.48%。Q2单季度利润端增速表现优秀。医药零售板块收入91.01亿元,同比增长3.24%,中西成药业务展现出较强韧性。直营门店稳步扩张,截至2026年H1末合计门店15177家,其中直营门店9695家,新增门店中80.1%集中于优势省份及重点城市,经营效率持续提升,直营门店平效提升1元/平方米,商品库存周转天数下降3天,统采销售占比提升至77.1%。
医药生物行业的发展趋势如何?
医药生物行业的发展趋势整体向好,但竞争日益激烈。随着人口老龄化和健康意识的提升,医药需求持续增长。政策方面,国家鼓励创新药研发和医疗器械发展,同时加强行业监管。企业需要不断提升研发能力和产品竞争力,同时优化运营效率。公司在医药零售板块展现出较强韧性,直营门店扩张和经营效率提升为未来发展奠定基础。但行业竞争加剧、政策不确定性等因素仍需关注。
研报重点分析了哪些方面?
研报重点分析了公司在医药零售板块的业务发展情况,特别是直营门店的扩张和经营效率提升。报告显示,公司直营门店数量稳步增长,新增门店主要集中在优势省份和重点城市,经营效率持续提升,平效和库存周转天数均有改善。此外,中西成药业务也展现出较强韧性,为公司业绩增长提供支撑。报告还分析了公司未来几年的盈利预测和投资建议,维持“买入”评级。
当前医药生物行业的市场现状如何?
当前医药生物行业的市场现状是需求持续增长,但竞争加剧。一方面,人口老龄化和健康意识提升带动医药需求增长;另一方面,行业集中度提升,竞争日益激烈。政策方面,国家鼓励创新药研发和医疗器械发展,同时加强行业监管。企业需要不断提升研发能力和产品竞争力,同时优化运营效率。公司在医药零售板块展现出较强韧性,直营门店扩张和经营效率提升为未来发展奠定基础。
研报提到了哪些风险提示?
研报提到了行业竞争加剧、门店扩张不及预期、行业政策不确定性等风险提示。行业竞争加剧可能导致市场份额下降和利润率压缩。门店扩张不及预期可能影响公司业绩增长。行业政策不确定性可能对公司经营产生影响。公司需要密切关注行业动态,提升自身竞争力,以应对潜在风险。