猜你想问
美力科技上半年营收增长132%的主要原因是什么?
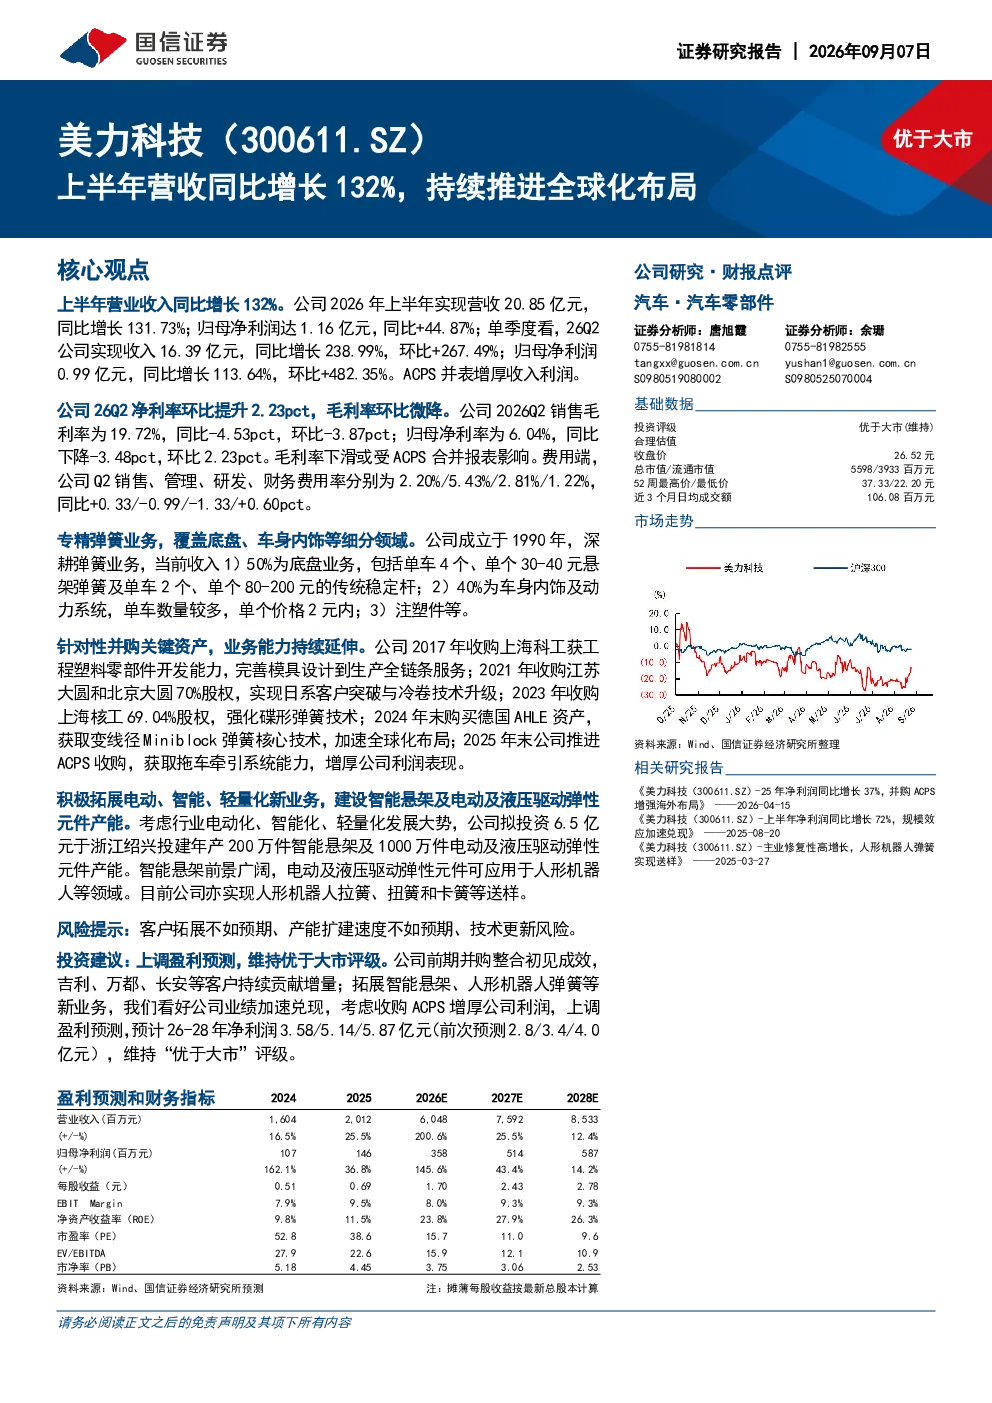
美力科技上半年营收同比增长132%主要得益于ACPS经营业绩纳入合并报表范围。ACPS的纳入显著提升了公司的整体收入规模,同时公司26Q2单季度收入同比增长238.99%,环比增长267.49%,归母净利润同比增长113.64%,环比增长482.35%,显示出强劲的增长势头。公司通过针对性并购关键资产,业务能力持续延伸,覆盖底盘、车身内饰、动力系统等细分领域,进一步巩固了市场地位。
底盘弹簧业务在美力科技中的占比和市场份额如何?
底盘弹簧业务是美力科技的核心业务,收入占比达到50%,包括悬架弹簧和稳定杆。公司当前底盘弹簧市场份额超过10%,在国内市场具有显著优势。根据报告分析,国内底盘弹簧市场空间广阔,预计2027年将提升至150亿元,为公司提供了良好的发展前景。公司通过持续的技术创新和产品升级,有望进一步扩大市场份额。
美力科技全球化布局的具体措施有哪些?
美力科技积极推进全球化布局,通过收购德国AHLE等国际资产,完善了在海外市场的业务布局。公司出口占比达到62%,主要面向北美市场,并在墨西哥设立了孙公司,以更好地服务当地市场。此外,公司还通过投资6.5亿元建设智能悬架及电动及液压驱动弹性元件产能,积极拓展海外市场的新业务机会,进一步增强了全球竞争力。
美力科技未来几年的盈利预测情况如何?
根据研报分析,美力科技维持“优于大市”评级,并上调了盈利预测。预计2026年至2028年,公司净利润分别为3.58亿元、5.14亿元和5.87亿元,显示出良好的增长潜力。公司前期并购整合初见成效,吉利、万都、长安等客户持续贡献增量收入,同时公司积极拓展智能悬架、人形机器人弹簧等新业务,有望推动业绩加速兑现。
美力科技当前面临的主要风险有哪些?
美力科技当前面临的主要风险包括市场竞争加剧、原材料价格波动以及国际贸易环境的不确定性。随着行业竞争的日益激烈,公司需要持续提升产品竞争力和技术创新能力,以应对市场变化。此外,原材料价格的波动可能对公司成本控制造成压力,需要加强供应链管理。同时,国际贸易环境的不确定性也可能影响公司的出口业务,需要密切关注相关政策变化。