猜你想问
这份研报主要分析了哪些内容?
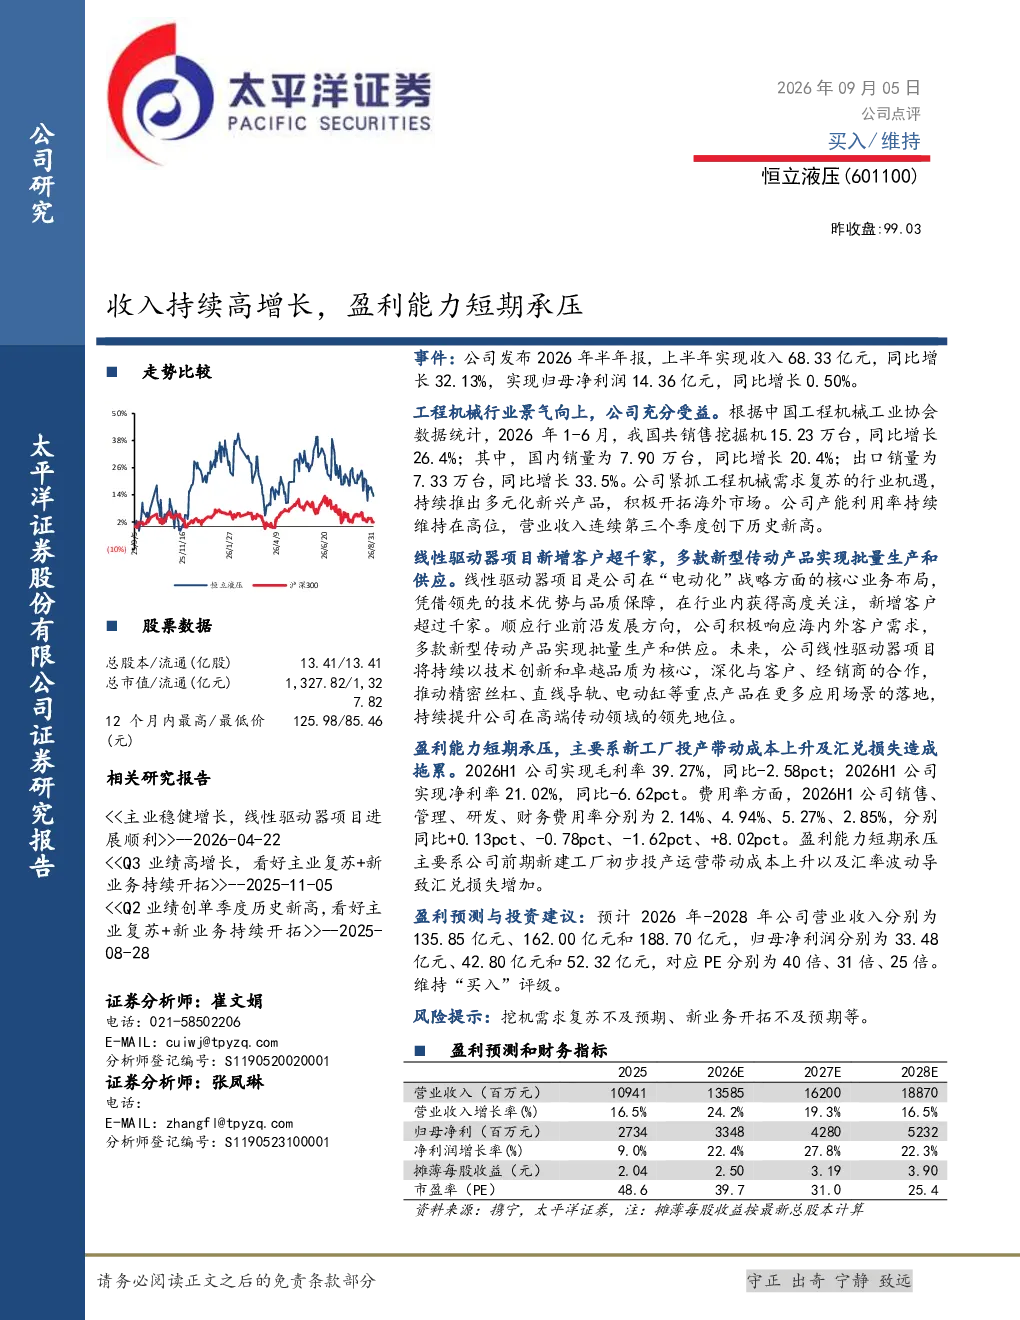
本报告分析了恒立液压在工程机械行业的增长情况,包括2026年上半年行业景气度回升带来的收入增长,以及公司新业务线性驱动器项目的进展。报告指出公司上半年收入68.33亿元,同比增长32.13%,但毛利率和净利率有所下降,主要受成本上升和汇兑损失影响。此外,报告还预测了2026-2028年的财务数据,维持“买入”评级。
工程机械行业未来发展趋势如何?
工程机械行业在2026年上半年展现复苏迹象,挖掘机销量同比增长26.4%,国内和出口均实现增长。恒立液压作为行业参与者,受益于这一趋势实现收入高增长。报告认为,行业景气度有望持续,但需关注需求复苏的稳定性。新业务方面,线性驱动器项目进展顺利,新增客户超千家,未来将持续深化合作并拓展应用场景。
报告重点分析了恒立液压的哪些方面?
报告重点分析了恒立液压的收入增长与盈利能力。一方面,公司上半年收入68.33亿元,同比增长32.13%,产能利用率维持高位,连续三个季度收入创新高。另一方面,短期盈利能力承压,2026年上半年毛利率和净利率分别下降2.58pct和6.62pct,主要原因是新工厂投产导致成本上升及汇率波动。报告还介绍了公司“电动化”战略的核心——线性驱动器项目,该项目已获得市场认可。
当前工程机械市场状况如何?
当前工程机械市场呈现复苏态势,2026年上半年挖掘机销量同比增长26.4%,国内市场增长20.4%,出口市场增长33.5%。恒立液压作为行业重要企业,上半年收入增长32.13%,反映行业景气度对其经营产生积极影响。但报告也指出,市场复苏存在不确定性,需关注需求是否持续回升。此外,新业务拓展和成本控制是公司当前面临的主要挑战。
研报提示了哪些风险?
报告提示的主要风险包括挖机需求复苏不及预期,以及新业务开拓不及预期。具体而言,工程机械行业受宏观经济和政策影响较大,需求复苏可能存在波动。同时,恒立液压的线性驱动器项目虽然进展顺利,但仍面临市场竞争和技术迭代的风险。此外,汇率波动也对公司盈利能力造成影响,需关注相关风险。