猜你想问
这份报告主要分析了什么内容?
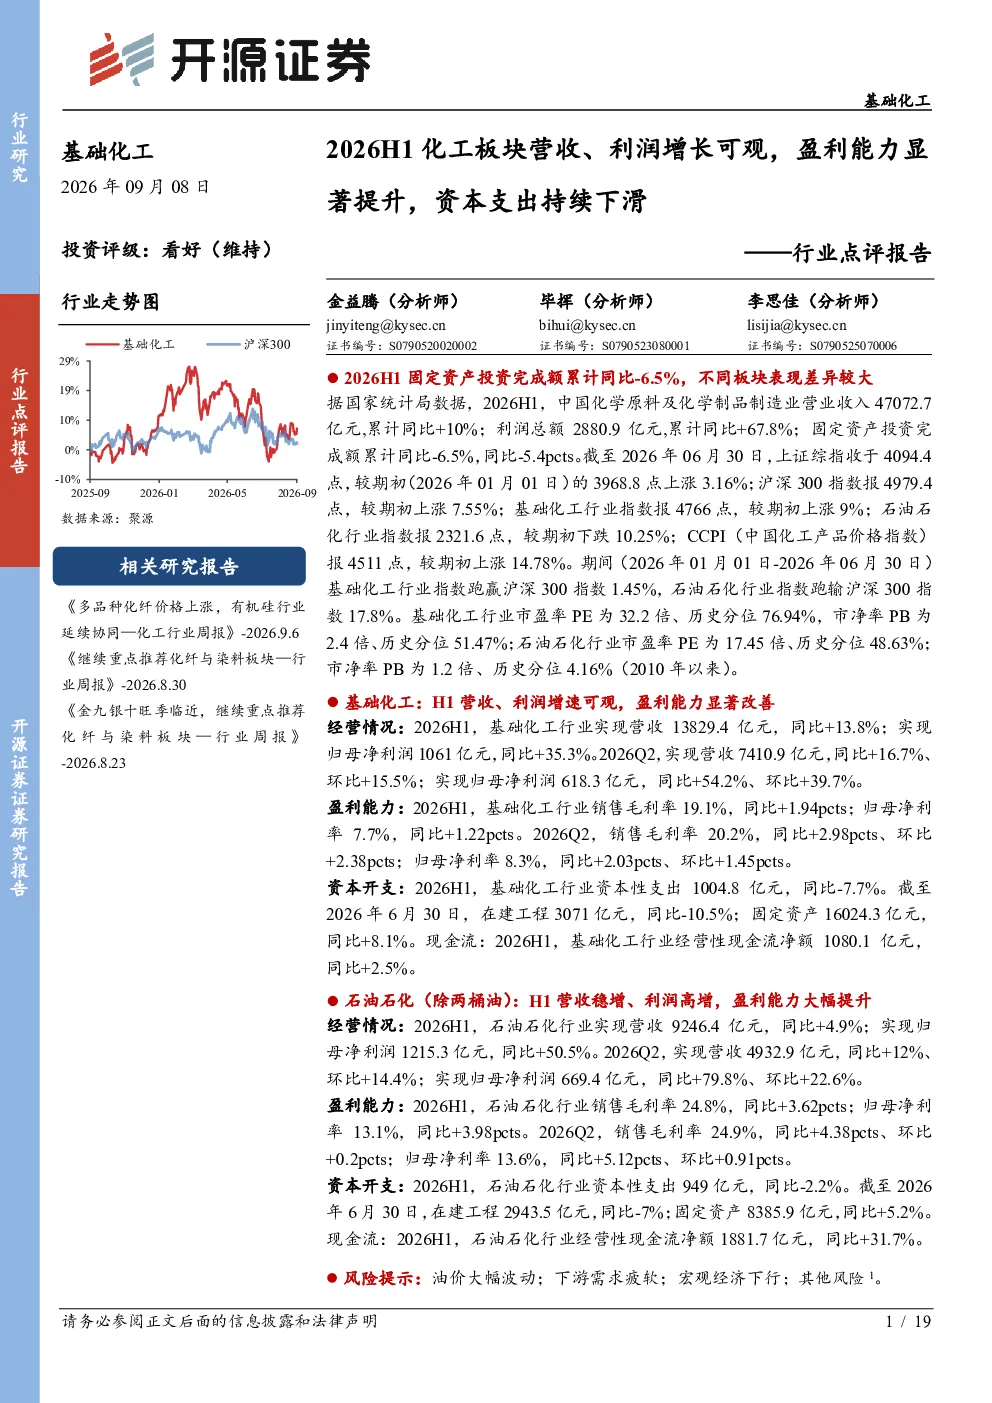
本报告重点分析了2026年上半年中国化学原料及化学制品制造业的经营情况。数据显示,该行业营收同比增长10%,利润总额增长67.8%。基础化工行业指数跑赢沪深300指数1.45%,而石油石化行业指数跑输沪深300指数17.8%。基础化工行业营收和净利润分别增长13.8%和35.3%,销售毛利率和净利率均提升。有机硅、粘胶等子行业利润增速领先,资本开支减少7.7%,经营性现金流增加2.5%。石油石化行业(剔除两桶油)营收和净利润分别增长4.9%和50.5%,销售毛利率和净利率大幅提升,炼油化工板块利润高增,资本开支减少2.2%,经营性现金流增加31.7%
化工行业未来发展趋势如何?
报告认为,在碳达峰和“反内卷”政策推动下,国内化工供给端有望迎来改善。基础化工行业盈利能力持续提升,资本支出持续下滑,显示行业向高质量方向发展。有机硅、粘胶等细分领域表现突出,未来可能受益于产业升级和需求结构优化。同时,中国化工产业有望在全球市场占有率中进一步提升。但需关注行业政策变化及国际市场波动对国内化工企业的影响
报告主要关注哪些化工细分领域?
报告重点分析了基础化工和石油石化两大板块。基础化工方面,关注有机硅、粘胶等利润增速领先的子行业,以及整体营收利润增长和盈利能力提升。石油石化方面,关注炼油化工板块利润高增和盈利能力改善,同时分析行业整体资本开支和现金流变化。报告未对其他细分领域进行深入分析,但提及碳达峰政策可能对整个化工行业产生积极影响
当前化工行业市场表现如何?
2026年上半年,化工行业整体表现强劲,基础化工和石油石化板块均实现营收和利润双增长。基础化工行业营收和净利润增速分别达13.8%和35.3%,销售毛利率和净利率提升,显示行业景气度较高。石油石化行业(剔除两桶油)净利润增长50.5%,销售利润率大幅改善。行业资本开支普遍下滑,经营性现金流改善,但需关注油价波动和下游需求变化
报告提示了哪些风险因素?
报告提示了油价波动、下游需求疲软和宏观经济下行等风险。油价波动可能影响化工原料成本,进而影响行业盈利能力。下游需求疲软可能限制化工产品销售,对行业增长构成压力。宏观经济下行可能导致企业投资减少,影响行业长期发展。此外,政策变化和国际竞争也可能对国内化工企业带来不确定性