猜你想问
雅迪控股2026年半年业绩表现如何?
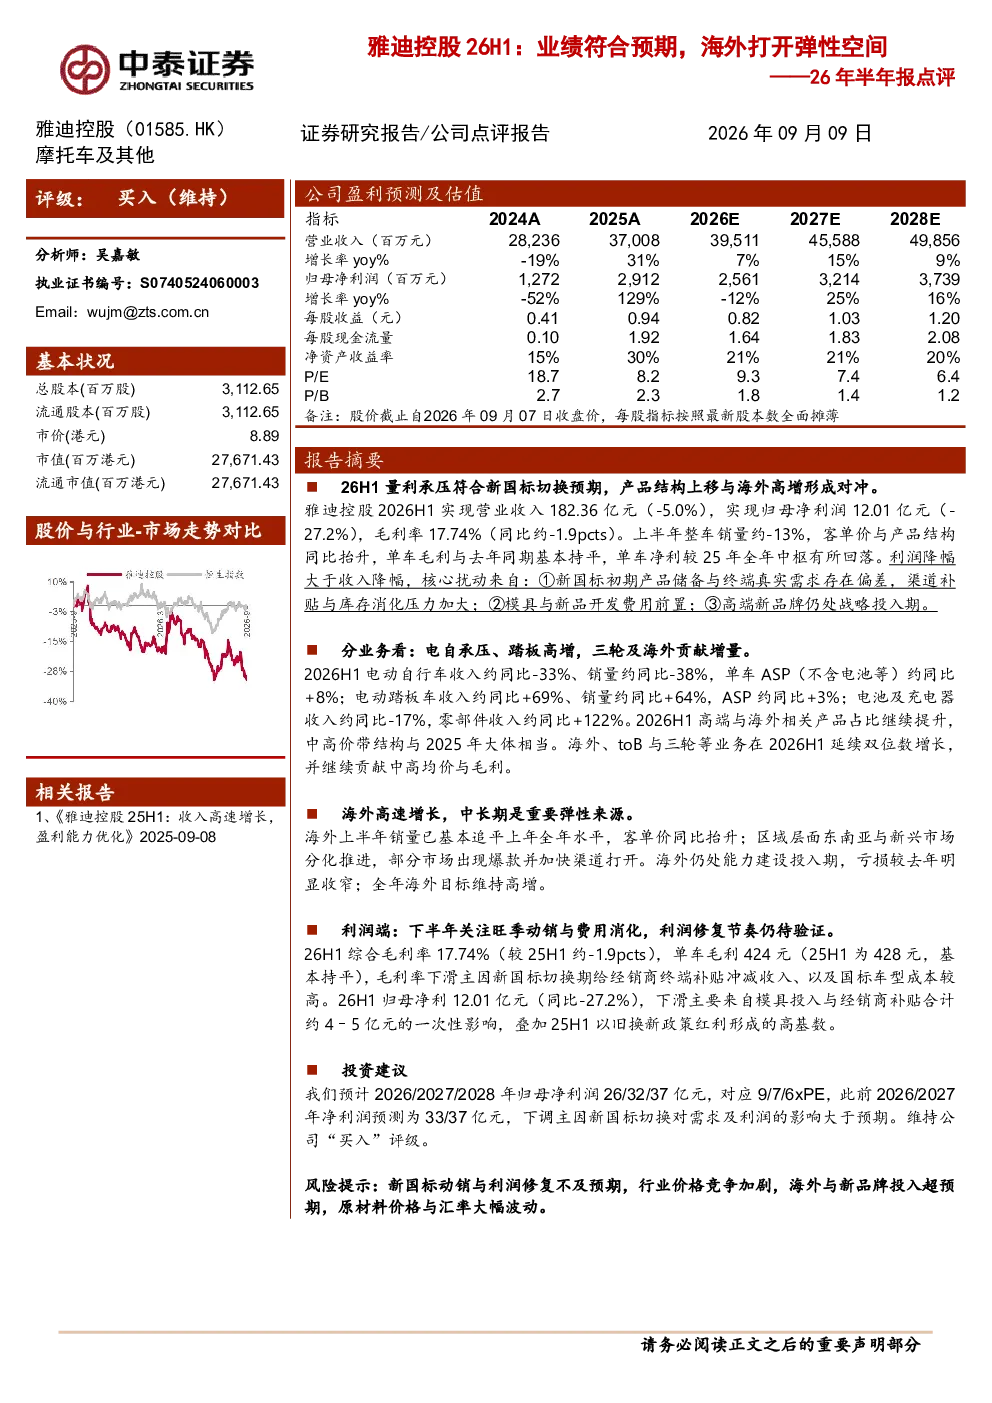
雅迪控股2026年半年报显示,公司实现营业收入182.36亿元,同比微降5.0%;归母净利润12.01亿元,同比大幅下滑27.2%。毛利率为17.74%,同比降低约1.9个百分点。尽管收入有所下降,但客单价与产品结构同比有所提升,单车毛利与去年同期基本持平,但单车净利较2025年全年中枢有所回落。销量方面,上半年整车销量约下降13%
影响雅迪控股利润下滑的主要原因是什么?
利润下滑主要受多重因素影响。首先,新国标初期产品储备与终端需求存在偏差,导致渠道补贴增加和库存消化压力加大。其次,模具与新品开发费用前置,增加了短期成本。此外,高端新品牌仍处于战略投入期,尚未完全贡献利润。这些因素共同导致利润降幅大于收入降幅
雅迪控股各业务板块表现如何?
雅迪控股业务结构呈现分化态势。电动自行车收入和销量同比分别下降33%和38%,但单车ASP(不含电池等)同比提升8%。电动踏板车表现亮眼,收入和销量同比分别增长69%和64%,ASP同比提升3%。电池及充电器业务收入同比下滑17%,而零部件业务收入同比大幅增长122%。高端与海外相关产品占比持续提升,海外、toB与三轮业务保持双位数增长,贡献中高均价与毛利
当前电动两轮车行业发展趋势如何?
当前电动两轮车行业正经历转型升级。新国标推动行业向高端化、智能化方向发展,产品结构持续优化。海外市场成为重要增长点,中高价带产品占比提升。同时,行业竞争加剧,价格战时有发生。企业需加大研发投入,提升产品竞争力,并积极拓展海外市场以寻求新的增长动力
雅迪控股面临哪些主要风险?
雅迪控股面临多重风险。新国标产品动销和利润修复可能不及预期,影响短期业绩表现。行业价格竞争加剧可能压缩利润空间。海外与新品牌投入若超出预期,可能增加财务压力。此外,原材料价格和汇率大幅波动也可能对成本控制和盈利能力造成不利影响
你可能感兴趣
宏发股份26H1点评 业绩符合市场预期 AIDC打开成长空间
未知机构2026-07-30
业绩符合预期,海外+非肿瘤不断打开市场空间
德邦证券2023-04-21
疫情背景下业绩符合预期,海外增长亮眼,有望打开长期成长空间
医药生物国盛证券2022-08-30
锐科激光26H1业绩超预期多业务发力打开成长空间
未知机构2026-07-21
申万交运 海外周期 中船防务 26H1业绩符合预期 高价单交付助力业绩释放
未知机构2026-08-25
联影医疗23H1点评:上半年符合预期,海外持续打开成长空间【德邦医药】
未知机构2023-08-19
25年Q3业绩点评铜箔涨价预期贡献弹性,切入光模块业务打开成长空间
中泰证券2025-11-02
中报预告业绩显著超预期,新冠检测带来中短期弹性,创新医疗器械迭代打开长期空间
医药生物安信证券2020-07-06
文化传媒行业2017年度策略:业绩与估值弹性增强,性价比预期空间打开
文化传媒爱建证券2016-12-23
zx 汽车 耐世特 26H1业绩创历史新高 线控转向量产落地打开新成长空间
未知机构2026-08-13