猜你想问
精锻科技2026年中报核心内容是什么?
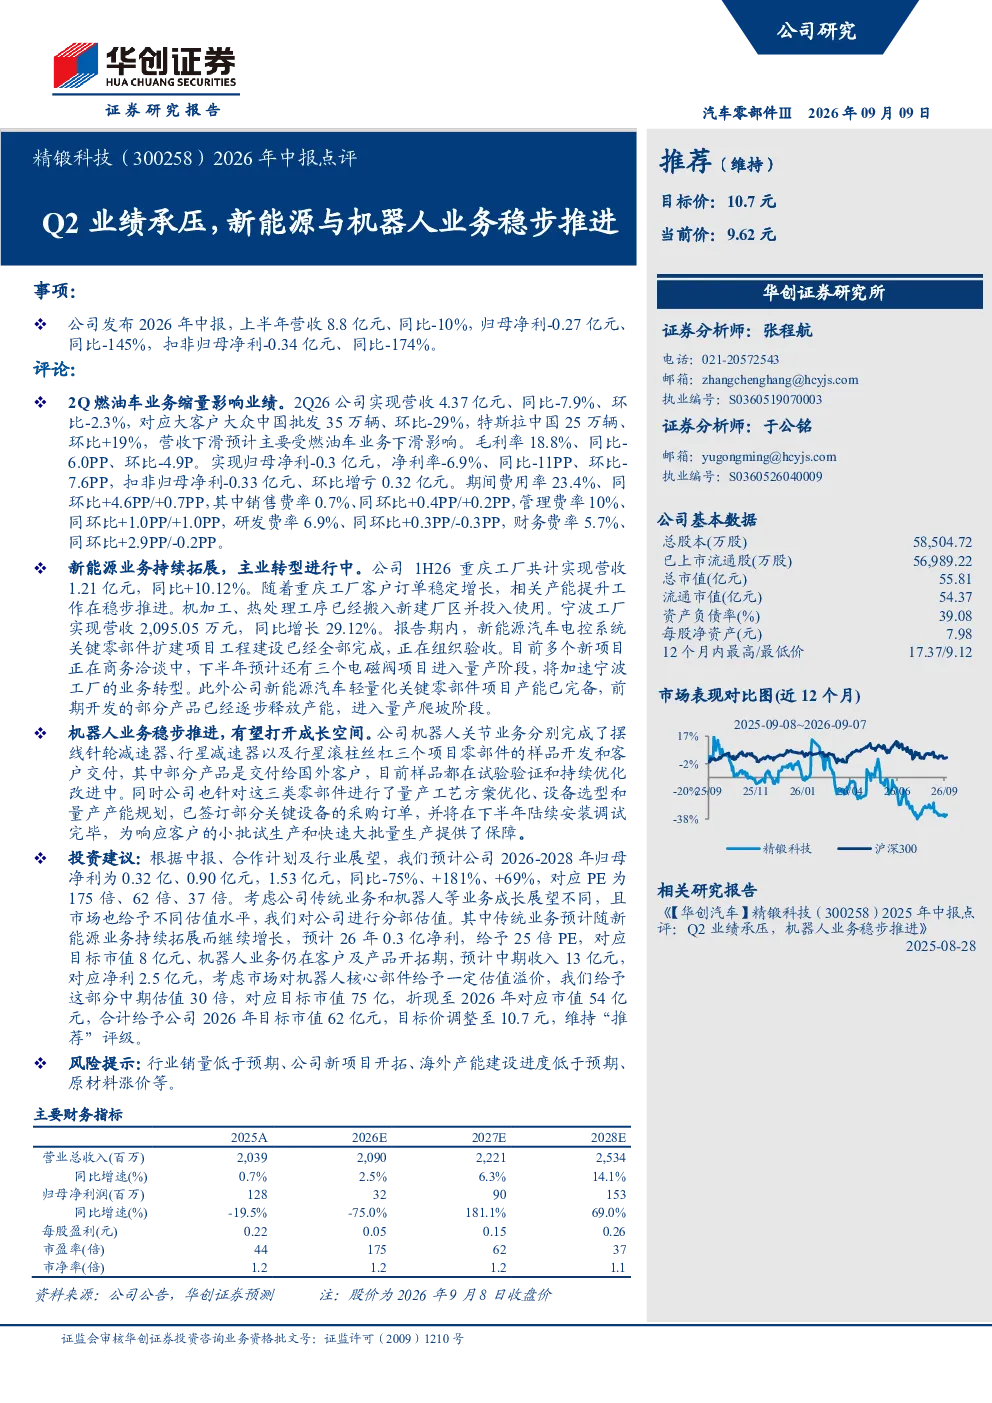
精锻科技2026年中报显示Q2业绩承压,受燃油车业务下滑影响,公司营收4.37亿元(同比-7.9%),归母净利-0.3亿元(同比-145%)。毛利率18.8%(同比-6.0PP),净利率-6.9%(同比-11PP)。新能源业务方面,重庆和宁波工厂营收分别同比增长10.12%和29.12%,电控系统关键零部件扩建项目已完成。机器人业务进展顺利,完成摆线针轮减速器等零部件样品开发和客户交付,量产工艺方案优化和设备采购已启动。
新能源汽车行业发展趋势如何?
新能源汽车行业持续快速发展,精锻科技的新能源业务表现亮眼。公司重庆和宁波工厂营收实现同比增长,电控系统关键零部件扩建项目已完成,多个新项目洽谈中。行业销量增长带动公司业务扩张,但需关注市场竞争加剧和原材料价格波动等挑战。精锻科技通过技术升级和产能扩张,积极把握行业机遇,未来有望受益于新能源汽车市场持续渗透。
精锻科技报告中重点分析了哪些方向?
精锻科技报告中重点分析了Q2业绩承压的原因,主要受燃油车业务下滑影响,同时关注了新能源和机器人业务的进展。新能源业务方面,公司通过产能扩张和技术升级,提升电控系统关键零部件的市场竞争力。机器人业务方面,公司完成核心零部件样品开发和客户交付,并启动量产工艺方案优化和设备采购,为批量生产提供保障。报告还分析了公司上半年业绩表现和主要客户情况。
精锻科技当前市场现状如何?
精锻科技当前市场现状表现为传统燃油车业务下滑,但新能源和机器人业务稳步推进。公司Q2业绩承压,但新能源业务营收实现同比增长,机器人业务进展顺利。主要客户包括大众和特斯拉,但需关注行业销量波动和客户需求变化。公司通过多元化业务布局,降低对单一市场的依赖,提升抗风险能力。未来需关注行业竞争格局和新技术发展趋势。
精锻科技报告中提示了哪些风险?
精锻科技报告中提示了行业销量低于预期、新项目开拓、海外产能建设进度和原材料涨价等风险。行业销量波动可能影响公司传统业务收入,新项目开拓存在不确定性,海外产能建设进度需关注,原材料价格波动可能增加生产成本。公司需加强市场风险管理和成本控制,确保业务稳定发展。此外,公司还需关注政策变化和技术迭代带来的挑战。