猜你想问
泰国原料价格上行对橡胶行业有何影响?
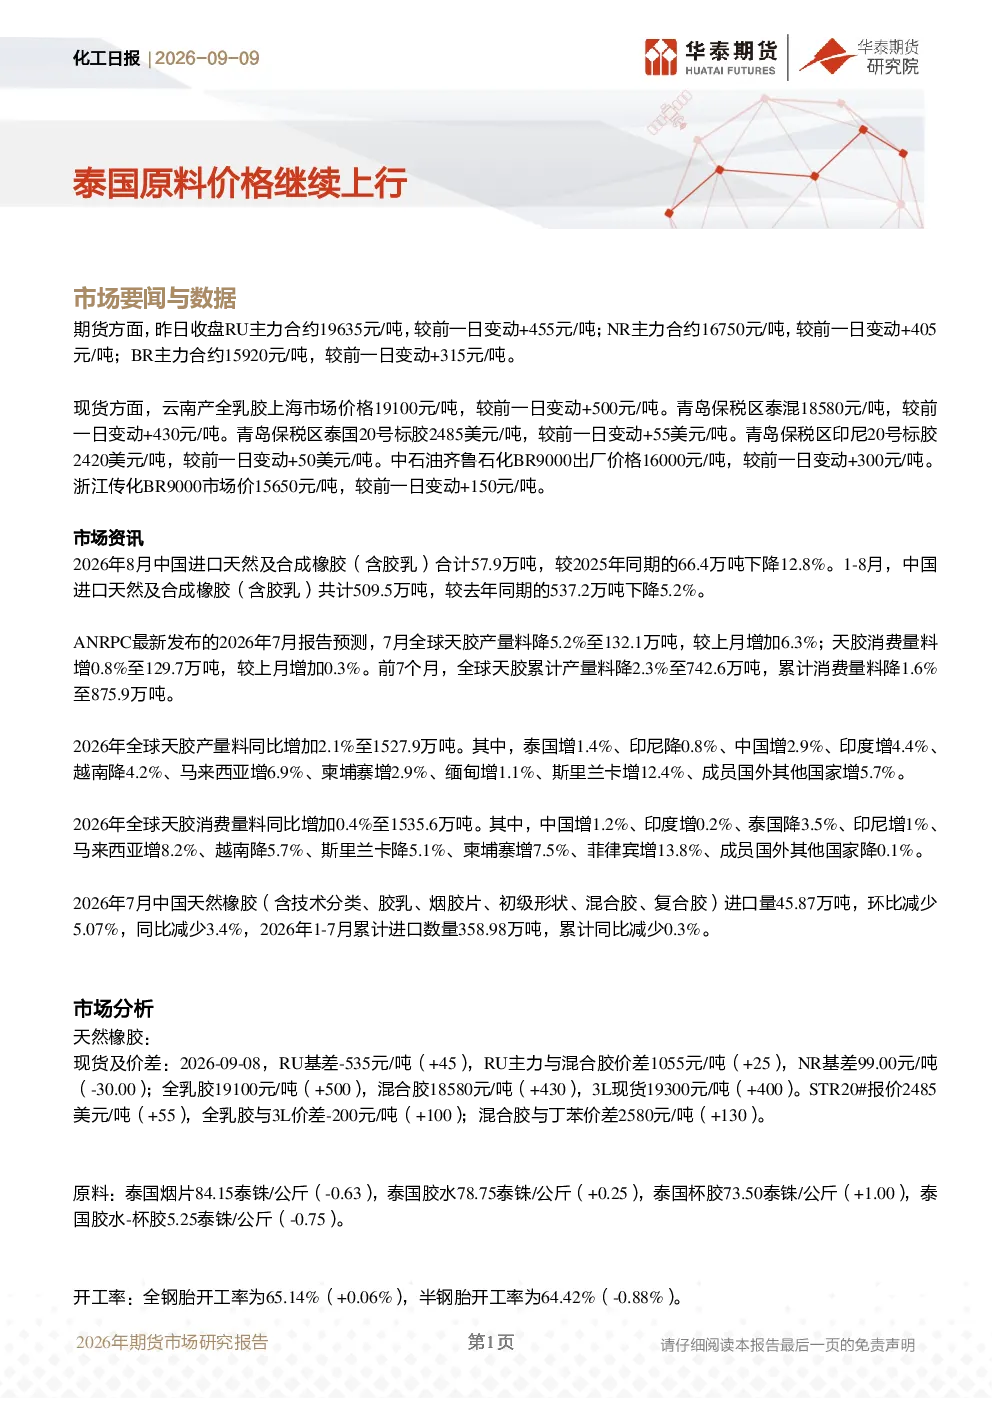
泰国原料价格上行主要受期货和现货双重因素推动。期货方面,RU、NR、BR主力合约价格均上涨,显示市场看涨情绪;现货方面,云南产全乳胶、青岛保税区泰混等价格持续攀升,泰国20号标胶和印尼20号标胶美元报价也同步增加。这反映了全球橡胶供需关系的变化,以及成本端支撑力度增强。下游需求方面,虽然中国8月天然及合成橡胶进口量有所下降,但1-8月累计进口仍保持负增长,显示国内市场对橡胶的需求相对稳定。然而,NR高位下游利润压缩,需关注其价格上行空间。
天然橡胶和顺丁橡胶的市场现状如何?
天然橡胶市场呈现期货现货同步上涨态势。RU和NR期货基差变化显示市场对远期价格预期积极,现货价格也随之上调。RU-混合胶价差扩大,全乳胶与3L价差变化,以及混合胶与丁苯价差变动,均反映出不同品种间的市场分化。库存方面,天然橡胶社会库存下降,但青岛港库存增加,期货库存减少,显示市场流通和去库存节奏存在差异。顺丁橡胶市场方面,BR基差走弱,但现货价格仍上涨,进口利润亏损扩大,显示成本支撑和供需关系共同影响价格。高顺开工率下降,库存变化也需关注。
报告对RU及NR的走势有何分析?
报告对RU及NR走势持谨慎偏多态度。上涨动力主要来自周边合成橡胶价格上涨和厄尔尼诺气候影响,推动原料价格强势。下游需求回升,供需关系趋于偏紧。但需注意NR高位下游利润压缩的问题,这可能限制其价格进一步上涨的空间。RU和NR的价差变化、基差变动以及不同规格胶种的库存和价格走势,均需结合市场动态进行综合判断。
橡胶行业未来发展趋势如何?
橡胶行业未来发展趋势需关注全球供需格局变化。ANRPC预测显示,2026年全球天胶产量将温和增长,消费量小幅增加,供需关系可能边际改善。但中国进口量持续下降,显示国内市场对进口橡胶依赖度降低。同时,美伊局势、丁二烯成本、主产区天气等因素可能对橡胶价格产生重要影响。上游装置动态和下游需求波动也是市场需持续关注的变量。综合来看,橡胶行业未来将呈现供需结构变化和多重因素博弈的复杂局面。
研报提示的主要风险有哪些?
研报提示的主要风险包括美伊冲突进展、主产区天气变化、上游装置动态和下游需求波动。美伊冲突可能通过影响原油价格间接影响橡胶成本;主产区天气异常可能影响橡胶产量和供应;上游装置检修或停产将直接改变市场供应格局;下游需求疲软或突然萎缩则可能导致价格下跌。这些风险因素可能对橡胶市场产生短期或长期影响,需密切关注其变化动态。