猜你想问
金徽酒2025年产品结构升级的具体措施是什么?
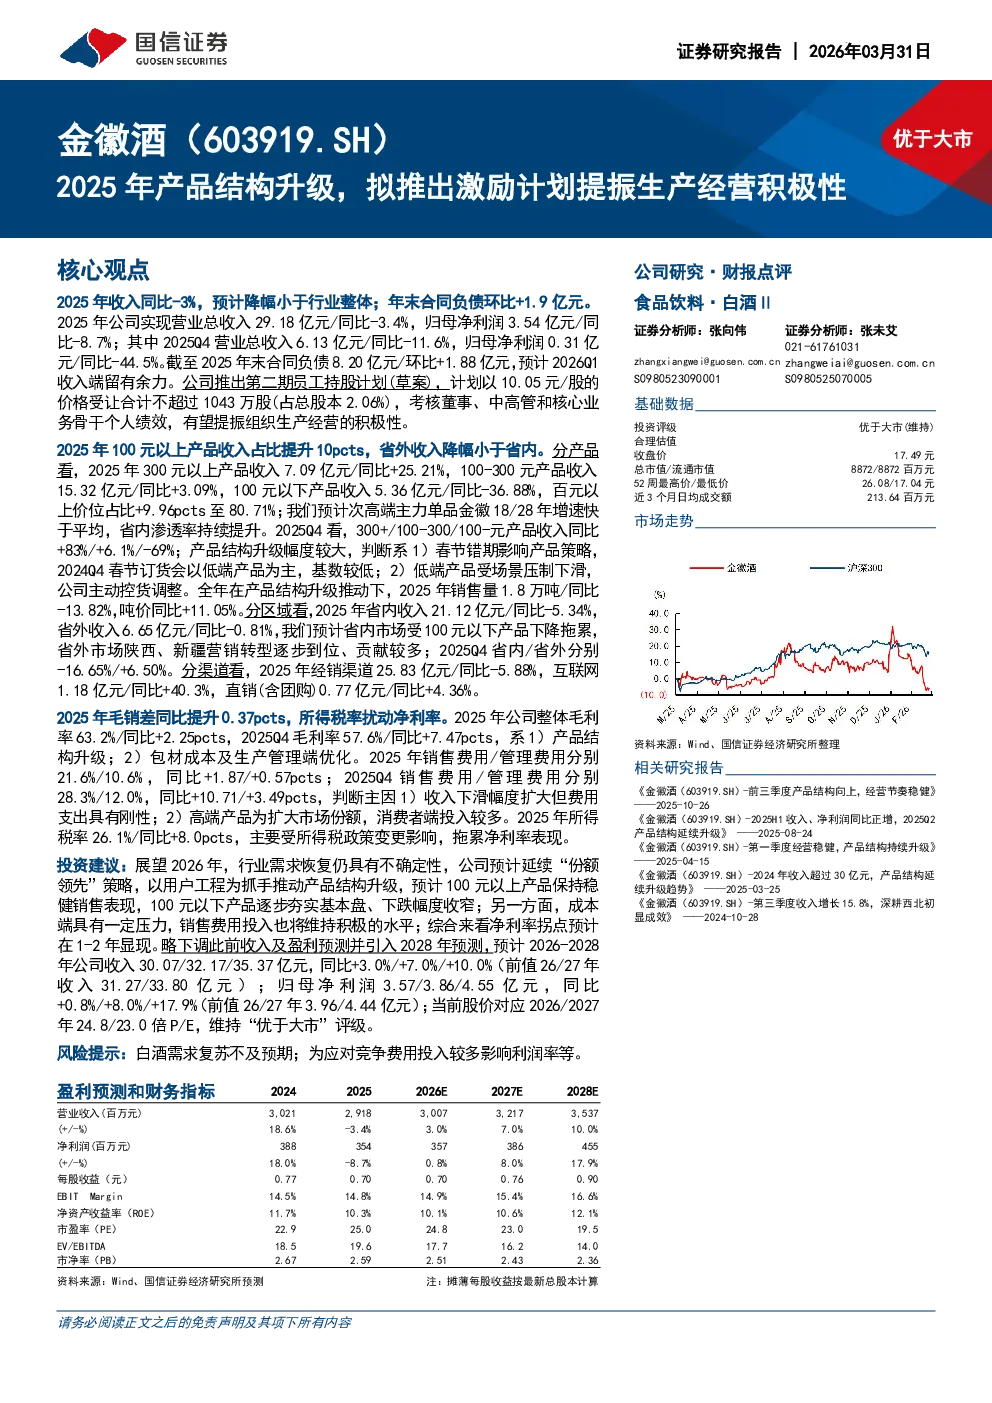
金徽酒2025年计划通过推出激励计划来提振生产经营积极性,核心措施包括提升100元以上产品收入占比至80.71%,并实施第二期员工持股计划,以10.05元/股价格受让不超过1043万股,占总股本2.06%,考核董事、中高管和核心业务骨干个人绩效,旨在推动公司产品结构升级和业绩提升。
白酒行业2025年发展趋势如何?
2025年白酒行业整体面临挑战,但头部企业通过产品结构升级和用户工程等方式积极应对。以金徽酒为例,其100元以上产品收入占比提升至80.71%,显示出高端化趋势的延续。同时,行业竞争加剧导致费用投入增加,但头部企业仍将保持市场份额领先地位,未来净利率有望在1-2年内显现拐点。
研报对金徽酒2026-2028年的预测数据有哪些?
研报预测金徽酒2026-2028年收入将分别为30.07/32.17/35.37亿元,同比+3.0%/+7.0%/+10.0%;归母净利润为3.57/3.86/4.55亿元,同比+0.8%/+8.0%/+17.9%。预测基于公司延续“份额领先”策略,以用户工程推动产品结构升级,同时成本端压力较大,销售费用投入将维持积极水平。
金徽酒当前的市场表现如何?
金徽酒2025年收入29.18亿元,同比-3.4%;归母净利润3.54亿元,同比-8.7%。但产品结构优化成效显著,100元以上产品收入占比提升至80.71%,毛利率63.2%,同比+2.25个百分点。区域结构上省内收入占比仍高,渠道结构中互联网渠道增长显著,显示出公司在困境中仍保持结构性优化和积极调整。
研报提示金徽酒面临哪些风险?
研报提示金徽酒面临的主要风险包括白酒需求复苏不及预期,市场竞争加剧可能导致费用投入增加影响利润率,以及食品安全问题等。此外,公司当前收入和盈利仍处于下滑状态,虽然产品结构优化带来积极信号,但净利率拐点的显现仍需时间,投资者需关注行业整体复苏情况和公司费用控制能力。
你可能感兴趣
推出限制性股票激励计划,充分调动骨干积极性
医药生物中泰证券2018-12-06
拟推出股权激励计划,调动员工积极性推动增长
金融开源证券2022-07-09
拟推出股权激励计划,充分调动员工积极性
财信证券2022-07-11
事件点评:股票期权激励草案发布,提振骨干员工积极性
民生证券2023-09-28
发布股权激励计划,提振团队积极性
国金证券2023-02-20
拟推出2020年股权激励计划,持续激励员工奋进
交通运输国盛证券2020-10-14
大临床等主营业务快速增长,拟推出股权激励计划激励核心业务人员
医药生物安信证券2018-08-27
建筑材料行业周报:北新建材拟收购嘉宝莉,同步推出限制性股票激励计划
建筑建材华安证券2024-01-02
公司快报:拟推出激励计划加强公司凝聚力,关注公司数据资产的积累及效果
文化传媒安信证券2018-01-22
拟推出股票激励计划绑定核心员工利益
电子设备国金证券2021-06-17