猜你想问
这份研报的核心内容是什么?
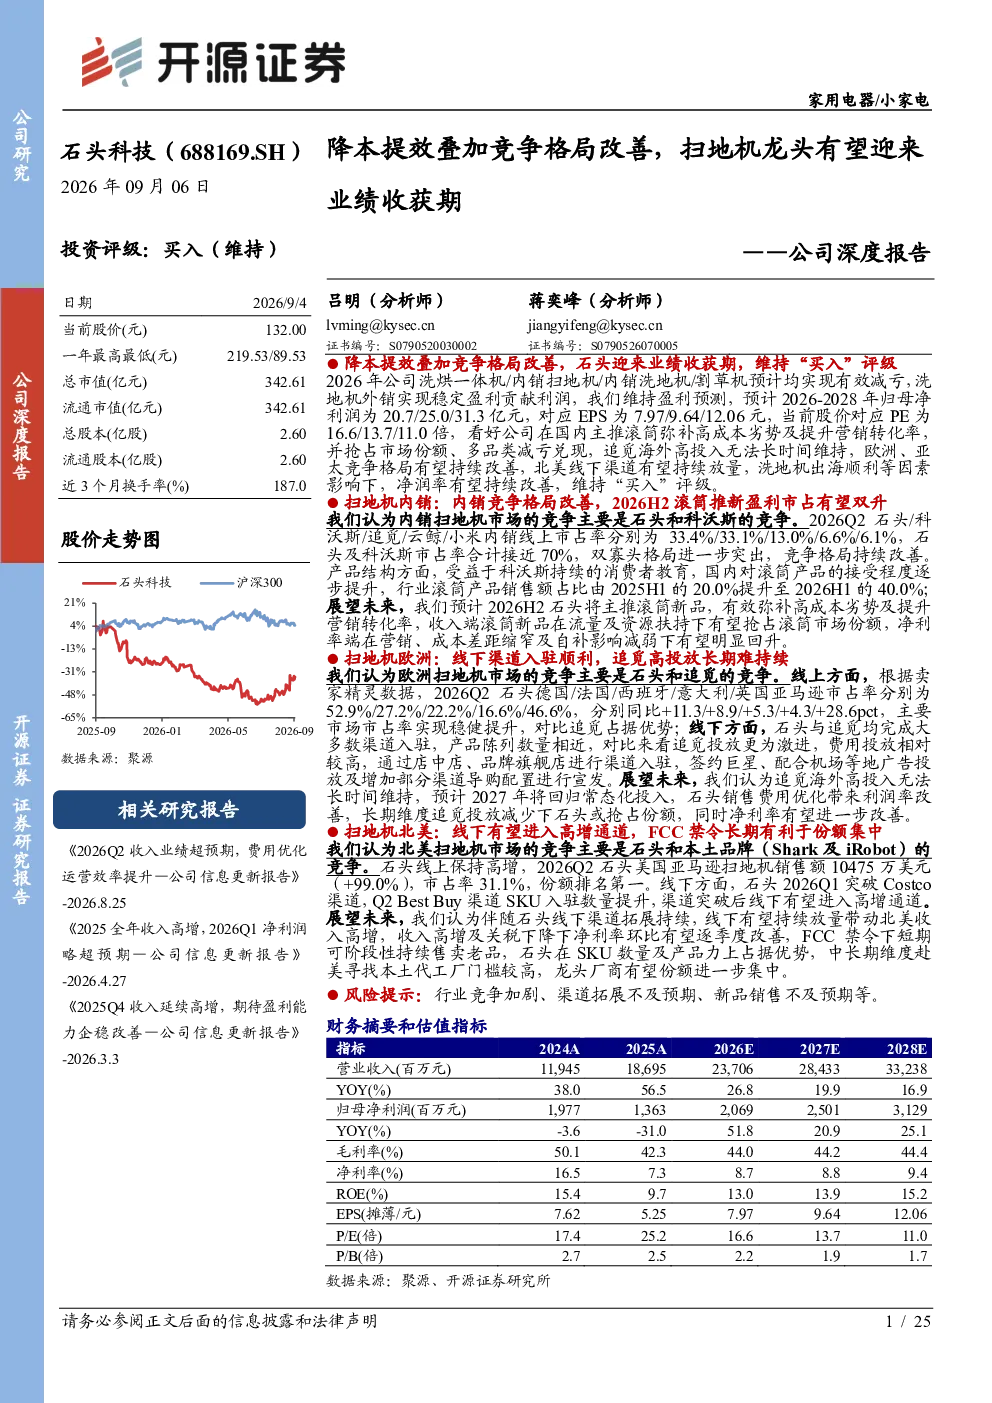
本报告分析石头科技通过降本提效和竞争格局改善实现业绩增长,预计2026-2028年归母净利润分别为20.7/25.0/31.3亿元。报告关注公司多品类减亏、国内主推滚筒弥补成本劣势、海外市场洗地机盈利贡献、北美线下渠道放量等因素,认为净润率有望持续改善。
扫地机行业的发展趋势如何?
扫地机行业竞争格局持续改善,内销市场双寡头格局突出,线上滚筒产品占比提升。欧洲市场线下渠道入驻顺利,但追觅高投入模式难持续,石头有望凭借费用优化抢占份额。北美市场FCC禁令长期利好份额集中,石头持续领跑亚马逊销售额。洗地机和割草机业务进展符合预期,多品类减亏兑现。
研报重点分析了哪些方向?
报告重点分析石头科技在国内主推滚筒弥补高成本劣势及提升营销转化率,抢占市场份额。同时关注多品类减亏兑现,包括洗烘一体机、内销扫地机、内销洗地机、割草机等业务。海外市场分析欧洲、北美渠道拓展及洗地机盈利贡献,以及FCC禁令对市场份额的影响。
当前扫地机市场的现状如何?
扫地机市场呈现双寡头格局,石头科技与科沃斯市占率合计近70%。国内线上滚筒产品占比提升至40%,石头下半年主推P30 Pro及G30sUltra等新品。欧洲市场石头与追觅渠道入驻接近,但追觅投放更激进。北美市场石头持续领跑亚马逊销售额,线下渠道进入高增通道。洗地机内销市占率持续提升,外销顺利。
研报提示了哪些风险?
报告提示行业竞争加剧、渠道拓展不及预期、海外需求不振、新品销售不及预期等风险。关注追觅海外高投入模式的可持续性,以及石头销售费用优化带来的利润率改善能否持续。同时考虑FCC禁令对进入美国市场门槛的影响,以及多品类业务减亏兑现的稳定性。
你可能感兴趣
开源家电可选消费 石头科技降本提效叠加竞争格局改善扫地机龙头有望迎来业绩收获期
未知机构2026-09-07
公司深度报告:全球扫地机龙头,有望在更积极策略下迎来再起航
家用电器开源证券2024-09-11
公司深度报告:新业务大幅减亏+扫地机行业竞争缓和,2026年净利率迎来拐点
家用电器开源证券2026-02-04
公司信息更新报告:疫情及费用端影响业绩,积极控费提效有望改善盈利
开源证券2022-04-29
涤纶长丝行业深度:行业量变到质变,竞争格局改善有望提振利润
基础化工财信证券2024-08-09
【风口研报·洞察】2024年首批稀土配额增量缩水,行业供需格局有望改善,叠加海外稀土矿供给边际放缓人形机器人有望贡献长期增量,资源龙头和具备成长性的标的或充分受益;超跌成长股或迎来修复-20240217
未知机构2024-02-07
公司深度报告:扫地机&洗地机收入持续超市场预期,2025Q3起盈利能力有望改善
家用电器开源证券2025-07-21
产业深度01期:钙钛矿电池深度报告(一),钙钛矿提效降本过万重山,打造光伏领域新蓝海
国泰君安证券2023-03-20
房地产行业深度报告:地产+AI工具系列报告之八:AI投研如何降本提效—— Token、耗时与Skill优化实践
房地产东吴证券2026-08-16
公司深度报告:原料药制剂一体化央企化药平台,改革提效盈利能力有望提升
医药生物信达证券2024-04-26