猜你想问
JBTM 研报的核心内容是什么?
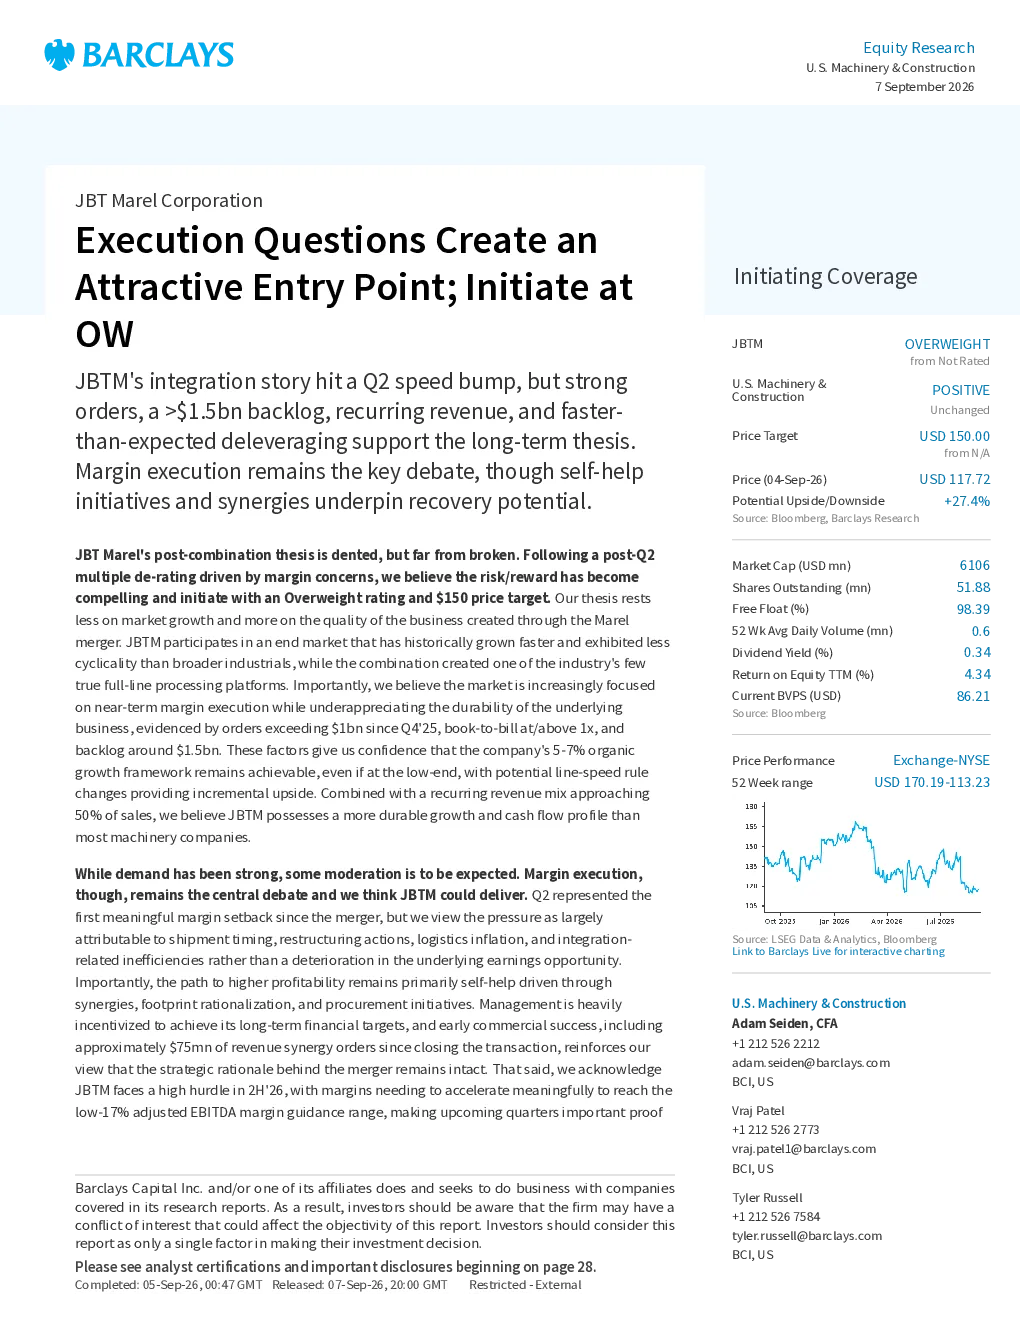
JBTM 研报指出,尽管 Q2 整合进程遇到挫折,但强劲的订单、超过 150 亿美元的积压订单、经常性收入和超出预期的去杠杆化仍支持长期投资逻辑。报告强调利润率执行是关键辩论点,但自我帮助计划协同效应为复苏提供可能性。并购后投资逻辑受损但未破裂,Q2 多重下调后风险回报率被认为有吸引力,启动增持评级和 150 美元目标价。投资逻辑主要基于市场增长和 Marel 并购创造的业务质量,终端市场增长更快、周期性更低,并购创造了行业真正的全系列处理平台。
食品加工行业的发展趋势如何?
食品加工行业正变得越来越有投资价值。历史上公开投资机会有限,但 Midera 上市及 Duravant、Fortifi 等私募股权支持平台的增长正吸引更多投资者。报告认为,更大的同行群体、经常性收入、整合和复合特征将有利于 JBTM 估值。该行业比更广泛的机械市场增长更快、周期性更低,JBTM 结合了高于市场平均水平的增长、显著的经常性收入、不断改善的自由现金流和战略规模,值得相对传统机械同行溢价估值。
报告重点分析了哪些方向?
报告重点分析了 JBTM 的并购后投资逻辑、整合挑战与机遇、长期增长框架以及估值合理性。核心分析包括:终端市场增长更快、周期性更低的特点;Marel 并购创造的差异化全系列处理平台;利润率扩张主要由自我帮助驱动,通过协同效应、设施整合和管理层激励实现;约 50% 的经常性收入组合提供优越的盈利能力可见性和现金流产生;加速去杠杆化和改善现金流创造未来战略选择权,可能成为全球食品加工设备市场整合者。
当前市场对 JBTM 的现状判断是什么?
当前市场对 JBTM 的现状判断呈现复杂但积极的态势。一方面,Q2 整合挫折导致利润率首次出现下滑,引发担忧;另一方面,强劲的订单、超 150 亿美元的积压订单、稳定的经常性收入(约 50%)以及超出预期的去杠杆化表现,支撑了长期增长预期。市场逐渐关注短期利润率执行,但忽视了业务的持久性。订单/账单比率超 1 倍,订单额超 10 亿美元,显示需求强劲。然而,报告也指出,JBTM 在 2026 年下半年面临利润率显著加速的压力,否则难以达到低 17% 的调整后 EBITDA 利润率目标。
研报提示了哪些风险?
研报提示的主要风险集中在整合挑战和利润率执行方面。Q2 整合挫折归因于交货时间、重组行动、物流通胀和整合低效,而非盈利机会恶化,但这些问题仍需解决。报告强调,提高盈利能力主要依赖自我帮助驱动的协同效应、足迹合理化和采购计划,这些措施的效果尚待验证。此外,JBTM 在 2026 年下半年面临实现低 17% 调整后 EBITDA 利润率目标的巨大压力,若无法显著加速利润率改善,将影响公司估值和长期发展前景。