猜你想问
桐昆股份中报业绩增长的主要驱动因素是什么?
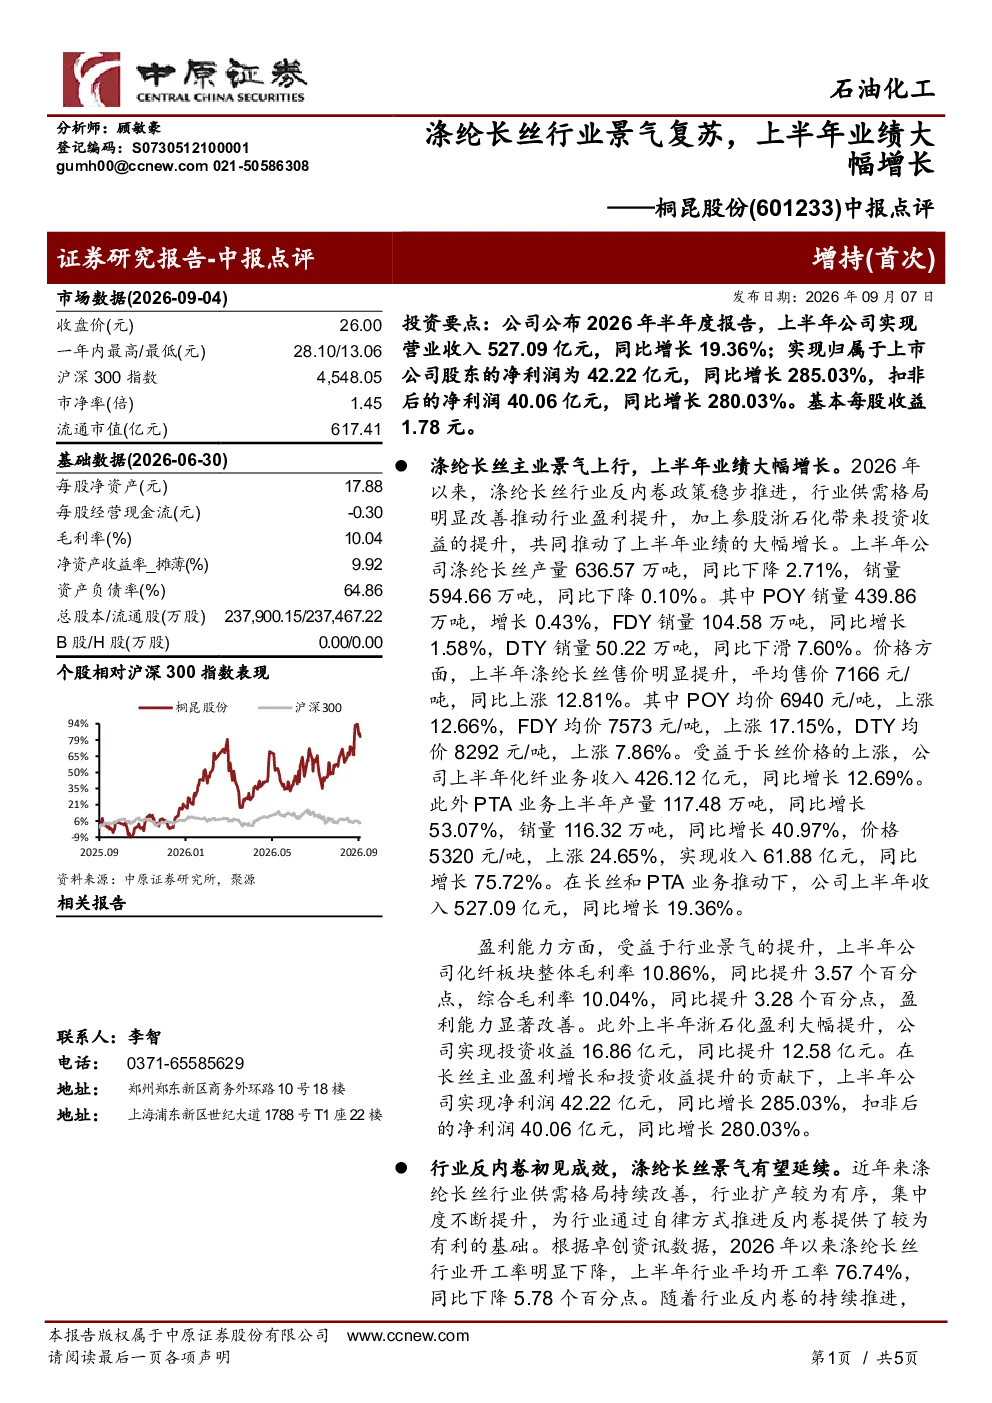
桐昆股份2026年半年度报告显示,公司实现营业收入527.09亿元,同比增长19.36%;归属于上市公司股东的净利润42.22亿元,同比增长285.03%,扣非后净利润40.06亿元,同比增长280.03%。业绩大幅增长主要得益于涤纶长丝行业景气度复苏,反内卷政策推动供需格局改善,涤纶长丝价格明显提升,平均售价同比上涨12.81%。尽管涤纶长丝产量同比下降2.71%,销量微降0.10%,但POY和FDY销量分别增长0.43%和1.58%。此外,化纤业务收入同比增长12.69%,PTA业务收入同比增长75.72%,浙石化投资收益同比提升12.58亿元至16.86亿元,均对净利润增长贡献显著。
涤纶长丝行业未来发展趋势如何?
涤纶长丝行业反内卷政策已初见成效,开工率同比下降5.78个百分点至76.74%,景气度明显复苏。三季度需求旺季来临,景气度有望保持高位。长期来看,产能扩张有限,需求稳定增长将推动行业供需持续好转。公司作为全球涤纶长丝龙头企业,凭借其稳固的行业地位和持续的技术创新,盈利有望持续改善。不过,行业竞争格局仍需关注,上下游产业链的稳定性也需持续观察。
报告中哪些方面是重点分析方向?
报告重点分析了涤纶长丝主业的景气度复苏及其对业绩的影响。具体包括行业反内卷政策效果、涤纶长丝价格走势、公司产销情况及盈利能力变化。同时,报告也关注了公司的多元化布局,如新材料与煤化工领域的拓展,包括表面活性剂和聚醚多元醇产能的新增,以及新疆中灿煤矿项目和中昆一期天然气制乙二醇技改项目的进展,这些布局将有助于公司进一步夯实发展动力。
当前涤纶长丝市场现状如何?
当前涤纶长丝市场呈现景气度明显复苏的态势。行业反内卷政策推动供需格局改善,开工率降至76.74%,但价格明显提升,平均售价同比上涨12.81%。公司涤纶长丝产量微降,销量稳定,POY和FDY销量分别增长0.43%和1.58%。化纤和PTA业务收入也实现增长。整体来看,市场需求稳定,行业供需关系持续好转,为行业龙头企业的盈利改善提供了有利条件。
研报提示的主要风险有哪些?
研报提示的主要风险包括新项目进度不及预期、原材料价格上涨以及行业竞争加剧。新项目如新疆中灿煤矿项目和中昆一期天然气制乙二醇技改项目的进度若不及预期,可能影响公司的长期发展动力。原材料价格上涨将直接冲击公司成本端,影响盈利能力。行业竞争加剧也可能导致价格战或市场份额的波动,对公司的市场地位构成挑战。这些风险需持续关注,并采取相应措施进行管理。