猜你想问
这份研报的核心内容是什么?
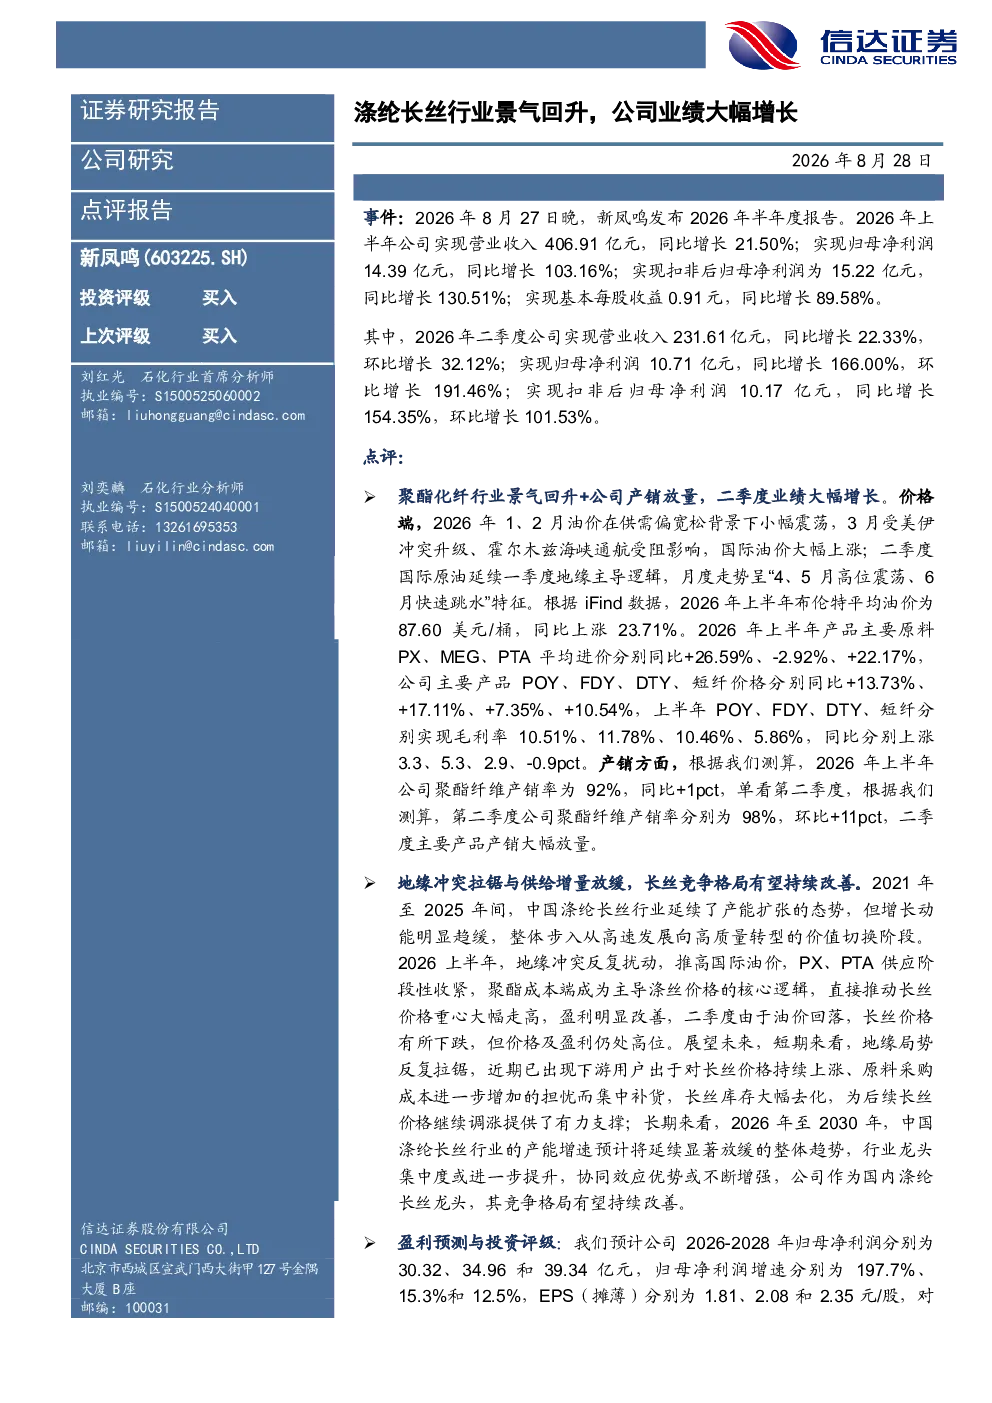
该研报指出,新凤鸣2026年上半年业绩大幅增长,主要得益于涤纶长丝行业景气回升和公司产销放量。公司实现营业收入406.91亿元,同比增长21.50%;归母净利润14.39亿元,同比增长103.16%;扣非后归母净利润15.22亿元,同比增长130.51%。主要产品POY、FDY、DTY、短纤价格分别同比上涨13.73%、17.11%、7.35%、10.54%,毛利率有所提升。产销方面,公司聚酯纤维产销率为92%,第二季度产销率高达98%,主要产品产销大幅放量。
涤纶长丝行业未来发展趋势如何?
中国涤纶长丝行业在2021年至2025年产能扩张趋缓,进入价值切换阶段。2026年上半年,地缘冲突推高油价,PX、PTA供应阶段性收紧,长丝价格重心大幅走高,盈利明显改善。展望未来,短期来看,地缘局势反复拉锯,下游用户集中补货,长丝库存大幅去化,为后续价格继续调涨提供支撑;长期来看,2026年至2030年,行业产能增速将显著放缓,龙头企业集中度提升,公司竞争格局有望持续改善。
研报重点分析了哪些方面?
研报重点分析了新凤鸣2026年上半年的业绩表现,包括营收、净利润、毛利率等关键财务数据,以及公司主要产品的价格走势和产销情况。此外,还探讨了涤纶长丝行业的竞争格局和未来发展趋势,指出行业进入价值切换阶段,龙头企业集中度有望提升。研报还预测了公司未来几年的盈利增长情况,并提示了相关风险因素。
当前涤纶长丝市场现状如何?
当前涤纶长丝市场呈现景气度回升态势。2026年上半年,受地缘冲突影响,油价上涨推高主要原料PX、PTA价格,长丝价格重心大幅走高,行业盈利明显改善。公司产销放量,聚酯纤维产销率达到92%,第二季度更是高达98%,显示出市场需求旺盛。行业层面,产能扩张趋缓,竞争格局持续优化,为龙头企业带来发展机遇。
研报提示了哪些风险因素?
研报提示了几个主要风险因素:上游原材料价格上涨可能压缩企业利润空间;新建产能投产不及预期可能影响行业供需平衡;下游需求修复不及预期可能影响产品销售;原油和产成品价格剧烈波动可能带来市场不确定性。这些因素需要投资者关注,以便更全面地评估行业和公司的未来发展前景。