猜你想问
这份研报的核心内容是什么?
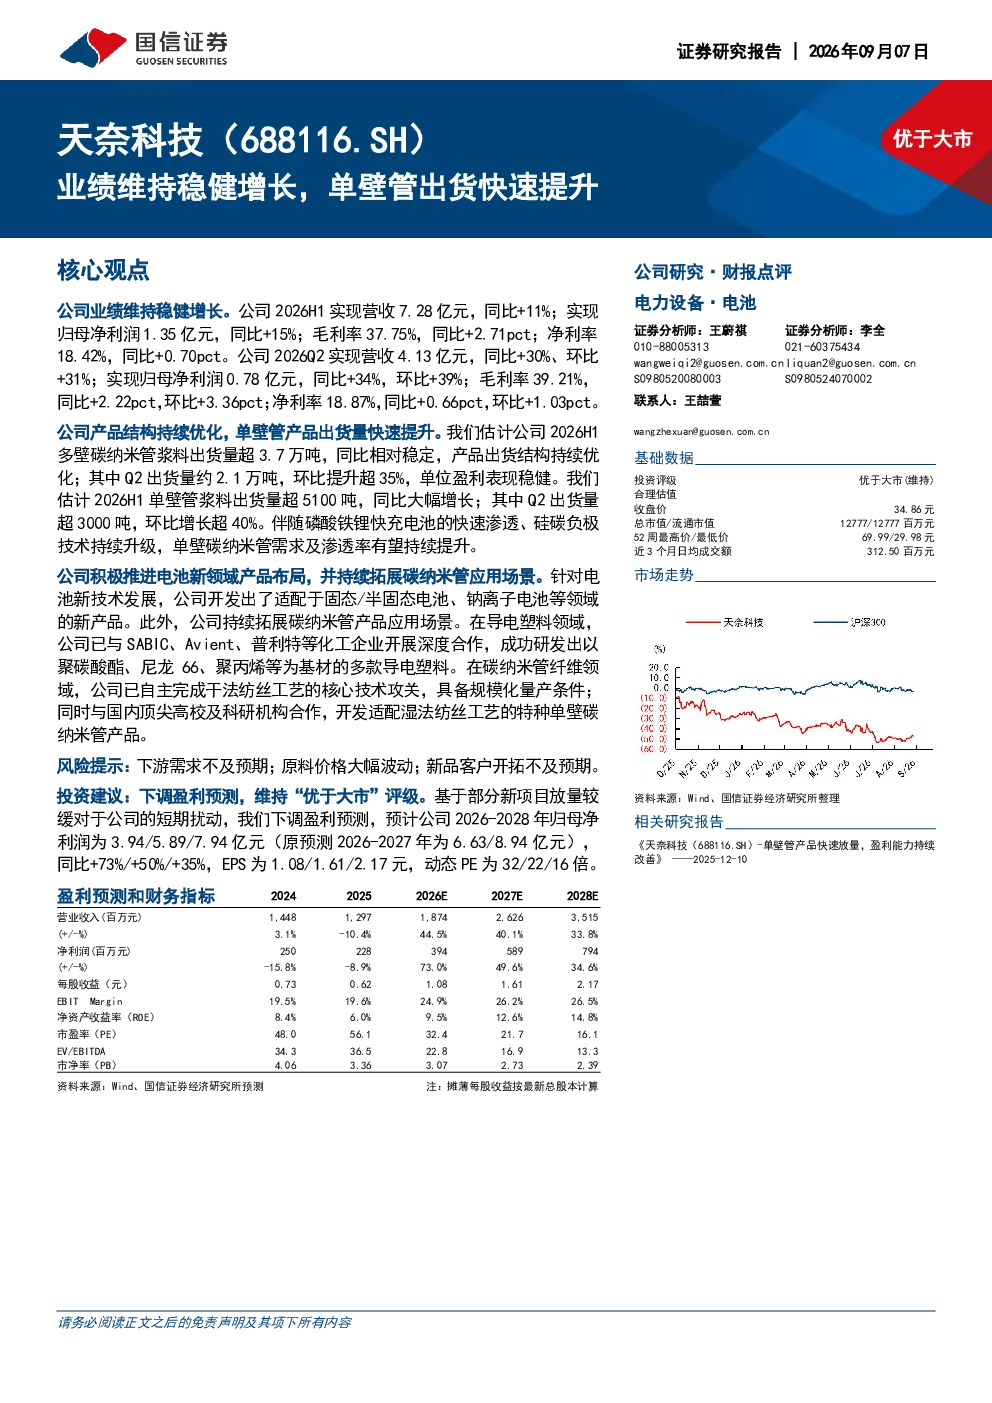
研报显示公司2026H1营收7.28亿元(同比+11%),净利润1.35亿元(同比+15%),毛利率和净利率均有所提升。单壁管产品出货量快速提升,预计2026H1单壁管浆料出货量超5100吨,Q2超3000吨,同比大幅增长。公司积极推进电池新领域产品布局,拓展碳纳米管应用场景,如导电塑料和碳纳米管纤维。
碳纳米管赛道的发展趋势如何?
碳纳米管需求及渗透率有望持续提升,尤其伴随磷酸铁锂快充电池和硅碳负极技术的进展。公司积极开发适配固态/半固态电池、钠离子电池的新产品,拓展导电塑料和碳纳米管纤维等应用场景,与SABIC、Avient等深度合作,推动技术规模化。
研报重点分析了哪些方向?
研报重点分析了公司产品结构持续优化,单壁管产品出货量快速提升,以及电池新领域产品布局。公司持续拓展碳纳米管应用场景,包括导电塑料与SABIC、Avient合作研发,碳纳米管纤维领域自主完成干法纺丝工艺攻关,并与顶尖高校合作开发湿法纺丝产品。
当前市场现状如何判断?
公司业绩维持稳健增长,2026Q2营收和净利润同比环比均大幅提升。单壁管浆料出货量快速增长,显示出产品结构优化的成效。公司在碳纳米管应用场景持续拓展,与行业龙头合作,推动技术产业化,市场竞争力增强。
研报提示了哪些风险?
研报提示的风险包括下游需求不及预期、原料价格大幅波动、新品客户开拓不及预期。这些风险可能影响公司业绩表现,需关注市场需求变化、原材料成本控制以及新产品市场推广情况。
你可能感兴趣
业绩稳健增长,单壁管放量打开新空间
华安证券2025-08-31
单壁碳管开始出货,盈利能力回升
山西证券2025-05-13
单壁管产品快速放量,盈利能力持续改善
电气设备国信证券2025-12-10
2025半年报点评:Q2产品升级提升单吨盈利,单壁碳管放量在即
建筑建材东吴证券2025-09-02
2025半年报点评Q2产品升级提升单吨盈利,单壁碳管放量在即
东吴证券2025-09-02
hcdx道氏技术26H1 环比高增长 单壁管放量在即
未知机构2026-07-26
2025年业绩快报点评:出货结构持续优化,26年单壁放量确定性增强
建筑建材东吴证券2026-03-02
2024年报及2025一季报点评:业绩符合预期,单壁碳管放量在即
电气设备东吴证券2025-04-30
道氏技术26H1业绩高增长 单壁管放量在即
未知机构2026-07-26
2024年业绩快报点评:Q4业绩符合预期,25年单壁碳管将贡献显著增量
电气设备东吴证券2025-02-28