猜你想问
华润置地这份研报的核心内容是什么?
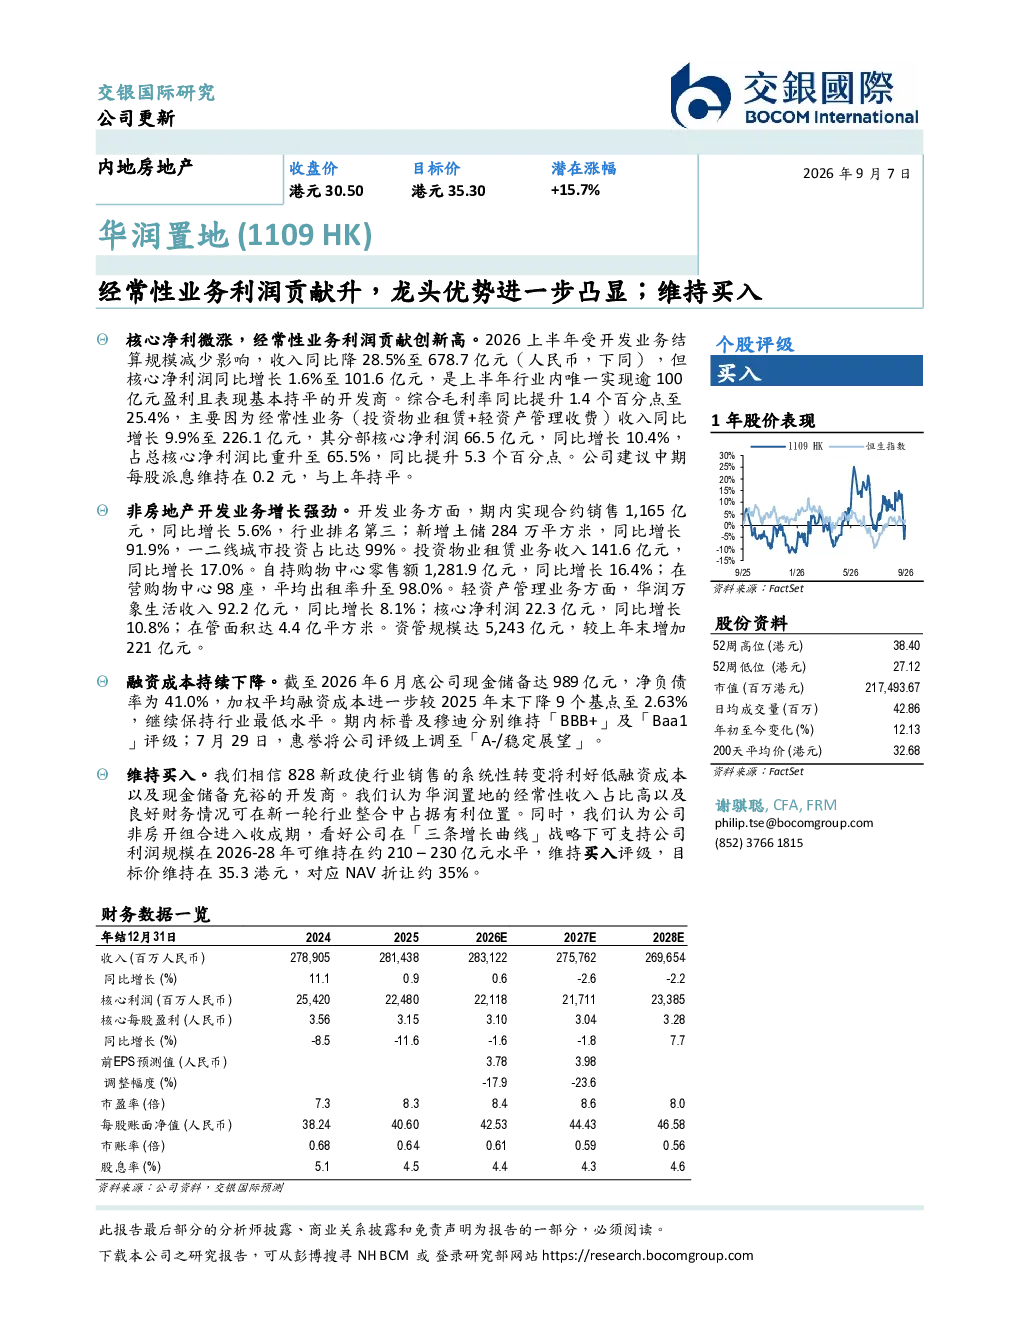
2026年上半年,华润置地核心净利润同比增长1.6%至101.6亿元,是上半年行业内唯一实现逾100亿元盈利且表现基本持平的开发商。经常性业务利润贡献创新高,占总核心净利润比重升至65.5%。公司合约销售1,165亿元,同比增长5.6%,行业排名第三;新增土储284万平方米,同比增长91.9%,一二线城市投资占比达99%。投资物业租赁业务收入141.6亿元,同比增长17.0%;自持购物中心零售额1,281.9亿元,同比增长16.4%;轻资产管理业务方面,华润万象生活收入92.2亿元,同比增长8.1%,核心净利润22.3亿元,同比增长10.8%;在管面积达4.4亿平方米。公司现金储备达989亿元,净负债率为41.0%,加权平均融资成本进一步下降至2.63%,继续保持行业最低水平。标普及穆迪维持「BBB+」及「Baa1」评级,惠誉将公司评级上调至「A-/稳定展望」。
报告对行业发展趋势有何分析?
报告显示,2026年上半年行业内盈利表现分化,华润置地是唯一实现逾100亿元盈利的开发商,凸显其龙头地位。行业整体销售增长放缓,但头部企业仍保持稳健增长。华润置地合约销售同比增长5.6%,行业排名第三,新增土储大幅增长91.9%,聚焦一二线城市,显示其持续的行业领先布局能力。投资物业租赁和自持购物中心业务收入均实现双位数增长,轻资产业务稳健发展,反映行业多元化发展趋势。净负债率下降和融资成本保持行业最低,体现头部企业财务稳健优势。
研报重点分析了哪些方面?
研报重点分析了华润置地的盈利能力、业务结构和财务状况。核心净利润同比增长1.6%,经常性业务利润贡献占比升至65.5%,显示其盈利质量提升。合约销售和新增土储均实现显著增长,尤其新增土储同比增长91.9%,一二线城市占比达99%,体现其战略布局。投资物业租赁和自持购物中心业务收入分别同比增长17.0%和16.4%,轻资产业务收入和核心净利润也实现双位数增长。此外,报告还关注了公司现金储备、净负债率和融资成本等财务指标,显示其稳健的财务状况。
报告对市场现状有何判断?
报告指出,2026年上半年房地产市场头部企业表现相对稳健,华润置地是唯一实现逾100亿元盈利的开发商,显示其较强的市场竞争力。行业整体销售增速放缓,但头部企业仍保持增长,华润置地合约销售同比增长5.6%,行业排名第三。新增土储大幅增长91.9%,聚焦一二线城市,反映头部企业在优质地段布局的持续优势。投资物业租赁和自持购物中心业务收入均实现双位数增长,显示其多元化业务布局的有效性。整体而言,头部企业凭借规模、财务和布局优势,在行业调整期仍保持领先地位。
研报提示了哪些风险?
报告未明确提示具体风险,但通过财务数据可间接反映潜在风险。华润置地净负债率为41.0%,虽低于行业平均水平,但仍需关注其长期偿债能力。报告未提及具体政策风险,但房地产行业受政策影响较大,未来政策变化可能对行业和公司经营产生影响。此外,报告未分析具体经营风险,但头部企业在快速扩张和多元化布局过程中,可能面临管理、执行和市场竞争等方面的挑战。投资者需关注公司财务状况和政策环境变化。