猜你想问
这份航运月报的核心内容是什么?
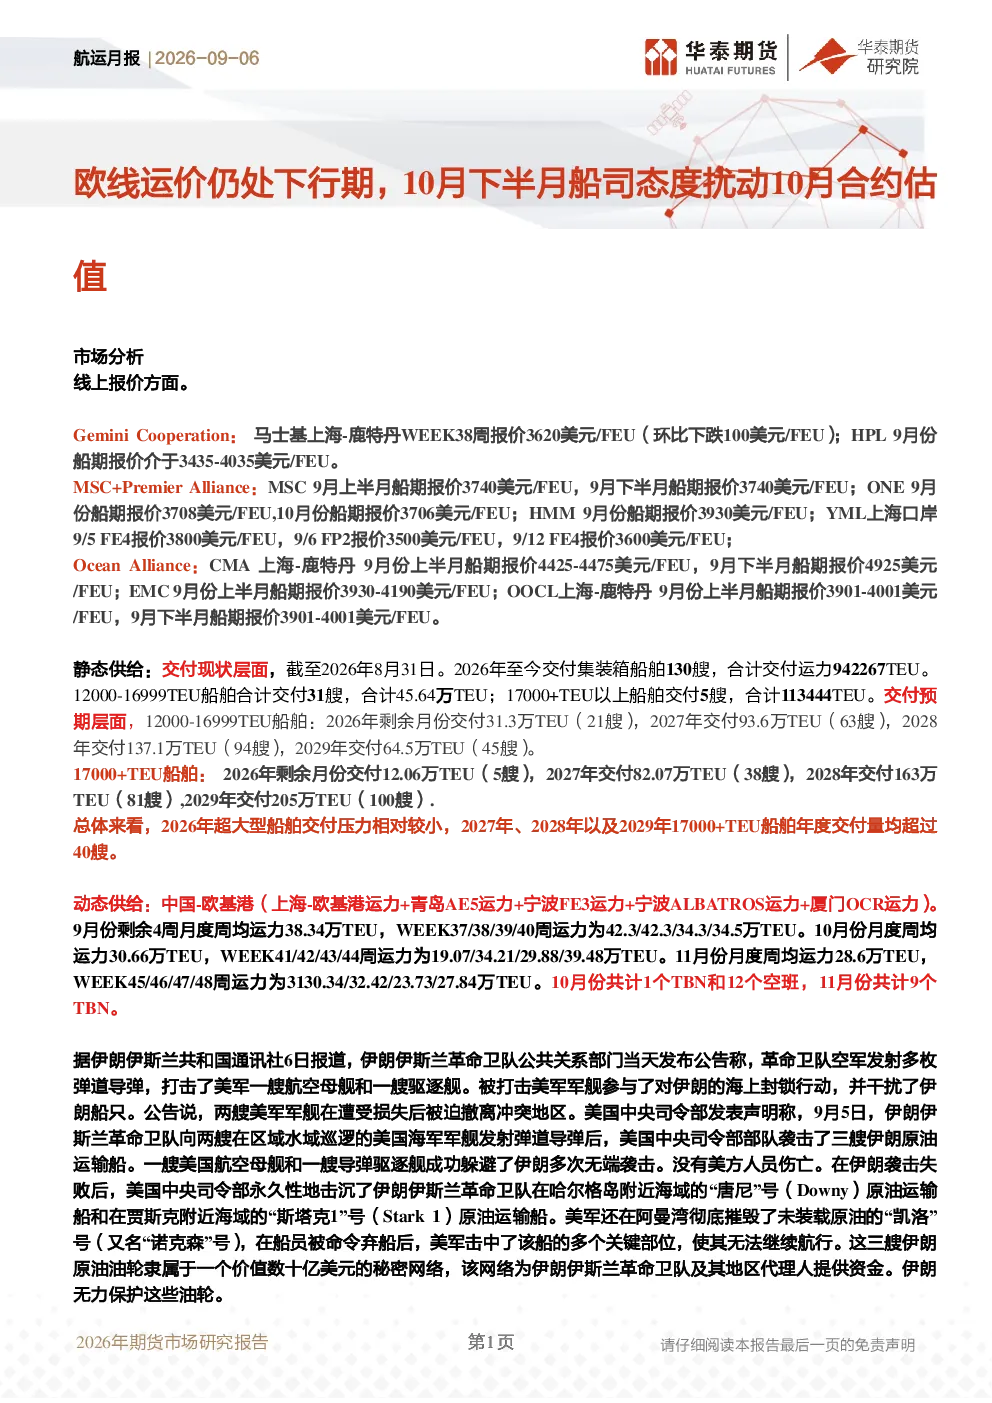
这份月报分析欧线运价仍处于下行周期,10月下半月船司态度变化对10月合约估值产生影响。报告详细分析了各船公司线上报价、静态与动态供给情况,以及EC2609、EC2610等合约的估值预估和套利机会。同时,报告还探讨了地缘政治影响、持仓量、收盘价格等市场数据,并提出了相应的策略建议。
欧线航运赛道的行业发展趋势如何?
欧线航运赛道的行业发展趋势呈现运价下行态势。从线上报价来看,各船公司报价普遍下降,如马士基、MSC、ONE、HMM、YML、CMA、EMC、OOCL等均有不同程度的降价。静态供给方面,2026年至今已交付130艘集装箱船,运力达942267TEU,未来几年交付量仍将保持高位。动态供给方面,10月份中国-欧基港周均运力预计为30.66万TEU,11月份为28.6万TEU。这些数据表明,欧线航运市场供大于求的格局短期内难以改变。
报告重点分析了哪些方向?
报告重点分析了欧线运价的下行趋势及其对10月合约估值的影响。具体包括:1)各船公司线上报价变化,如马士基、MSC、ONE、HMM、YML、CMA、EMC、OOCL等船公司的报价走势;2)集装箱船舶的交付现状和预期,12000-16999TEU和17000+TEU船舶的交付量和运力变化;3)中国-欧基港的动态供给情况,包括9月、10月和11月份的周均运力及TBN数量;4)EC2609、EC2610等合约的估值预估,基于FAK报价体系和线上实际销售价格的估值分析;5)EC2611及EC2612合约的套利机会,关注多11月合约空10月合约以及多12月合约空10月合约的价差变化。
当前欧线航运市场的现状如何?
当前欧线航运市场现状呈现运价下行和供给过剩的特点。从报价来看,主要船公司如马士基、MSC、ONE等报价均有所下降,反映出市场供大于求的压力。从供给来看,新船交付量持续增加,2026年至今已交付130艘集装箱船,未来几年交付量仍将保持高位。同时,中国-欧基港的周均运力也处于较高水平,10月份预计为30.66万TEU。从需求来看,虽然旺季预期存在,但实际揽货价格与报价存在差距,如马士基线上实际成交价格较FAK价格低300美元/FEU。这些因素共同导致欧线运价处于下行周期。
这份研报存在哪些风险提示?
这份研报提示了欧线航运市场面临的地缘政治风险和供需失衡风险。地缘政治方面,如伊朗伊斯兰革命卫队打击美军军舰事件,可能对航运安全和运价产生不确定性影响。供需失衡方面,新船交付量持续增加,而市场需求增长不及预期,导致运价下行压力加大。此外,船司态度变化也可能对运价产生扰动,如10月下半月船司态度的变动对10月合约估值产生影响。投资者需密切关注这些风险因素,谨慎评估市场走势。