猜你想问
这份研报主要分析了什么内容?
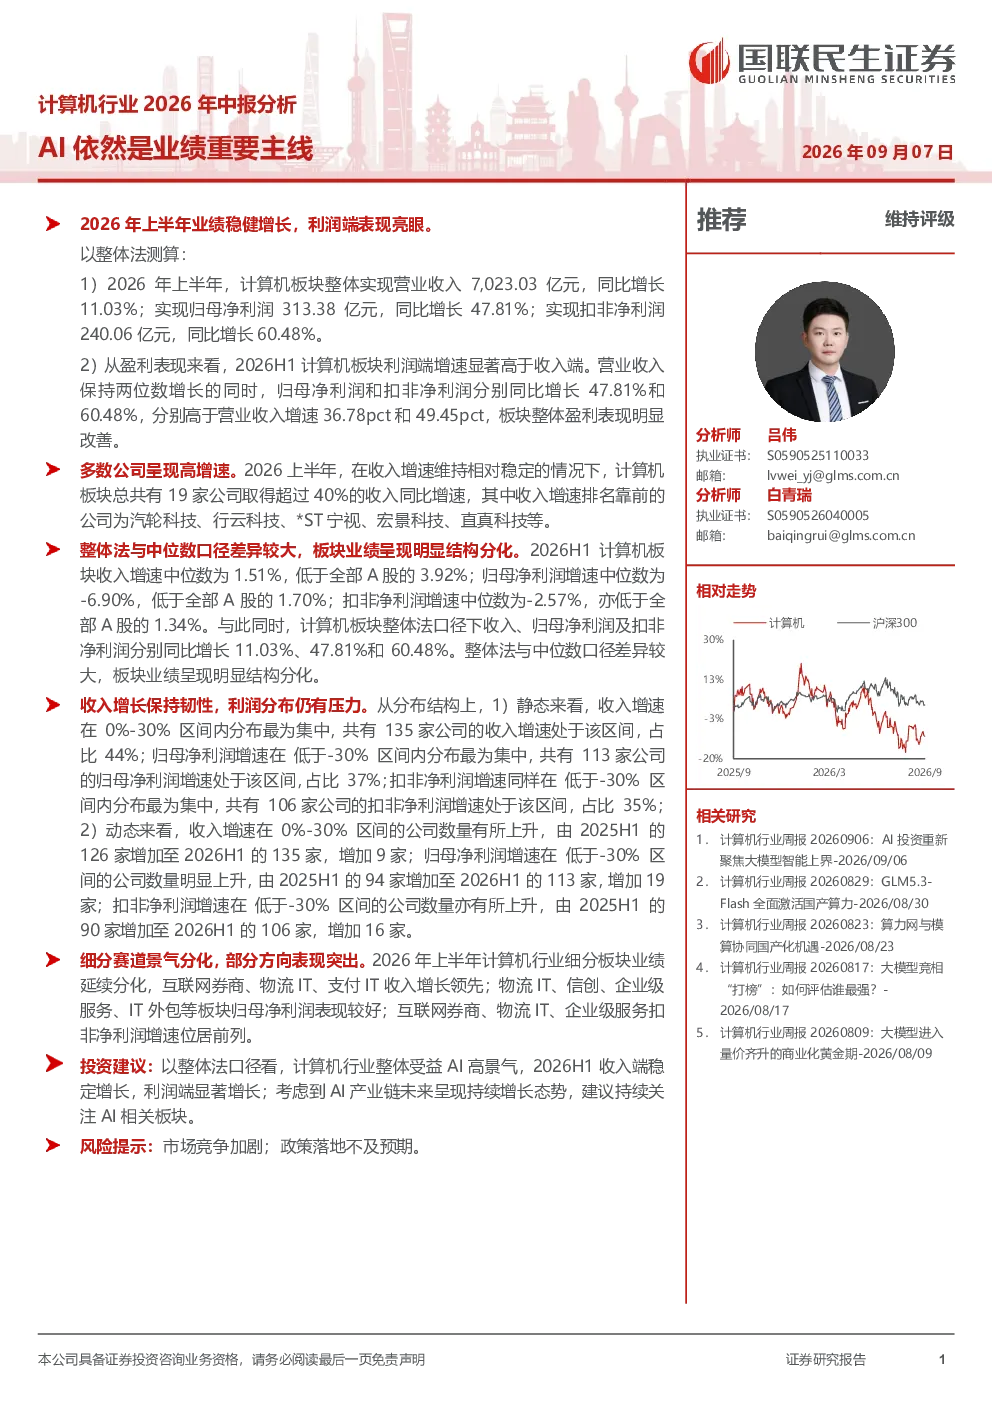
这份研报主要分析了2026年上半年计算机板块的整体业绩表现。报告显示,板块实现营业收入7,023.03亿元,同比增长11.03%;归母净利润313.38亿元,同比增长47.81%;扣非净利润240.06亿元,同比增长60.48%。板块利润端增速显著高于收入端,盈利表现明显改善。多数公司呈现高增速,19家公司收入增速超过40%,其中汽轮科技、行云科技等表现突出。板块业绩呈现明显结构分化,整体法与中位数口径差异较大,收入增速中位数为1.51%,归母净利润增速中位数为-6.90%,扣非净利润增速中位数为-2.57%,均低于全部A股。收入增速在0%-30%区间内分布最为集中,占比44%;归母净利润增速在低于-30%区间内分布最为集中,占比37%。计算机行业净利率有所修复,毛利率下降1.59pct,净利率提升8.19pct,扣非净利率提升4.87pct。经营质量有所改善,应收账款占比下降3.48pct,经营性现金流净额/营业收入提升9.04pct,但存货及应付账款占比有所上升。细分赛道景气分化,互联网券商、物流IT、支付IT收入增长领先;物流IT、信创、企业级服务、IT外包等板块归母净利润表现较好;互联网券商、物流IT、企业级服务扣非净利润增速位居前列。
计算机行业未来的发展趋势如何?
计算机行业未来的发展趋势呈现明显的结构分化。从收入增长来看,互联网券商、物流IT、支付IT等细分赛道表现突出,收入增长领先。在净利润方面,物流IT、信创、企业级服务、IT外包等板块表现较好,而互联网券商、物流IT、企业级服务在扣非净利润增速上位居前列。AI相关板块依然是业绩的重要主线,但需注意市场竞争加剧和政策落地不及预期的风险。整体而言,计算机行业经营质量有所改善,但细分赛道的景气度差异较大,未来需要持续关注AI等核心赛道的竞争格局和政策环境变化。
研报重点分析了哪些方向?
研报重点分析了计算机行业2026年上半年的整体业绩表现和细分赛道的景气度差异。报告详细分析了板块的营收、净利润、扣非净利润等关键财务指标,揭示了利润端增速显著高于收入端的现象。同时,报告重点分析了各细分赛道的业绩分化情况,包括互联网券商、物流IT、支付IT、物流IT、信创、企业级服务、IT外包等板块的收入和净利润表现。此外,报告还关注了计算机行业的经营质量变化,如净利率修复、毛利率下降、应收账款占比下降、经营性现金流净额/营业收入提升等。最后,报告建议持续关注AI相关板块,但需注意市场竞争加剧和政策落地不及预期的风险。
当前计算机行业的市场现状如何?
当前计算机行业的市场现状呈现明显结构分化。整体来看,板块营收和扣非净利润增速中位数均低于全部A股,但归母净利润增速中位数为负。收入增速在0%-30%区间内分布最为集中,占比44%;归母净利润增速在低于-30%区间内分布最为集中,占比37%。多数公司呈现高增速,19家公司收入增速超过40%,其中汽轮科技、行云科技等表现突出。计算机行业净利率有所修复,毛利率下降1.59pct,净利率提升8.19pct,扣非净利率提升4.87pct。经营质量有所改善,应收账款占比下降3.48pct,经营性现金流净额/营业收入提升9.04pct,但存货及应付账款占比有所上升。整体而言,计算机行业在盈利表现和经营质量上有所改善,但市场分化明显,多数公司增速较高,但中位数较低。
研报提示了哪些风险?
研报提示了计算机行业未来可能面临的风险。首先,AI相关板块虽然依然是业绩的重要主线,但市场竞争加剧可能导致行业利润率下降。其次,政策落地不及预期也可能对行业业绩造成影响。此外,报告还指出,计算机行业的经营质量虽然有所改善,但存货及应付账款占比有所上升,可能存在一定的财务风险。最后,细分赛道的景气度差异较大,部分赛道可能面临增长放缓的风险。因此,投资者在关注AI等核心赛道的同时,也需要注意市场竞争和政策环境的变化,以及行业内部的结构性风险。