猜你想问
这份研报的核心内容是什么?
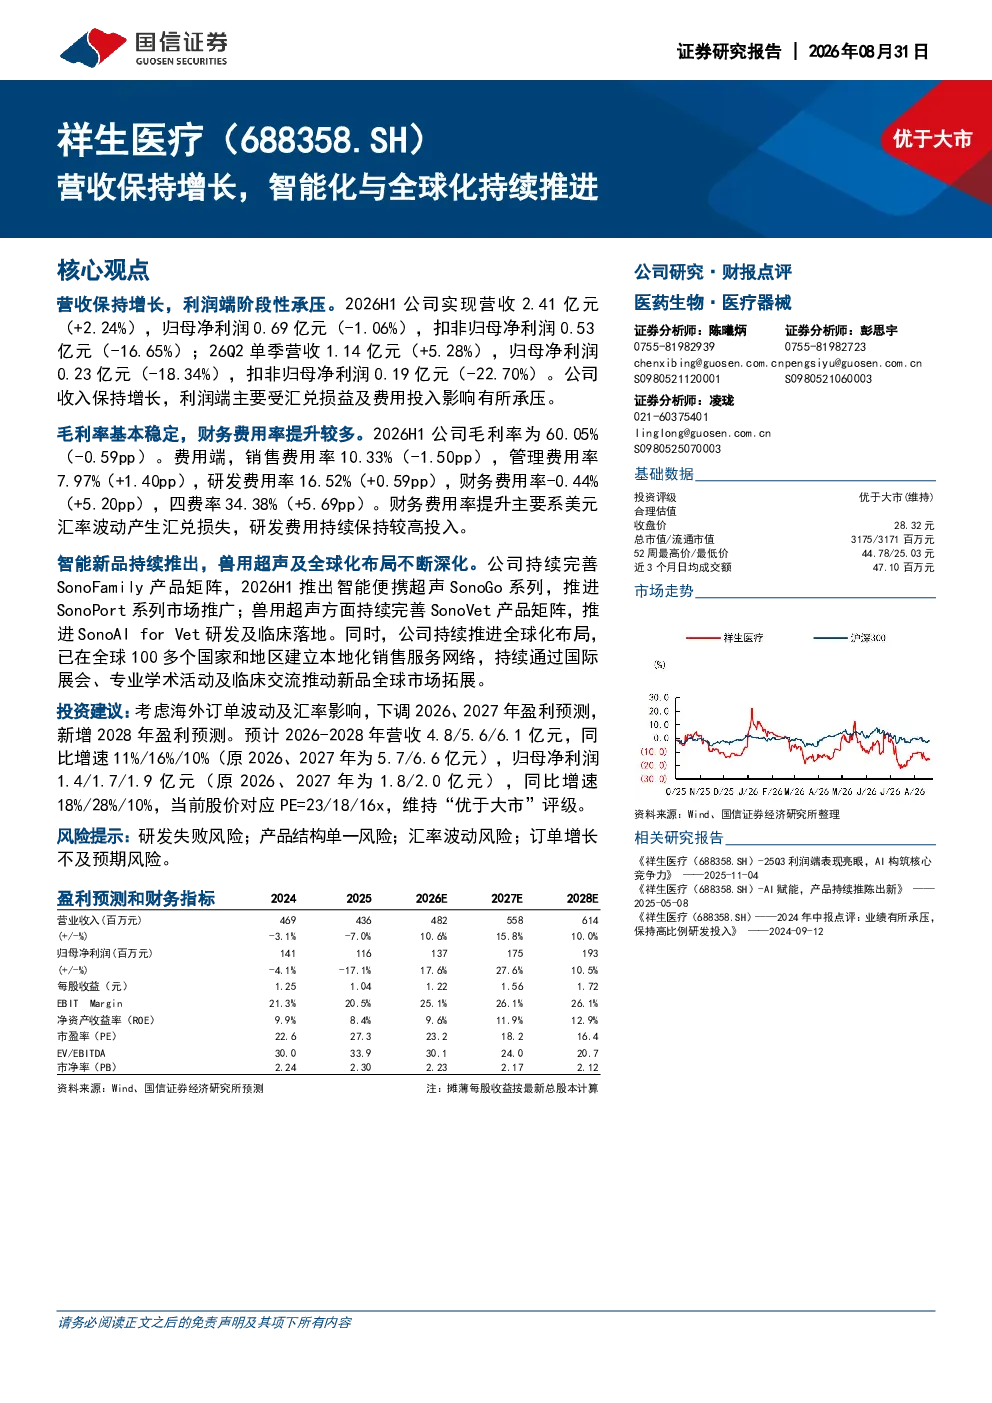
研报指出公司营收保持增长,但利润端阶段性承压,主要受汇兑损益及费用投入影响。毛利率基本稳定,财务费用率提升较多,主要因美元汇率波动产生汇兑损失,研发费用持续保持较高投入。
该行业的发展趋势如何?
公司持续完善SonoFamily和SonoVet产品矩阵,推出智能便携超声SonoGo系列,推进SonoPort和SonoAI for Vet研发及临床落地,显示智能化和全球化是行业发展趋势。已在全球100多个国家和地区建立本地化销售服务网络,通过国际展会、专业学术活动及临床交流推动新品全球市场拓展。
研报重点分析了哪些方向?
研报重点分析了公司营收增长情况、利润端承压原因、智能新品及兽用超声业务发展、全球化布局进展,并下调了2026、2027年盈利预测,新增2028年盈利预测,同时维持“优于大市”的投资评级。
当前市场对该公司有何判断?
市场关注公司营收保持增长但利润端阶段性承压的情况,特别是汇兑损益及费用投入的影响。公司通过智能化新品和全球化布局推动业务发展,但需关注研发失败、产品结构单一、汇率波动及订单增长不及预期的风险。
研报提到了哪些风险?
研报提示的主要风险包括研发失败风险、产品结构单一风险、汇率波动风险以及订单增长不及预期风险。这些风险可能对公司未来业绩产生不利影响,需持续关注。
你可能感兴趣
3Q营收同比增长,智能化与全球化双轮驱动
交通运输财通证券2024-11-07
上半年营收同比增长132%,持续推进全球化布局
国信证券2026-09-02
美力科技(300611.SZ)上半年营收同比增长132%,持续推进全球化布局
国信证券2026-09-07
核心业务保持增长,持续推进产能扩张与全球化布局
山西证券2025-05-23
2025年报点评:推进大型化/新能源/无人驾驶产品布局,营收与利润保持稳健增长
东吴证券2026-04-14
公司2020年三季报点评:营收保持稳健增长,传统创新业务持续推进
信息技术长城证券2020-10-29
2017半年报点评:营收实现稳健增长,积极推进全球化战略
家用电器东兴证券2017-08-31
出海业务驱动营收增长,全球化2.0及AI战略稳步推进
太平洋证券2026-04-29
25H1营收稳健增长,全球化布局加速推进-2025年半年报点评
西部证券2025-08-31
浙数文化(600633.SH)2026H1营收增长22%,AI应用与新业务持续推进
国信证券2026-09-08