猜你想问
这份建材行业周报的核心内容是什么?
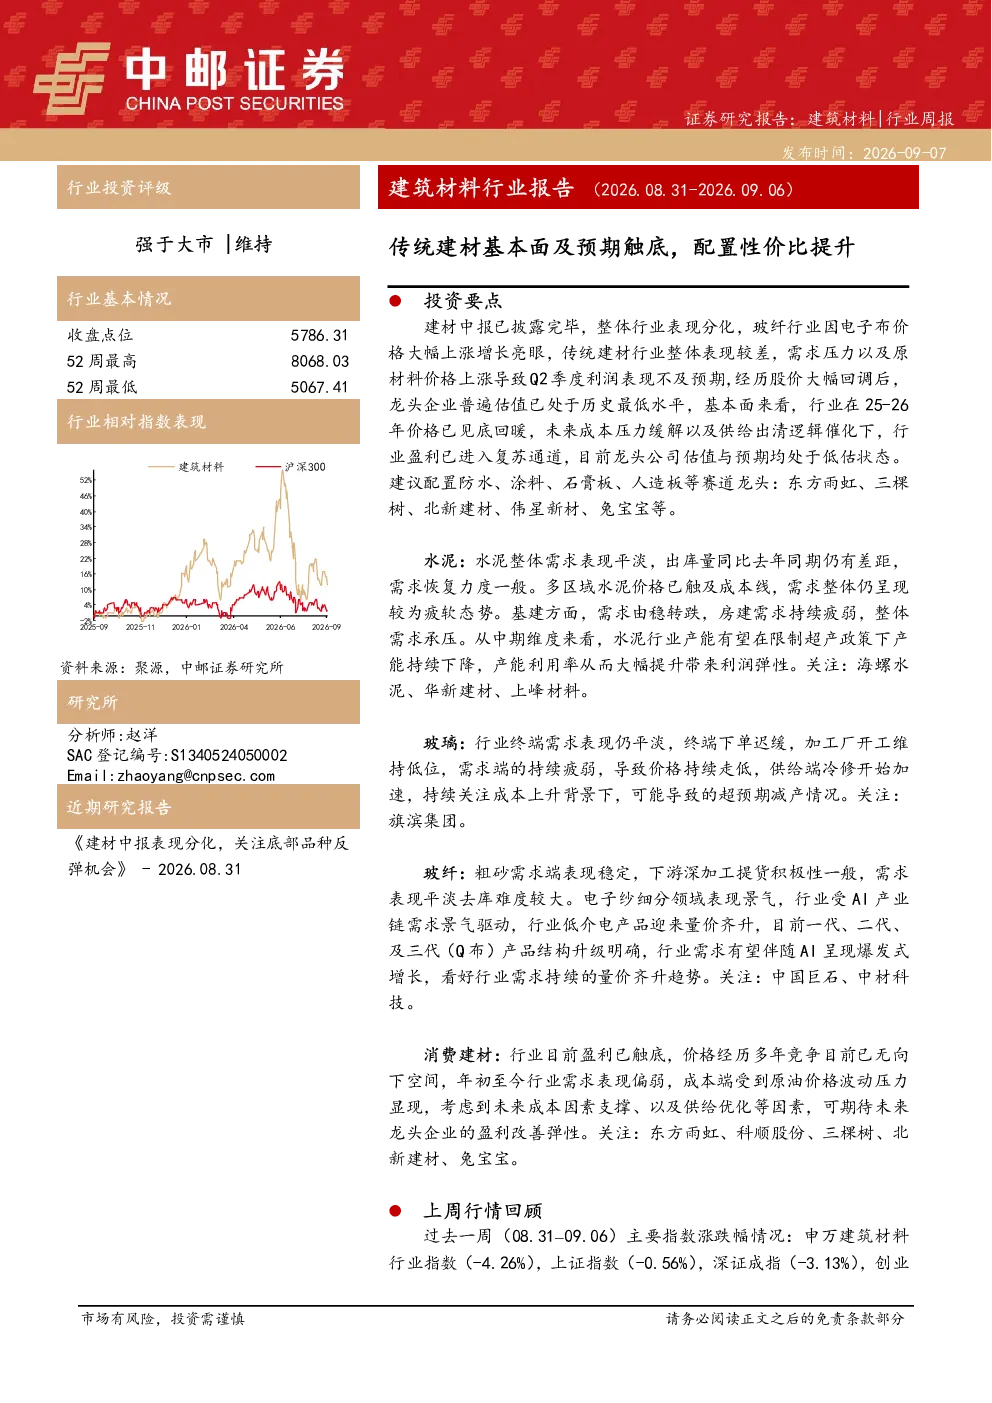
本报告分析了建材行业基本面及预期触底情况。报告指出建材中报披露完毕后,行业表现分化明显,玻纤行业因电子布价格上涨增长亮眼,而传统建材行业整体表现较差。主要原因是需求压力和原材料价格上涨导致Q2季度利润不及预期。同时,经历股价大幅回调后,龙头企业估值已处于历史最低水平,行业基本面在25-26年价格已见底回暖,未来成本压力缓解及供给出清逻辑催化下,行业盈利有望进入复苏通道。
建材行业未来发展趋势如何?
建材行业未来发展趋势看好。报告认为行业在25-26年价格已见底回暖,未来成本压力将得到缓解,供给出清逻辑将催化行业盈利进入复苏通道。具体来看,水泥行业中长期看产能有望在限制超产政策下下降,产能利用率提升带来利润弹性;玻璃行业供给端冷修加速;玻纤行业受AI产业链驱动,低介电产品迎来量价齐升,需求有望伴随AI呈现爆发式增长;消费建材行业盈利触底,龙头企业盈利改善弹性可期待。这些趋势共同指向行业未来向好发展。
报告中重点分析了哪些建材细分领域?
报告中重点分析了水泥、玻璃、玻纤和消费建材四大细分领域。水泥方面,整体需求平淡,出库量同比去年同期仍有差距,需求恢复力度一般,多区域水泥价格已触及成本线,基建和房建需求持续疲软,但中长期看产能下降有望提升利润弹性。玻璃行业终端需求平淡,价格持续走低,供给端冷修加速。玻纤行业粗砂需求稳定,但下游深加工提货积极性一般,需求平淡去库难度大,电子纱细分领域受AI产业链驱动景气度提升。消费建材行业盈利触底,价格竞争无向下空间,但龙头企业盈利改善弹性可期待。
当前建材市场现状如何判断?
当前建材市场现状呈现分化态势。传统建材行业整体表现较差,需求压力和原材料价格上涨导致Q2季度利润不及预期。玻纤行业因电子布价格上涨增长亮眼,但整体行业需求平淡。水泥行业需求平淡,价格已触及成本线。玻璃行业供给端冷修加速,但需求平淡。消费建材行业盈利触底,需求偏弱。从市场整体来看,建材行业估值处于历史低位,龙头企业股价大幅回调,但基本面已触底回暖,未来成本压力缓解及供给出清逻辑将推动行业盈利复苏。
这份建材行业周报有哪些风险提示?
本报告提示的主要风险包括反内卷政策落地不及预期,以及地产和基建需求超预期下行风险。反内卷政策若未能有效落地,可能导致行业竞争加剧,影响企业盈利水平。同时,地产和基建是建材行业的重要需求来源,若这两大领域需求出现超预期下行,将对建材行业整体表现产生不利影响。此外,原材料价格波动也是需要关注的因素,尤其是消费建材行业受原油价格波动压力较大,可能影响企业盈利稳定性。这些风险因素需要投资者密切关注。