猜你想问
本周A股市场主要受哪些因素影响?
本周A股市场主要受海外美联储政策预期波动及中东地缘冲突影响,呈现震荡偏弱特征。沃什鹰派讲话和美伊冲突推升油价及加息预期,压制A股估值;周四美联储官员转向鸽派后,周五非农数据超预期再度推升加息预期,显示海外流动性预期主导市场。国内稳增长政策虽陆续落地,但内需尚未实质修复,政策短期仅具情绪支持作用,指数下行空间有限。
报告中提到的市场风格有哪些特点?
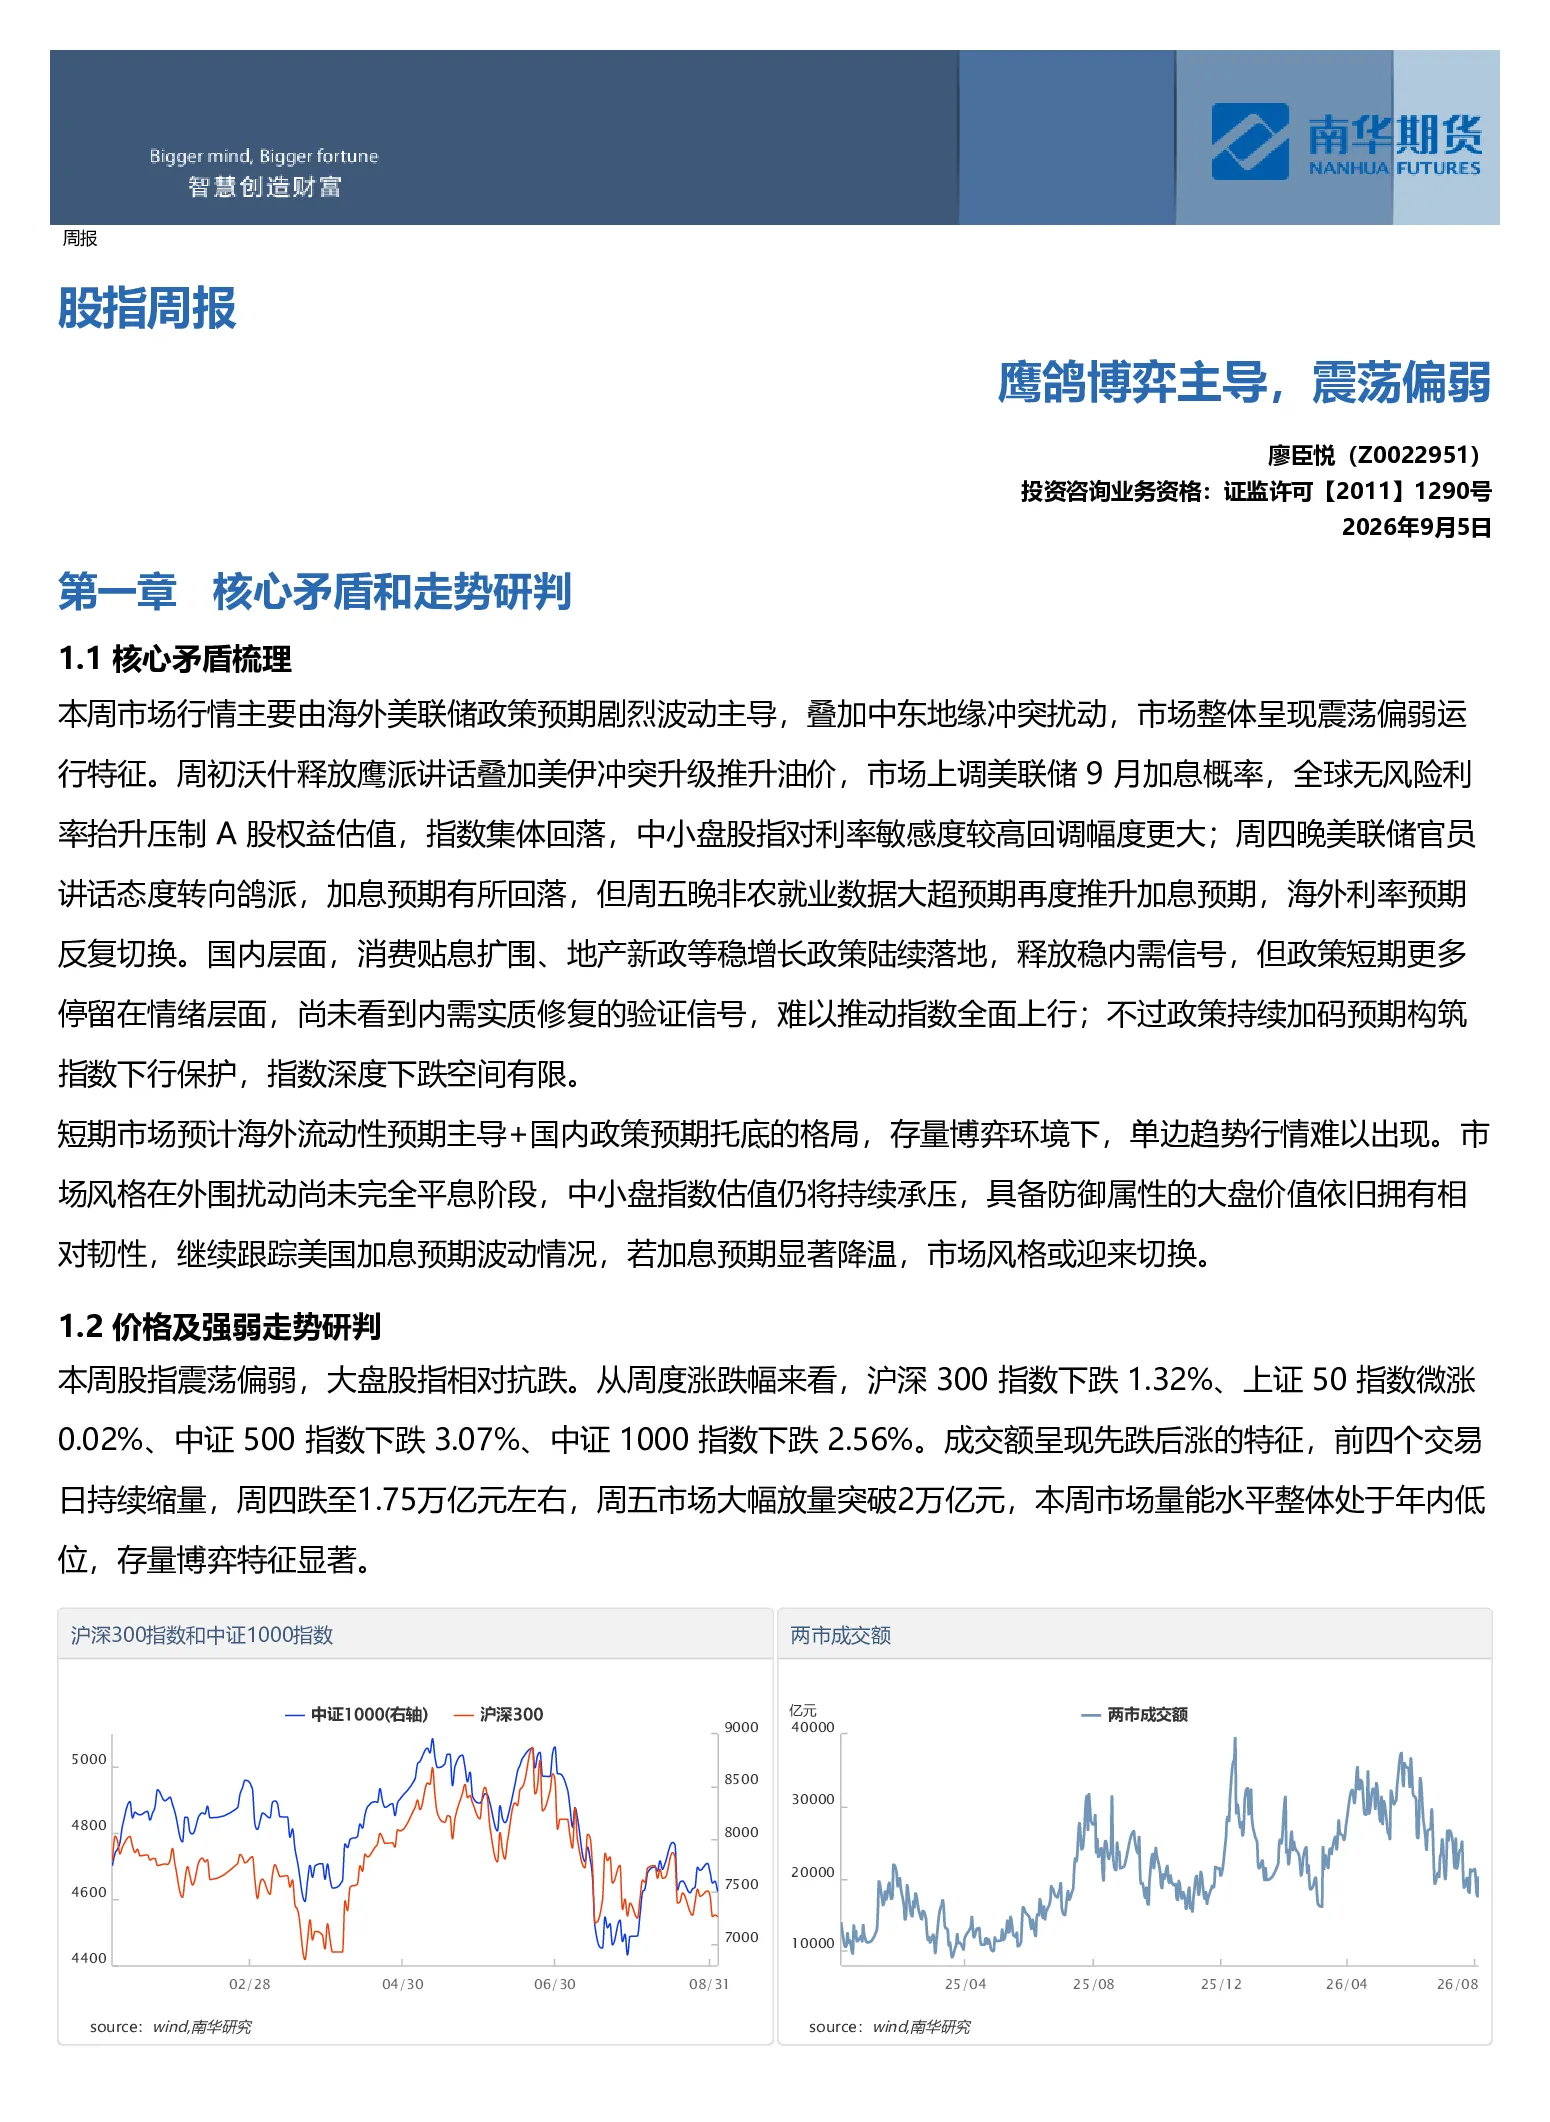
报告中指出,本周股指震荡偏弱,沪深300下跌1.32%,中证500下跌3.07%,上证50微涨0.02%,市场量能整体处于年内低位,显示存量博弈特征。风格方面,大盘股指防御属性凸显,价差走阔,IH相关组合价差最显著,IM升贴水率波动为主,IH基差处于10%以下历史低位。
报告中重点关注了哪些行业或板块?
报告重点关注海外美联储政策预期变化对A股的影响,以及国内稳增长政策落地情况。指出消费、地产接连利好落地,但短期影响有限,地产仍是内需拖累项,消费呈现服务强、商品弱格局,政策效果需宏观数据验证。资金或将聚焦政策扶持赛道及业绩确定性板块。
当前市场处于什么状态?
当前市场处于区间震荡磨底格局,难以单边趋势行情。下行维度,政策底提供支撑,指数大幅下杀空间有限;上行维度,美联储政策不确定性及内需未实质性改善限制指数突破。市场以存量博弈和结构性轮动为主。风格层面,中小盘成长受利率敏感承压,大盘价值具备相对韧性。
报告中提示了哪些风险?
报告中提示,中东地缘冲突及油价波动可能推升全球避险情绪。此外,市场核心驱动来自海外美联储政策预期反复,通胀指标是美联储决策核心,9月议息会议前美债收益率与市场风险偏好将持续受通胀、就业数据及官员讲话扰动,海外流动性预期仍是A股短期关键变量。
你可能感兴趣
联储内鹰鸽分化 金银回落震荡未改偏弱态势
倍特期货2016-03-31
专题报告:贵金属:美联储“先鸽后鹰”,金价短线或维持偏弱震荡
广州期货2022-11-03
南华贵金属(铂金&钯金)周报:沃什讲话偏鹰叠加俄乌局势升级 铂弱钯强20260831
南华期货2026-08-31
铁矿石期货月报(202511):综述:供需博弈主导先抑后扬行情,后市预计11月震荡偏弱
安粮期货2025-11-03
沪银期市博览:耶伦偏鸽而欧洲多国则偏鹰,沪银短线偏弱
广州期货2017-07-04
南华LPG产业周报:海峡战火重燃成本溢价,外强内弱制约跟涨弹性20260906
南华期货2026-09-06
南华股指日报:震荡偏弱,两市成交额跌破1万亿元
南华期货2025-05-27
股指期货日度报告:避险情绪主导 期指震荡偏弱
兴证期货2018-06-26
南华工业硅&多晶硅产业周报:强现实与弱预期博弈,双硅维持区间震荡20260907
南华期货2026-09-07