猜你想问
2026年上半年石四药经营拐点确立了吗?
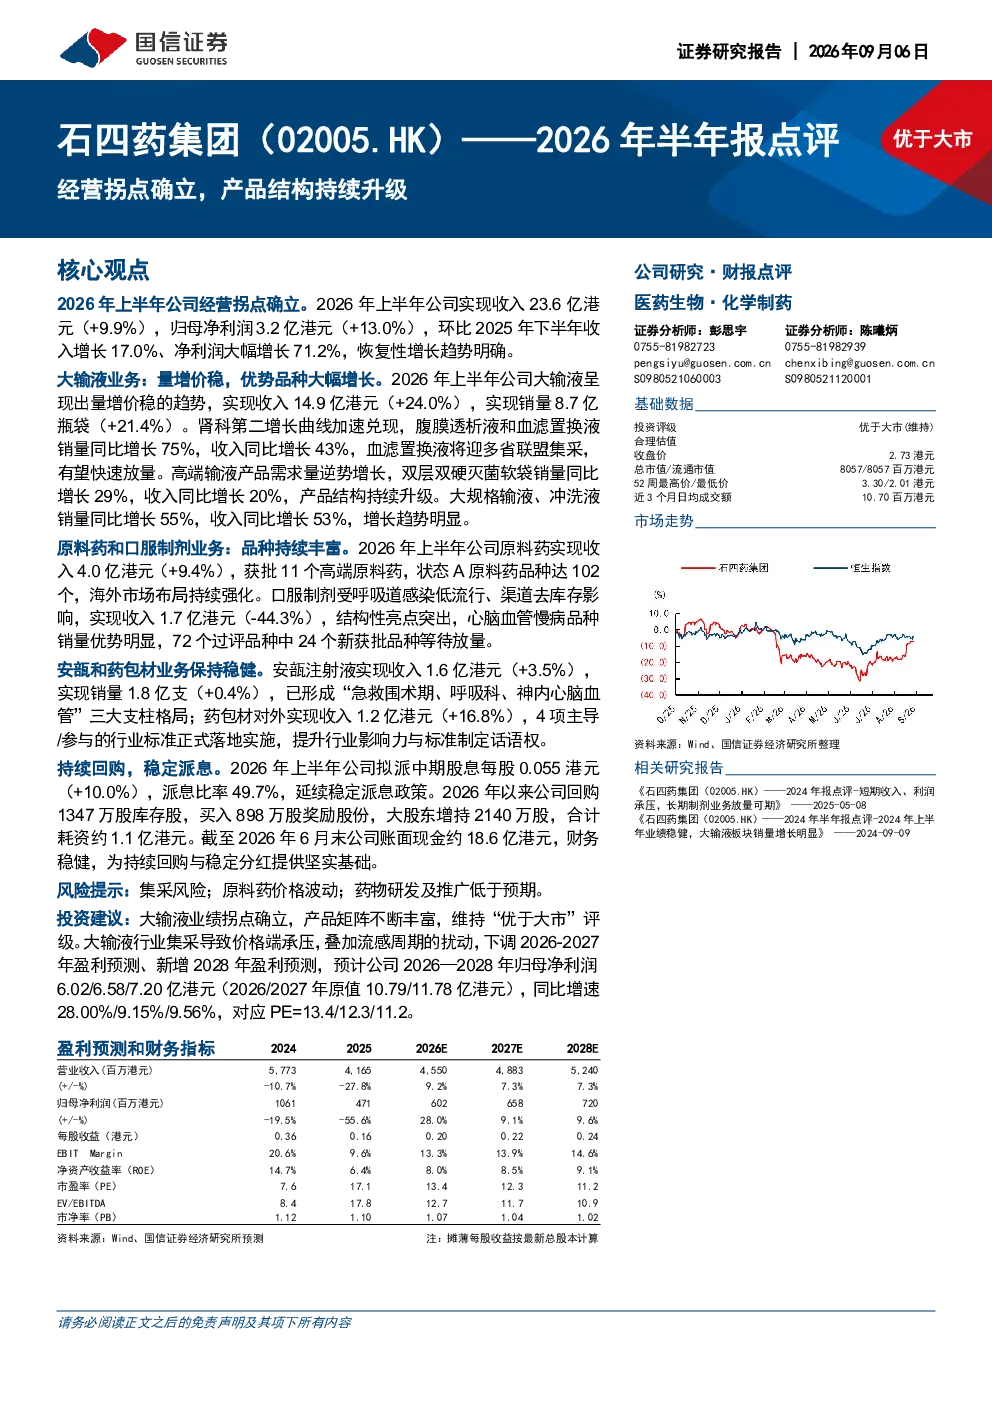
公司2026年上半年经营拐点确立,收入和净利润均实现显著增长,环比下半年恢复性增长趋势明确。大输液业务收入14.9亿港元(+24.0%),销量8.7亿瓶袋(+21.4%)。肾科第二增长曲线加速兑现,腹膜透析液和血滤置换液销量同比增长75%,收入同比增长43%;高端输液产品需求量逆势增长,双层双硬灭菌软袋销量同比增长29%,收入同比增长20%;大规格输液、冲洗液销量同比增长55%,收入同比增长53%
医药生物行业大输液业务发展趋势如何?
医药生物行业大输液业务呈现量增价稳趋势。石四药肾科第二增长曲线加速兑现,腹膜透析液和血滤置换液销量同比增长75%,收入同比增长43%;高端输液产品需求量逆势增长,双层双硬灭菌软袋销量同比增长29%,收入同比增长20%;大规格输液、冲洗液销量同比增长55%,收入同比增长53%。行业整体向高端化、专科化发展,市场集中度提升,龙头企业凭借技术优势和新产品布局持续受益
石四药报告重点分析了哪些业务板块?
石四药报告重点分析了大输液、原料药和口服制剂、安瓿和药包材三大业务板块。大输液业务收入14.9亿港元(+24.0%),销量8.7亿瓶袋(+21.4%),优势品种增长显著。原料药业务收入4.0亿港元(+9.4%),获批11个高端原料药,状态A原料药品种达102个,海外市场布局持续强化。安瓿和药包材业务保持稳健,安瓿注射液收入1.6亿港元(+3.5%),药包材对外收入1.2亿港元(+16.8%),行业影响力提升
当前医药生物市场现状如何?
当前医药生物市场呈现结构性分化。大输液等成熟业务板块量价齐升,高端化趋势明显,龙头企业受益于集采影响较小,通过产品升级和渠道优化实现增长。原料药业务方面,企业积极布局高端品种和海外市场,提升产品附加值。口服制剂业务受短期疫情影响有所下滑,但长期来看心脑血管慢病品种具备放量潜力。行业整体竞争加剧,但头部企业通过研发创新和成本控制保持优势
石四药研报提示了哪些风险?
石四药研报提示了集采风险、原料药价格波动、药物研发及推广低于预期三大风险。集采政策持续深化可能影响药品价格和市场份额,原料药价格波动影响企业盈利稳定性,药物研发和推广存在不确定性。此外,行业监管趋严、渠道竞争加剧等因素也可能对企业经营带来挑战,需持续关注政策变化和市场竞争动态