中报业绩超预期,星火医疗大模型综合实力行业第一——讯飞医疗科技2026年中报点评
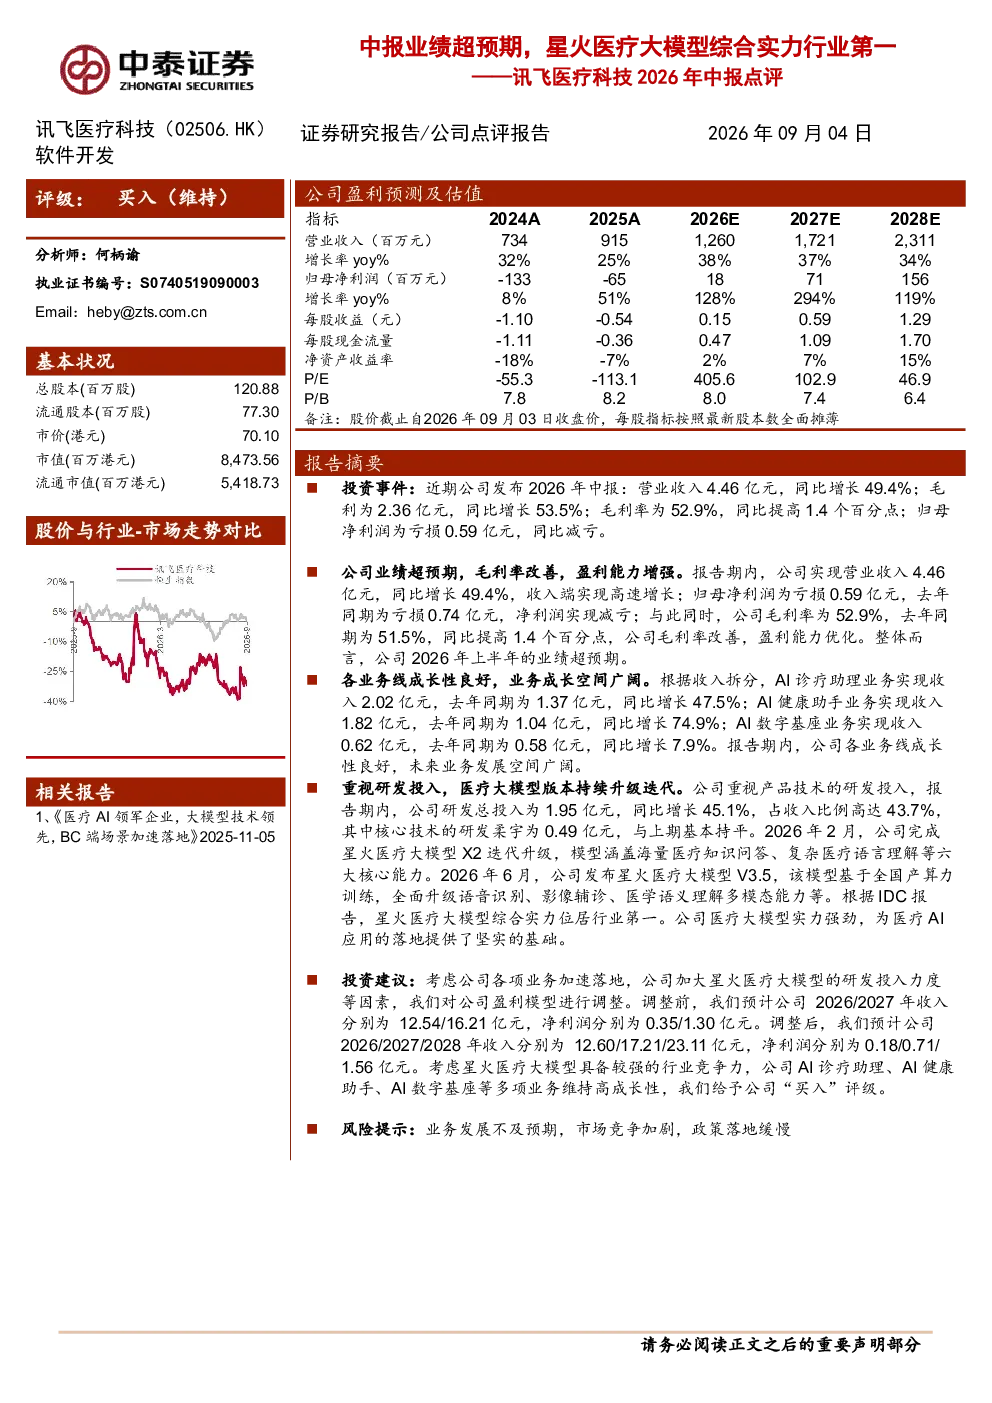
讯飞医疗科技(02506.HK)软件开发 2026年09月04日 证券研究报告/公司点评报告 评级:买入(维持) 分析师:何柄谕执业证书编号:S0740519090003Email:heby@zts.com.cn 总股本(百万股)120.88流通股本(百万股)77.30市价(港元)70.10市值(百万港元)8,473.56流通市值(百万港元)5,418.73 报告摘要 投资事件:近期公司发布2026年中报:营业收入4.46亿元,同比增长49.4%;毛利为2.36亿元,同比增长53.5%;毛利率为52.9%,同比提高1.4个百分点;归母净利润为亏损0.59亿元,同比减亏。 公司业绩超预期,毛利率改善,盈利能力增强。报告期内,公司实现营业收入4.46亿元,同比增长49.4%,收入端实现高速增长;归母净利润为亏损0.59亿元,去年同期为亏损0.74亿元,净利润实现减亏;与此同时,公司毛利率为52.9%,去年同期为51.5%,同比提高1.4个百分点,公司毛利率改善,盈利能力优化。整体而言,公司2026年上半年的业绩超预期。 各业务线成长性良好,业务成长空间广阔。根据收入拆分,AI诊疗助理业务实现收入2.02亿元,去年同期为1.37亿元,同比增长47.5%;AI健康助手业务实现收入1.82亿元,去年同期为1.04亿元,同比增长74.9%;AI数字基座业务实现收入0.62亿元,去年同期为0.58亿元,同比增长7.9%。报告期内,公司各业务线成长性良好,未来业务发展空间广阔。 重视研发投入,医疗大模型版本持续升级迭代。公司重视产品技术的研发投入,报告期内,公司研发总投入为1.95亿元,同比增长45.1%,占收入比例高达43.7%,其中核心技术的研发柔宇为0.49亿元,与上期基本持平。2026年2月,公司完成星火医疗大模型X2迭代升级,模型涵盖海量医疗知识问答、复杂医疗语言理解等六大核心能力。2026年6月,公司发布星火医疗大模型V3.5,该模型基于全国产算力训练,全面升级语音识别、影像辅诊、医学语义理解多模态能力等。根据IDC报告,星火医疗大模型综合实力位居行业第一。公司医疗大模型实力强劲,为医疗AI应用的落地提供了坚实的基础。 相关报告 1、《医疗AI领军企业,大模型技术领先,BC端场景加速落地》2025-11-05 投资建议:考虑公司各项业务加速落地,公司加大星火医疗大模型的研发投入力度等因素,我们对公司盈利模型进行调整。调整前,我们预计公司2026/2027年收入分别为12.54/16.21亿元,净利润分别为0.35/1.30亿元。调整后,我们预计公司2026/2027/2028年收入分别为12.60/17.21/23.11亿元,净利润分别为0.18/0.71/1.56亿元。考虑星火医疗大模型具备较强的行业竞争力,公司AI诊疗助理、AI健康助手、AI数字基座等多项业务维持高成长性,我们给予公司“买入”评级。 风险提示:业务发展不及预期,市场竞争加剧,政策落地缓慢 重要声明 中泰证券股份有限公司(以下简称“本公司”)具有中国证券监督管理委员会许可的证券投资咨询业务资格。 本报告基于本公司及其研究人员认为可信的公开资料或实地调研资料,反映了作者的研究观点,力求独立、客观和公正,结论不受任何第三方的授意或影响。本公司力求但不保证这些信息的准确性和完整性,且本报告中的资料、意见、预测均反映报告初次公开发布时的判断,可能会随时调整。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本报告所载的资料、工具、意见、信息及推测只提供给客户作参考之用,不构成任何投资、法律、会计或税务的最终操作建议,本公司不就报告中的内容对最终操作建议做出任何担保。本报告中所指的投资及服务可能不适合个别客户,不构成客户私人咨询建议。 市场有风险,投资需谨慎。在任何情况下,本公司不对任何人因使用本报告中的任何内容所引致的任何损失负任何责任。 投资者应注意,在法律允许的情况下,本公司及其本公司的关联机构可能会持有报告中涉及的公司所发行的证券并进行交易,并可能为这些公司正在提供或争取提供投资银行、财务顾问和金融产品等各种金融服务。本公司及其本公司的关联机构或个人可能在本报告公开发布之前已经使用或了解其中的信息。 中泰证券股份有限公司事先未经本公司书面授权行任何形式的翻版、发布、复制、转载、刊登、篡改,且不得对本报告进行有悖原意的删节或修改。