猜你想问
这份研报主要分析了爱博医疗的哪些业务发展?
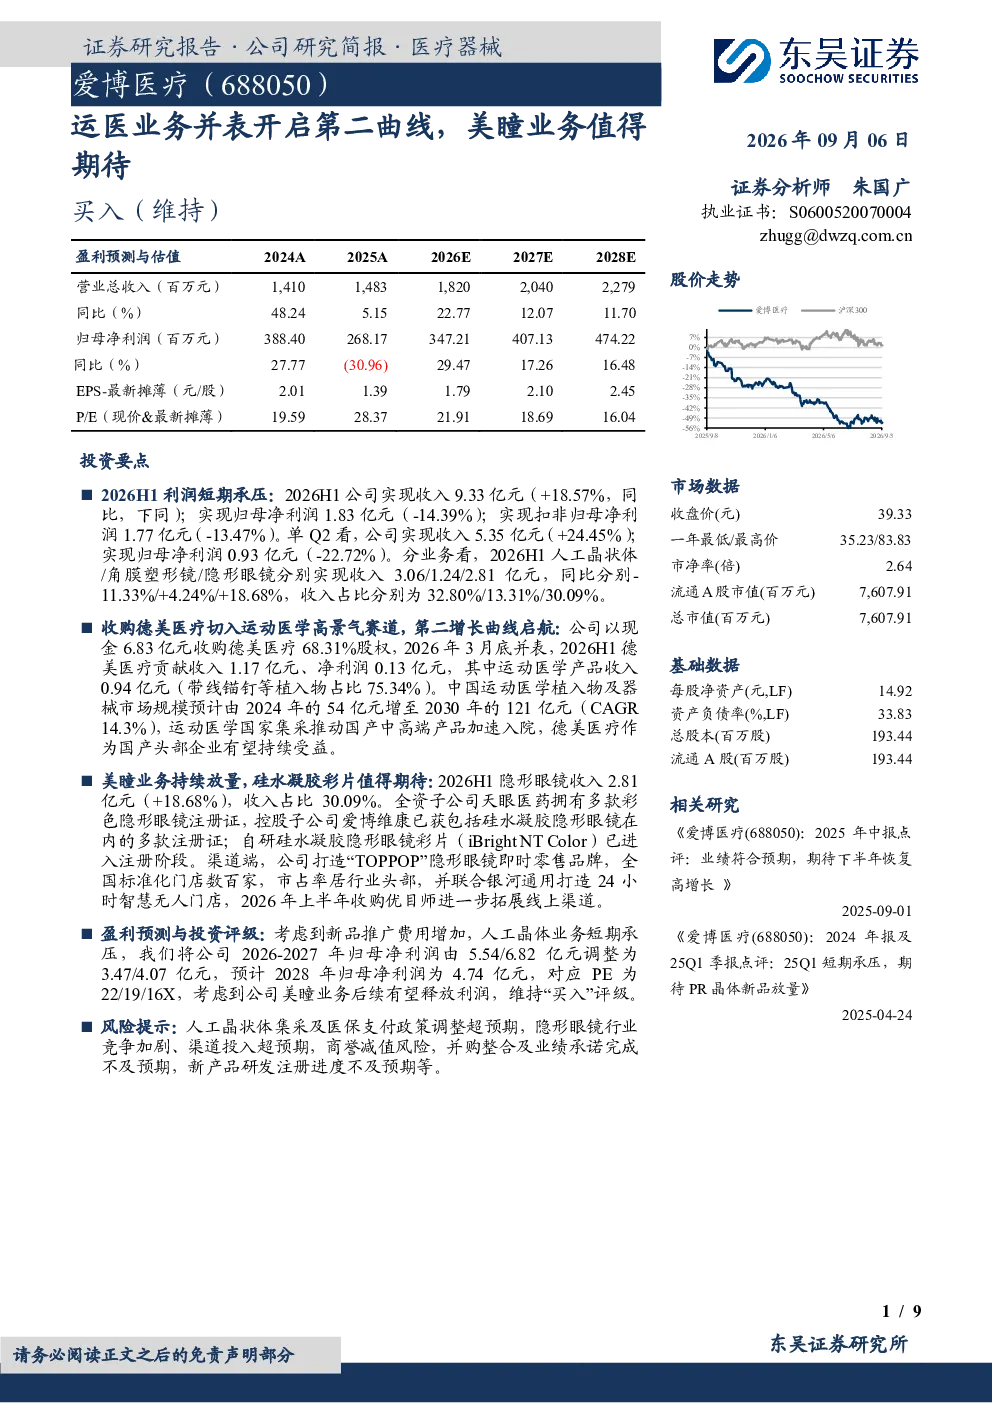
这份研报主要分析了爱博医疗的运医业务并表情况,特别是收购德美医疗开启的第二增长曲线,以及美瞳业务的持续放量。报告指出,2026年上半年公司收入增长主要受运动医学业务并表带动,但利润端因人工晶状体收入下滑、隐形眼镜渠道和品牌建设投入加大等因素承压。收购德美医疗后,运动医学产品收入显著提升,且德美医疗作为国产头部企业有望受益于国家集采政策。美瞳业务方面,公司多款彩色隐形眼镜注册证已获,自研硅水凝胶隐形眼镜彩片已进入注册阶段,有望打开中高端市场空间。
运动医学赛道的发展趋势如何?
运动医学赛道的发展趋势向好。报告显示,中国运动医学植入物及器械市场规模预计2024年为54亿元,2030年将达121亿元,复合年增长率为14.3%。德美医疗作为国产头部企业,其技术平台与爱博医疗可形成研发、生产、销售协同,有望持续受益于国家集采政策。爱博医疗通过收购德美医疗,成功开启了运动医学的第二增长曲线,进一步巩固了其在该领域的市场地位。未来,随着政策支持和市场需求增长,运动医学赛道有望迎来更广阔的发展空间。
报告重点分析了爱博医疗的哪些业务方向?
报告重点分析了爱博医疗的两大业务方向:一是运动医学业务。通过收购德美医疗,公司成功将运动医学产品纳入体系,并预计该业务将成为公司新的增长引擎。二是美瞳业务。报告指出,2026年上半年隐形眼镜收入同比增长18.68%,收入占比达30.09%。公司拥有多款彩色隐形眼镜注册证,并自研硅水凝胶隐形眼镜彩片已进入注册阶段,有望在中高端市场取得突破。此外,公司通过打造“TOPPOP”即时零售品牌和拓展线上渠道,进一步强化了美瞳业务的渠道布局。
当前医药生物行业市场现状如何?
当前医药生物行业市场现状呈现多元化发展趋势。一方面,政策端推动行业整合,如国家集采政策对运动医学产品的影响显著,促使企业通过并购整合提升竞争力。另一方面,消费升级带动美瞳等细分赛道增长,如硅水凝胶彩片等中高端产品需求旺盛。同时,企业积极拓展线上线下渠道,如爱博医疗通过收购优目师等拓展线上渠道,并打造“TOPPOP”即时零售品牌。整体来看,医药生物行业市场机遇与挑战并存,企业需把握政策机遇,加强研发创新和渠道建设,以应对市场竞争。
研报提示了哪些主要风险?
研报提示了以下主要风险:1)人工晶状体集采及医保支付政策调整超预期,可能影响公司核心业务的盈利能力;2)隐形眼镜行业竞争加剧,若渠道投入超预期,可能压缩利润空间;3)商誉减值风险,并购整合过程中存在商誉减值的可能性;4)并购整合及业绩承诺完成不及预期,可能影响公司短期业绩表现;5)新产品研发注册进度不及预期,如硅水凝胶隐形眼镜彩片等自研产品若未能按时获批,可能影响市场拓展计划。这些风险需引起投资者关注,并谨慎评估投资决策。