猜你想问
纯苯和苯乙烯市场最新动态是什么?
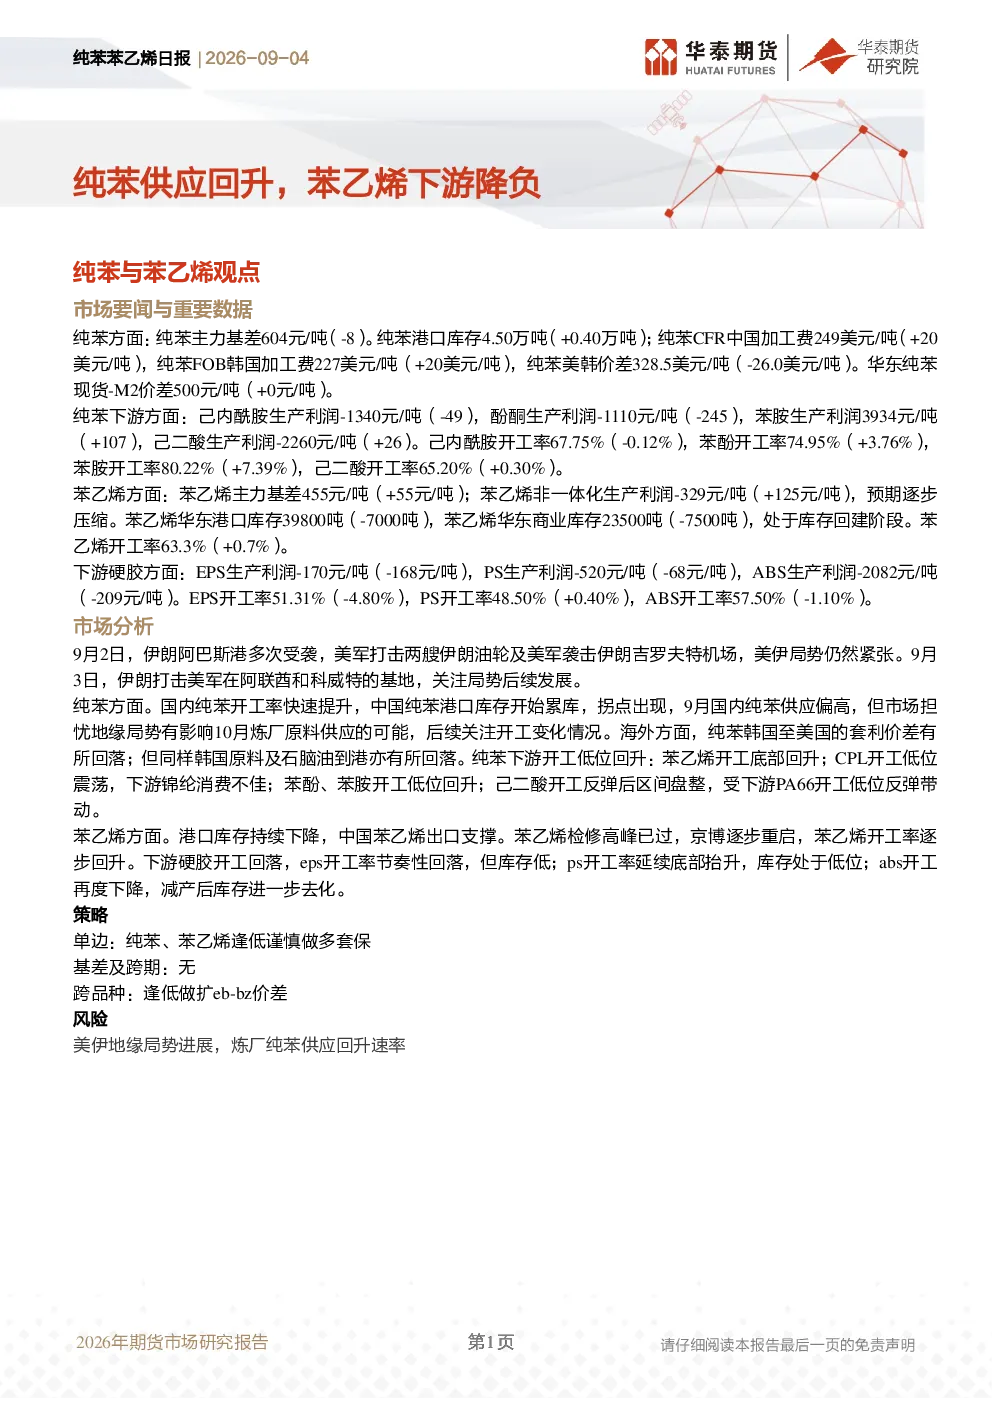
根据最新数据,纯苯主力基差为604元/吨,港口库存增加0.40万吨,加工费上涨。苯乙烯主力基差提升至455元/吨,港口库存大幅下降,开工率回升。下游方面,苯乙烯硬胶利润承压,开工率有所回落,但EPS库存较低,PS库存处于低位。纯苯下游产品利润波动,开工率低位回升。
纯苯和苯乙烯行业未来发展趋势如何?
纯苯市场供应偏高,但下游开工回升。苯乙烯港口库存持续下降,出口支撑明显。检修高峰已过,部分装置逐步重启。纯苯和苯乙烯下游产品开工率变化不一,整体呈现分化态势。未来需关注地缘局势及炼厂供应情况。
本报告重点分析了哪些方面?
本报告重点分析了纯苯和苯乙烯的市场供需、价格走势、库存变化及下游开工情况。同时,对纯苯和苯乙烯的跨品种价差、地缘政治风险及行业发展趋势进行了探讨。报告还提供了相关图表数据来源及研究员信息。
当前纯苯和苯乙烯市场现状如何?
纯苯市场呈现供应回升态势,港口库存累库,但下游开工有所回升。苯乙烯市场库存下降明显,出口表现强劲,开工率回升。下游硬胶产品利润承压,开工率回落。整体来看,纯苯和苯乙烯市场供需关系变化复杂,需密切关注市场动态。
本报告提示了哪些风险?
本报告提示需关注美伊地缘局势进展,该局势可能影响10月炼厂原料供应。此外,纯苯供应回升速率、苯乙烯下游产品开工变化及国际市场波动等因素也可能对市场产生影响,需持续跟踪分析。
你可能感兴趣
苯乙烯日报:纯苯港口去库,但下游降负
华泰期货2025-03-18
纯苯苯乙烯周报:苯乙烯检修增多,纯苯下游降负
华泰期货2026-05-17
纯苯苯乙烯日报:市场预期炼厂进一步降负,芳烃供应端仍偏紧
华泰期货2026-03-12
纯苯苯乙烯周报:炼厂重整降负,纯苯系供应下滑预期
华泰期货2026-03-08
纯苯苯乙烯日报:纯苯开工进一步下降,下游同步降负
华泰期货2026-07-03
纯苯苯乙烯日报:苯乙烯开工逐步见底,下游再度降负
华泰期货2025-12-19
纯苯苯乙烯日报:国内炼厂降负,芳烃供应端受影响
华泰期货2026-03-04
EB周报:纯苯库存回升,关注下游PS降负可能
华泰期货2024-03-17
纯苯苯乙烯日报:继续关注霍尔木兹海峡情况及炼厂降负进度
华泰期货2026-03-05
纯苯&苯乙烯周度思考第161期:苯乙烯降负停车叠加新增出口,苯乙烯-纯苯价差修复
中泰期货2026-07-18