猜你想问
这份报告主要分析了什么内容?
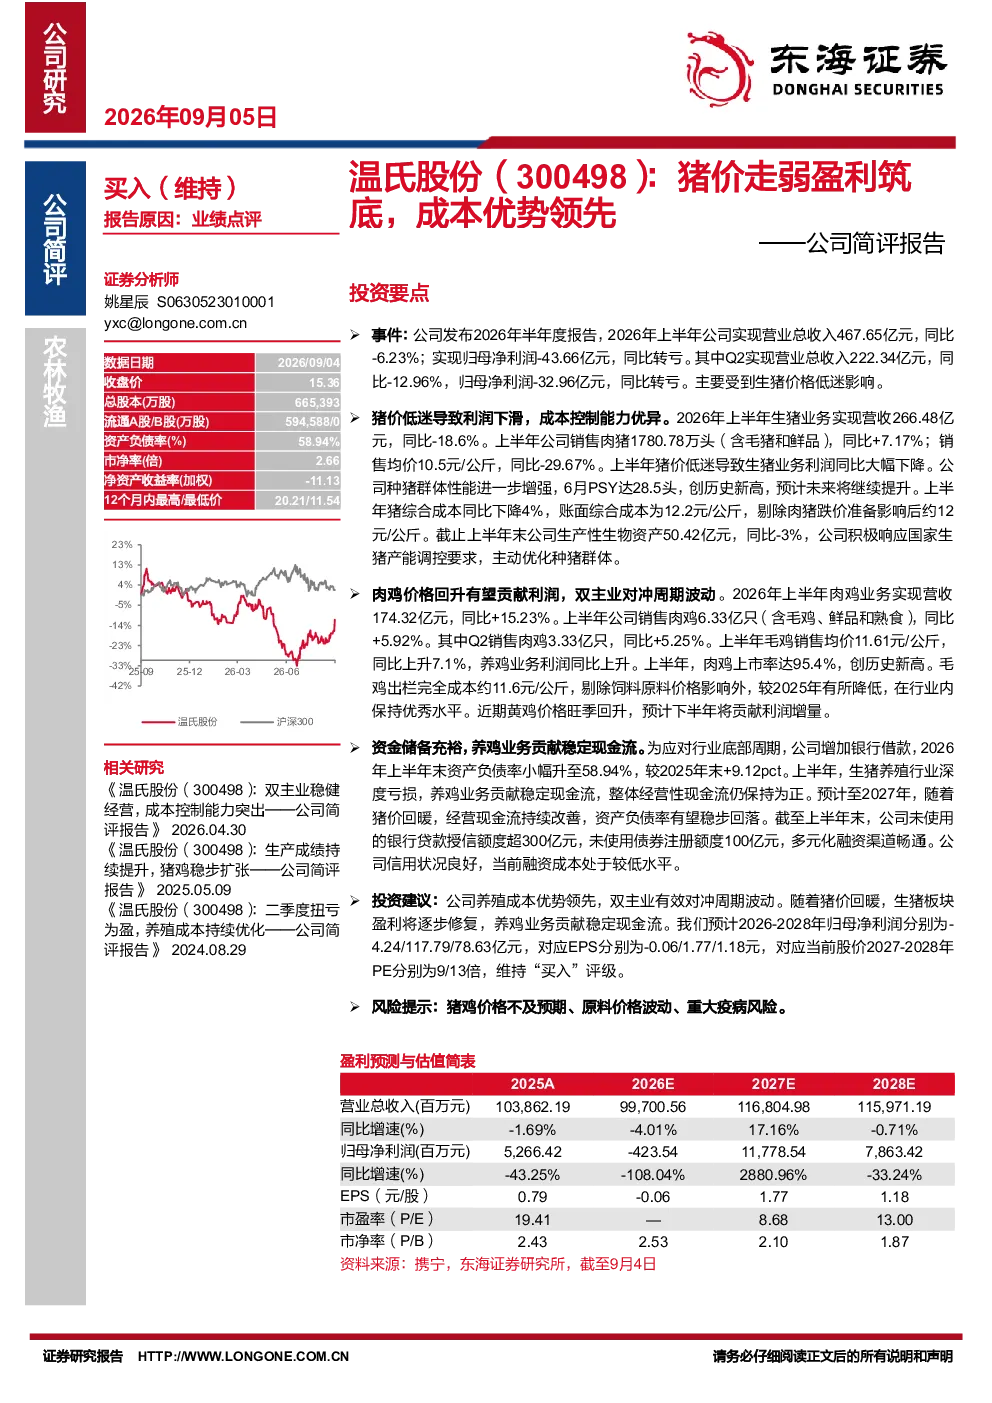
这份报告主要分析了温氏股份2026年半年度的业绩表现,重点探讨了生猪和肉鸡两大业务板块的营收、成本、价格波动及盈利情况。报告指出,受生猪价格低迷影响,公司上半年归母净利润转亏,但通过优化种猪群体和成本控制,PSY和综合成本表现优于行业。同时,肉鸡业务表现亮眼,营收和利润均实现同比增长,成为公司重要的利润来源。报告还分析了公司的财务状况,包括资产负债率、现金流和融资能力,并对其未来发展进行了展望。
当前农林牧渔赛道的发展趋势如何?
当前农林牧渔赛道正经历周期性波动,生猪价格处于低位,但行业龙头通过技术升级和成本控制展现出较强韧性。温氏股份等领先企业通过优化种猪群体性能、提升养殖效率、拓展肉鸡等非猪业务等措施,增强了抗风险能力。未来,随着行业周期性复苏,具备成本优势和技术实力的企业有望率先受益。同时,国家政策调控、疫病防控以及消费结构变化也是影响行业发展的关键因素。
报告中重点分析了哪些业务方向?
报告中重点分析了温氏股份的生猪和肉鸡业务。生猪业务方面,报告关注了公司种猪性能提升(6月PSY达28.5头创历史新高)、成本控制(上半年猪综合成本同比下降4%)以及应对价格低迷的策略。肉鸡业务方面,报告强调了其营收和利润的同比增长,以及高上市率(95.4%)和行业领先的出栏完全成本(约11.6元/公斤)。双主业的协同效应是报告的核心分析方向。
当前市场对农林牧渔行业的整体判断是什么?
当前市场对农林牧渔行业的整体判断呈现分化态势。一方面,生猪价格低迷导致行业普遍面临盈利压力,但头部企业凭借成本优势和规模效应展现出较强的生存能力。另一方面,肉鸡等非猪业务表现相对稳健,成为行业重要的增长点。市场普遍认为,行业周期性波动是主要风险,但技术进步和规模化养殖趋势将长期利好具备竞争优势的企业。投资者关注重点包括企业成本控制能力、疫病防控措施以及多元化经营布局。
报告中提示了哪些主要风险?
报告中提示的主要风险包括猪鸡价格不及预期、原料价格波动和重大疫病风险。猪鸡价格波动直接影响企业盈利水平,当前生猪价格处于周期底部,未来走势存在不确定性。原料价格波动(如饲料成本)对养殖成本构成压力,需关注大宗商品价格走势。重大疫病风险(如非洲猪瘟)可能对养殖环节造成冲击,企业需持续加强生物安全防控体系建设。此外,政策调控和市场环境变化也可能带来潜在风险。